はじめに
「パッケージを見ていい商品だと思って買ったのに、印象と全然違うものだった」
「広告写真と原材料が合ってない…だまされた!」などといった商品・サービスの広告やパッケージ表示のトラブル。
このように、実態よりも良く見せたり、お得に見せたりする広告を「
不当表示」といいます。「
景品表示法」(景表法)において、不当表示は禁止されています。
不当表示をした事業者は、景表法違反として罰則を科される可能性があります。ですが、事業者によっては、不当表示による取引で莫大な利益を上げていることがあります。このような利益は、事業者がそのまま得られるものなのでしょうか。
課徴金は、このような不都合性を解消するために設けられた制度です。
この記事では
- 「課徴金制度」とは
- 課徴金納付命令を受ける可能性がある場合の対処法
- 課徴金納付命令を受けた場合の対処法
について、弁護士が詳しく解説します。
1 景表法の課徴金制度とは
「景品表示法」(景表法)は、商品やサービスに付属するおまけ(景品)や、広告・パッケージ(表示)について規制している法律です。
「
課徴金制度」は、このうち表示規制に違反した場合に発生するペナルティーのひとつで、事業者が違法広告により得た利益を没収する意味合いをもつ行政処分です。
(1)なにをしたら課徴金を納付しないとならないのか
景品表示法では、一定の表示を「
不当表示」として禁止しています。
具体的には、主に、以下のような内容を表示することを禁止しています。
- 優良誤認表示⇒実際の商品やサービスよりも、著しく良いものに見せる表示
- 有利誤認表示⇒実際の商品やサービスよりも、価格や量などといった取引条件を著しくお得に見せる表示
これらは、いずれも消費者において、商品・サービスを合理的に選択できなくなるおそれがあるため、禁止されているわけです。
このルールに違反してしまうと、課徴金の納付を命じられる可能性があります。
※景表法上の不当表示については「
「誇大広告」とは?押さえておくべき4つの法律と罰則を分野別に解説」の記事でご説明していますので、参考にしてみてください。
(2)なんのために作られたのか
事業者が不当表示にあたる広告やパッケージなどで得た利益は、言い換えれば、違法行為によって得られた利益ということになります。
従来、このような違法広告をした事業者に対しては、刑事罰のみが科されることになっていました。
ですが、刑事罰としての罰金刑は300万円が上限となっているため、経済的制裁として十分ではないという点が指摘されていました。
そこで、刑事罰としての罰金とは別に、事業者が違法広告で得た利益を徴収するために設けられた制度が課徴金制度です。
行政処分として課徴金の納付を事業者に課すことで、不当表示によって儲けを出そうという意図を抑制する役割があります。
ここで、実際に課徴金の納付を命じられた事例を一つ紹介します。
2017年、日本マクドナルドは、「東京ローストビーフ」と表示する商品を一定期間販売しました。テレビCMでは、ローストビーフに見える赤身肉のスライス映像を流すなどして、あたかも牛のブロック肉を使っているかのような表示をしました。
ですが、実際には牛の成形肉(ブロック肉の加工品)が使用されていたというケースでした。
このような表示につき、消費者庁は、優良誤認表示にあたるとして、課徴金2171万円の納付を命じました。
この事例からもわかるように、従来では最大でも300万円の罰金を支払うことで済んでいた可能性がありますが、課徴金制度が導入されたことにより、罰金の最高額を大きく上回る額の課徴金を納付しなければならなくなりました。
※詳しくは「
景表法違反となる広告は?実際にあった事例9つを使って弁護士が解説」の記事を参照ください。
(3)どのように計算されるのか?
課徴金は、課徴金対象行為に係る「
課徴金対象期間」に行った取引によって得られた売上高の
3%に相当する額となります。
ここでいう「課徴金対象期間」は、
- 課徴金対象となる優良誤認表示または有利誤認表示(不当表示)を始めた日から止めた日までの間
+
- 不当表示を止めてから最後に商品やサービスを販売した日までの期間
になります。
もっとも、2については、
(a)不当表示を止めたときから最長6ケ月
(b)消費者に対し、不当表示による誤認の解消措置を取ったとき
の、いずれか早い時期までに、課徴金の対象となる取引行為を行った場合に限られます。
ここでいう「不当表示による誤認の解消措置」とは、新聞など一般に広く周知できる方法で、消費者に不当表示があったことを告知することをいいます。
課徴金対象期間の考え方を図にすると、以下のようになります。
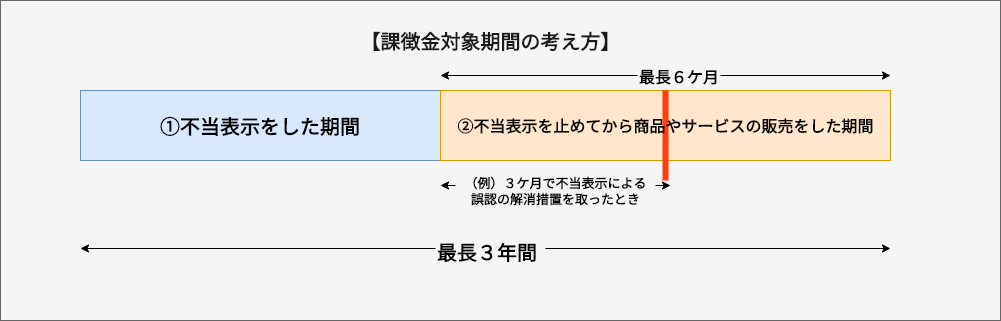
たとえば、事業者が不当表示をやめた後、消費者に対する不当表示の解消措置をとることなく、商品やサービスの販売を9ケ月間続けた場合、2にあたる期間は(a)の6ケ月になり、課徴金対象期間は、1+6ヶ月ということになります。
また、逆に不当表示をやめてから3ケ月が経過したところで消費者に対して不当表示の誤認解消措置を取ったときは、2の期間は(b)3ケ月となり、課徴金対象期間は、1+3ヶ月ということになります。
なお、上記の1と2を合計した期間の上限は
3年間です。これを超えて納付を命じられることはありません。仮に、3年を超える場合、課徴金対象期間は最後の取引から遡って3年間となります。
(4)納付期限
課徴金の納付期限は、事業者に対し「
課徴金納付命令書」
の謄本が発送された日から7ケ月を経過した日とされています。
納付期限までに課徴金を納付しないと、内閣総理大臣により督促を受けることになり、その督促で新たな納付期限を指定されることになります。
この場合、課徴金の額に加え、年率14.5%の割合で算出された
延滞金の納付を命じられる可能性があるため、十分に注意をしましょう。
また、督促を受けてから新たに指定された期限までに納付しなかったときは、内閣総理大臣の命令で、課徴金納付命令が執行されます。
この場合、事業者は財産を差し押さえられる可能性があります。
以上のように、課徴金の納付を命じられてしまうと、事業者にとっては、経済的に多大な損失を受けることになり、信用失墜にも繋がります。
そのため、できるかぎりこのような事態にならないよう、事業者は、広告表示に慎重になる必要があります。
また、万一の場合に備えて、段階に応じた対応方法のポイントを押さえておくことも大切です。
2 課徴金納付命令を受ける可能性がある場合
課徴金納付命令を出そうとする場合、国は事業者に対して、弁明書を提出する機会を与えます。
この段階で、事業者がとれる対応としては、以下の2点が挙げられます。
- 不実証広告規制
- 返金措置
(1)不実証広告規制
課徴金納付命令に関し、消費者庁は、事業者による表示が不当表示にあたるかどうかを判断するために、期限を定めて、その表示の根拠となる裏付け資料の提出を求めることがあります。これを「
不実証広告規制」といいます。
この場合、商品・サービスの効能、品質などを示す表示について、主観的なものではなく客観的・合理的な研究や実験結果などのデータを根拠として示す必要があります。
このとき、事業者が資料を提出しなかった場合には、事業者による表示は、不当表示であるとの推定を受けることになります。
(2)返金措置
「返金措置」とは、
消費者との間で取引をした商品やサービスの購入額に3%を乗じた額以上の金額を消費者に返金することをいいます。
そのためには、事業者は所定の手続きにより、課徴金対象期間に取引した消費者への返金措置を講じる必要があります。
以下の図は、返金を実施するために必要となる手続きの大まかな手順です。
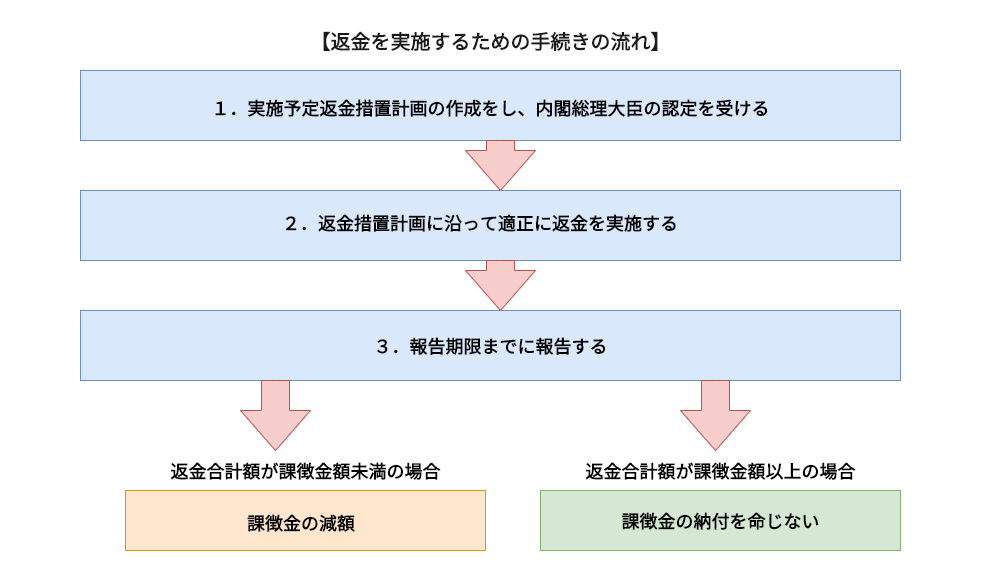
このように、事業者は「
実施予定返金措置計画書」を作成し、弁明書の提出期限までに内閣総理大臣に提出し、認定を受ける必要があります。
実施予定返金措置計画書には、主に下記の項目を記入します。
- 実施予定返金措置の内容
- 実施期間(計画書の提出日から4ヶ月の範囲)
- 対象者
- 対象者への返金措置内容の周知方法
- 実施予定返金措置の実施に必要な資金の額及びその調達方法
内閣総理大臣の認定を受けた後は、実際に返金実施計画書に沿って返金を実施することになります。
また、実施期間の終了後1週間以内に、消費者庁に対し、実施した返済措置を報告する必要があり、この返金措置は、消費者庁のWebサイト上で公表されることとされています。
返金措置が、返金実施計画書に沿って適正になさると、以下のように、返金の合計額に応じて納付を命じられる課徴金の額が変わります。
- 返金総額が課徴金の金額を下回る⇒課徴金から返金額が控除された金額
- 返金総額が課徴金の金額を上回る⇒課徴金は0円
なお、事業者が課徴金対象行為にあたる事実を内閣総理大臣に報告することにより、課徴金の額を2分の1に減額することもできますが、問題となっている広告に調査が入るなどして、課徴金納付命令を受けることが予測されるような段階に至って報告がなされた場合には、減額されないこととされています。
3 課徴金納付命令を受けた場合
消費者への返済措置などを講じることなく、課徴金納付命令を受けてしまった場合、事業者に残された道は、課徴金納付命令に対して不服を申し立てること以外にはありません。
ここでいう「不服申立て」には、以下の2つの方法があります。
- 審査請求
- 取消訴訟
(1)審査請求
「
審査請求」とは、課徴金納付命令を出した消費者庁を相手方として、その処分が不服であることを申し立てることをいいます。
審査請求をするためには、原則として、課徴金納付命令が出されたことを知った日の翌日から3ヶ月以内に審査請求書を提出する必要があります。
(2)取消訴訟
「
取消訴訟」とは、消費者庁の課徴金納付命令に不服がある場合に、その取消しを求めて起こす裁判のことをいいます。
取消訴訟は、原則として、課徴金納付命令が出されたことを知った日から6ヶ月以内に、国を被告として提起しなければなりません。
4 課徴金の納付を命じられない場合
広告の表示が課徴金対象行為にはあたるものの、下記にあてはまる場合は、事業者が課徴金納付命令を受けることはありません。
- 算出された課徴金の額が150万円未満(商品やサービスの売上額が5000万円未満)
- 不当表示につき、故意(わざと)・重過失(重度の不注意)がない場合
- 不当表示を止めてから5年が経過していた場合
ここでいう「故意・過失がない場合」にあたるといえるためには、自社の広告が不当表示にあたることを知らなかったことに加え、少しの注意力では知ることができなかった、といえることが必要です。
たとえば、自社が製造した製品について適正な表示をしていたところ、中身の原材料の納入業者から、原材料が変更されていたことを知らされていなかったような場合では、不当表示について事業者には悪意・重過失がなかったということがいえます。
もっとも、課徴金納付命令を受けない場合であっても、不当表示を対象とした措置命令がなくなるわけではないことに注意が必要です。
そのため、事業者は、措置命令の内容に沿うよう、不当表示を是正するなどの対応をしなければなりません。
5 その他の対応
消費者庁が事業者に対し、課徴金納付命令を出した場合、Webサイト上でその旨を公表します。
そのため、マスメディアがその内容を報道することがあり、企業名や商品・サービスのブランドなどの評価を落としてしまう要因にもなりえます。
これらの情報は、消費者庁のサイトやニュースサイトに一定期間掲載されるため、インターネット検索において、事業者名や商品・サービス・ブランド名などのサジェストに、課徴金納付命令を受けた事実が残る場合もあります。
ここで事業者に求められることとしては、社内体制を見直すなどしてリスクを軽減するための措置を講ずることにあります。
具体的には、以下のような措置が考えられます。
- 社内外で再発防止策を取る
- 返金予定があるときはその方法を周知する
- 返金を実施している場合はその告知
- その他消費者の被害回復に対する対応
- 謝罪文の公式サイト掲載
このように、消費者に見える形で行動しておくことは、その後の企業やブランドイメージの回復・再構築に繋がるといえます。
6 小括
課徴金納付命令を受けると、事業者は、自社の商品やブランドのイメージを大きく落とすことにもなりかねません。
このような処分を受けないことが一番ではありますが、万一の事態に備え、課徴金制度をきちんと理解しておくことも大切です。自社の従業員などに課徴金制度を周知しておくことで、適切な広告を打ち出せることにも繋がります。
7 まとめ
これまでの解説をまとめると、以下の通りです。
- 景表法上の課徴金は、「有利誤認表示」「優良誤認表示」を対象として課される行政処分である。
- 課徴金納付命令を受ける場合に事業者が事前にとれる対応としては、①不実証広告規制、②返金措置の2つが考えられる
- 課徴金納付命令を受けた事業者には、不服申し立ての方法として①審査請求、②取消訴訟の2つがある
- 課徴金対象行為にあたる表示をしていたとしても、①算出された課徴金の額が150万円未満(商品やサービスの売上額が5000万円未満)、②不当表示につき、故意・重過失がない場合、③不当表示を止めてから5年が経過している場合のいずれかに当てはまる場合、課徴金納付命令を受けることはない
- 課徴金納付命令が出ると、Webサイト上にその旨が公表される