はじめに
インシュアテック領域(保険×AI:InsTech)では、
保険業法などの法律の理解が不可欠です。ところが、保険業法をはじめインシュアテックを取り巻く法律は難解なものが多くウンザリしている事業者が多いのではないでしょうか。
なんとなく保険に関する法律が適用されるであろうことは想像できても、具体的に何を守らなければいけないのか?また、AIやIoT技術を活用するにあたって、他にどのような法律規制を受けるのか?を正確に把握するのは難しいですよね。
そこで今回は、主にインシュアテック(保険×AI)領域に参入したい事業者向けにインシュアテック領域における法律問題をITに強い弁護士が詳しく解説していきます。
1 インシュアテック(保険✕AI)とは
「
インシュアテック」とは、保険に関して、AIやIoT技術を活用し、新たな保険商品・サービスの開発や提供、業務の効率化を図ることをいいます。
「インシュアテック」という言葉は、「Insurance(保険)」と「Technology(技術)」を組み合わせた造語です。
そして、ここでいうAIは、「
特化型AI」または「
弱いAI」と呼ばれているAIを指しています。「
特化型AI(弱いAI)」とは、人が考えていることを代替的に行わせるというレベルのものです。みなさんもよく知っているドラえもんのように感情や人間を超える高度な知性をもったAIは「
汎用型AI」または「
強いAI」などと呼ばれていますが、現在の技術的到達点はここまでには至っていません。現在の日本において、ビジネスで用いられているAIの多くは、「特化型AI」または「弱いAI」です。
それでは、インシュアテック領域では、このような「特化型AI」または「弱いAI」をどのように活用しているのでしょうか。
そこでまずは、インシュアテック事業の事例について、見ていきたいと思います。
2 インシュアテック(保険×AI)の事例
インシュアテック領域には、以下のように2つのメリットがあります。
- 新たな保険商品の開発
- 業務の効率化
具体的に見ていきましょう。
(1)新たな保険商品の開発
インシュアテックの保険商品として「
データドリブン保険」というものがあります。
「
データドリブン」とは、データを分析し、意思決定や企画の判断に役立てることをいいます。そして、インシュアテックの局面では、このデータの分析にAIが用いられることになります。
つまり、「データドリブン保険」とは、保険会社がIoT技術をとおして収集したデータをAIに分析させ、分析結果を保険料の算定の判断などに用いる保険ということになります。
日本において代表的な「データドリブン保険」は以下の2つです。
これら2つの保険については、後の項目で詳しく解説します。
次に、「
業務の効率化」について見ていきましょう。
(2)業務の効率化
これまで人が時間をかけて行っていた業務をAIに任せることにより、時間の短縮、コストの削減などが図られます。
「業務の効率化」の事例としては、以下のようなものがあります。
- チャットボットによる契約受付
- コールセンターの効率化
- 保険募集や引受審査の自動化
- 保険金支払審査の支援
ここでは、「コールセンターの効率化」を取り上げて詳しく見てみましょう。
コールセンターには、日々様々な問い合わせがあります。ベテランのオペレーターであれば回答できる問い合わせでも、新人のオペレーターでは適切に回答できないといったスキル格差の問題があります。
ですが、AIが問い合わせ内容を分析し、回答案を提示するといったシステムを導入することで、新人のオペレータでも回答することが可能になり、スキル格差を解消することができます。
また、AIによる回答案が不適切であっても、オペレーターが不適切であることをフィードバックすることで、AIは学習し、回答の精度は上がっていくのです。
このような観点から、インシュアテックは海外でも取り入れられています。
以下で具体的に見てみましょう。
(3)海外での活用事例
イタリアの「Neosurance」は、以下のような保険を提供しています。
この保険は、旅行をする際に、スマートフォンの位置情報から旅行先のリスクをAIが判定し、顧客におすすめの保険を提案するという仕組みになっています。これを受けて、顧客はスマートフォンだけで簡単に保険に加入できます。
この保険会社は、旅行先のリスクという細かく複雑な判断を強いられる判定をAIにまかせている点で業務の効率化を図っています。
また、加入自体も、契約書などの書面は一切不要で、ペーパーレス化されていることから、スマートフォンで短時間で加入することができるという利点があります。
以上のように、AIは、
新たな保険商品の開発や、
業務の効率化などに役立てられています。そして、これだけのメリットがあるインシュアテック(AI×保険)ですが、この分野に参入しようとする事業者にとっての最大の関心事は、インシュアテック(AI×保険)にどのような法律規制が課せられるのか、という点だと思います。
この点について、まずは、その全体像から見ていきましょう。
3 インシュアテック(保険×AI)における法律の全体像
インシュアテック(AI×保険)に関わる主な法律は、以下の4つとなります。
- 保険業法
- 景品表示法
- 個人情報保護法
- 薬機械(旧薬事法)
この中でも、特に注意しなければいけないのは「
保険業法」と「
景品表示法」です。
これらの法律には、新たな保険商品を開発する際に、必ず注意しなければいけない規制が設けられています。
そこで、まずは「保険業法」と「景品表示法」の規制について、確認していきたいと思います。
4 「保険業法」が定める業務範囲の限界を超えていないか?
「
保険業法」とは、保険会社、保険代理店など保険に携わる事業者が守るべきルールを定めた法律です。インシュアテック(AI×保険)との関係でまず検討すべきは、やろうとしている事業が、
保険業法で許された業務範囲を超えていないか?という点です。
保険業法上、保険会社は保険業に専念すべし!という義務を負担しているため、法律で「やっていいですよ」と決められた範囲を超えて業務を行うことはできないとされています。
たとえば、自動車保険に加入した場合、「ロードサービス」が無料で付いてくることがありますよね。タイヤ交換やガス欠、キー閉じ込みなどの車両トラブルの対応やレッカーサービスなどです。
これが許されるのは、ロードサービスが保険業法に書かれた業務の範囲内だからです
このように保険会社が行う業務に制限が設けられている理由は、
加入者を保護するためです。保険会社が本業をおろそかにして他の業務を行った結果、これに失敗して保険会社自身に損害が生じてしまった場合、会社にプールしていたお金が損害の補填に当てられてしまい、ひいては加入者に保険金を支払うことができないおそれがあるからです。
このような観点から、保険会社が行うことができる業務範囲は以下の3つに限られています。
- 固有業務
- 例示的付随業務
- その他付随業務
順に見ていきましょう。
(1)固有業務
「
固有業務」とは、保険の引受け・保険料として受け取った金銭の運用といった保険会社が行う通常の業務を指しています。
(2)例示的付随業務
「
例示付随業務」とは、保険業法に本業に付随する業務として列挙されたものです。固有業務と関連し、固有業務の規模を超えない業務が、これにあたります。具体的には、デリバティブ(金融派生商品)取引といった金融業に関係する業務の代理や事務の代行、債務の保証などが列挙されています。
(3)その他付随業務
3つ目として、「その他付随業務」というものがあります
「
その他付随業務」とは、バスケット条項(包括条項)で、固有業務でも例示付随業務でもないが、保険業務に関連性のあるものをいいます。
先ほど例としてあげたロードサービスは、固有業務にも例示付随業務でもなくこの「その他付随業務」にあたるとされています。
ただ、なんでもかんでも「その他付随業務」として許されるわけではありません。
「その他付随業務」にあたるか否かは、以下の観点を総合的に判断することになります。
- その業務が、固有業務、例示的付随業務に準じているか
- 関連する固有業務の規模よりも、その業務の規模が大きくなっていないか
- その業務が、保険業に近い業務か(保険業と機能的に似通っているか、リスクが同じといえるか)
- 固有業務を遂行する中で生じた余剰能力の有効活用を目的として行う業務か
「その他付随的業務」にあたれば、保険会社はその業務・サービスを行えますが、あたらない場合には、その業務を行ってしまうと保険業法違反として、違法になります。
仮に、違反した場合、
という行政処分を受ける可能性があります。
また、違反の程度や、頻度によっては、行政から「
業務改善命令」や「
業務停止命令」などといった処分を受ける可能性があります。
これらの命令を受けると、金融庁のサイトで
企業名付きで公表されるため、会社のイメージダウンにつながる重いペナルティだといえます。
もっとも、「その他付随業務」にあたるか否かは①~④の抽象的なルールを見るだけでは判断がつかないため、実務では保険業法を管轄する金融庁との調整やガイドライン等を参照することが重要です。
以上のように、保険会社が行うことができる業務範囲は制限されています。新たな保険商品を開発する際には、保険に付帯するサービスについても注意して設計する必要があります。
それでは、保険業法上の規制をもう1点見ていきましょう。
※「その他付随業務」の取扱いについては、金融庁がまとめた「
保険監督に係る事務処理上の留意点」の「III -2-12 付随業務の取扱い」もご参照ください。
5 保険業法が定める「特別の利益提供の禁止」にあたらないか?
保険会社は、保険業法上、保険契約者や保険加入の見込客に対し、「特別の利益の提供」をすることはできません。
「
特別の利益の提供」とは、保険料の割引をしたり、いったん保険料を支払ってもらってから割り戻しをしたり、保険料の額と比べてお得感が強い「おまけ」を提供することをいいます。
このような「特別の利益の提供」が禁止されているのは、保険制度を守るためです。たとえば、保険会社がAさんの保険料は半額にし、同じ保険に加入したBさんには割引しないといった不公平な対応を行えば、誰も保険会社を信用しなくなってしまいます。また、保険会社がこぞって保険料の値引き競争を繰り広げた結果、一部の保険会社が保険金を払うことができず倒産するおそれがあります。これらの事態が起きないよう保険制度を維持することが、「特別の利益の提供」の禁止の目的です。
そのため、「特別の利益の提供」にあたるか否かは以下の3点を基準に検討することになります。
- 提供するものの経済的価値や内容が、過剰なものとなっていないか
- 提供するものが、実質的に保険料の割引・割り戻しに該当するものになっていないか
- 提供するものが、保険契約者間の公平性を著しく阻害するものとなっていないか
たとえば、保険会社が、保険契約者にポイントを与えるケースを考えてください。そのポイントの経済的な価値が高額であったり、与えられたポイントが金銭や商品券等と交換しやすく実質的に割り戻しといえる場合、「特別の利益の供与」と判断される可能性が高いと考えられます。
なお、どうしても「特別な利益の提供」をしたい場合には、「事業方法書」に記載して内閣総理大臣からの
認可を受ける必要があることに注意が必要です。
仮に、「特別な利益の提供」を認可を受けず行ったとしても、保険業法上の罰則はありません。
もっとも、この場合においても、行政から「
業務改善命令」や「
業務停止命令」などといった処分を受ける可能性があります。これらの命令を受けると、金融庁のサイトで
企業名付きで公表されるため、会社のイメージダウンにつながる重いペナルティだといえます。
このような事態を避けるため、適切に認可を得ることが重要です。
以上から、保険会社として、保険契約者や見込客に提供するものは少額のポイントや粗品などにしたり、保険契約者や見込客から「特別の利益の提供」を求められても断るという対応が必要といえます。
これまで、保険業法のルールを確認してきましたが、保険契約に「おまけ」をつける場合、保険業法だけでなく「景品表示法」のルールも守る必要があります。
次に、「景品表示法」の規制を見ていきましょう。
6 「景品」としての上限価格を超えていないか?
(1)景品表示法とは
「
景品表示法(略称:景表法)」とは、提供する商品やサービスについて、その「品質や価格力」によらずに、豪華なおまけなどによって勧誘することを取り締まる法律です。
このように豪華なおまけなどによる勧誘行為を規制しているのは、企業間で過剰な景品合戦となり、本来、力を入れるべき商品やサービスがないがしろにされるのは、消費者にとってデメリットとなるためです。
「景表法」の規制対象となっているものの1つに「
総付景品(そうづけ・けいひん)」というものがあります。
「
総付景品」とは、ある商品の購入者やサービスへの加入者、来店者など、一定の条件をみたした人全員にもれなく提供される景品のことをいいます。
例えば、ファミマなどで700円以上お買い上げの方にはもれなくクジ引きできます!といったキャンペーンなどが挙げられます。
配ろうとしているおまけが「総付景品」に当たる場合には、おまけの価格が本体商品の価格(
取引価額)の20%の範囲内に収まっていなければならないとされています。
たとえば、1万円の保険料を支払う保険契約を締結した場合、景品表示法上、おまけとして許容される上限は、2000円となります。
反対に例えば1000円のお食事券を提供することは、本体価格1万円に対して価格が10%にすぎないため合法です。
(2)ペナルティ
景表法に違反したとしてもいきなり「懲役〇年」、「罰金〇円」といったぺナルティを受けるわけではありません。
以下のように、事業者には「言い訳のチャンス(弁明の機会)」が与えられ、それでもなお違法なことをしているとジャッジされた場合にはじめて、刑事罰という重いペナルティを受ける流れになっています。
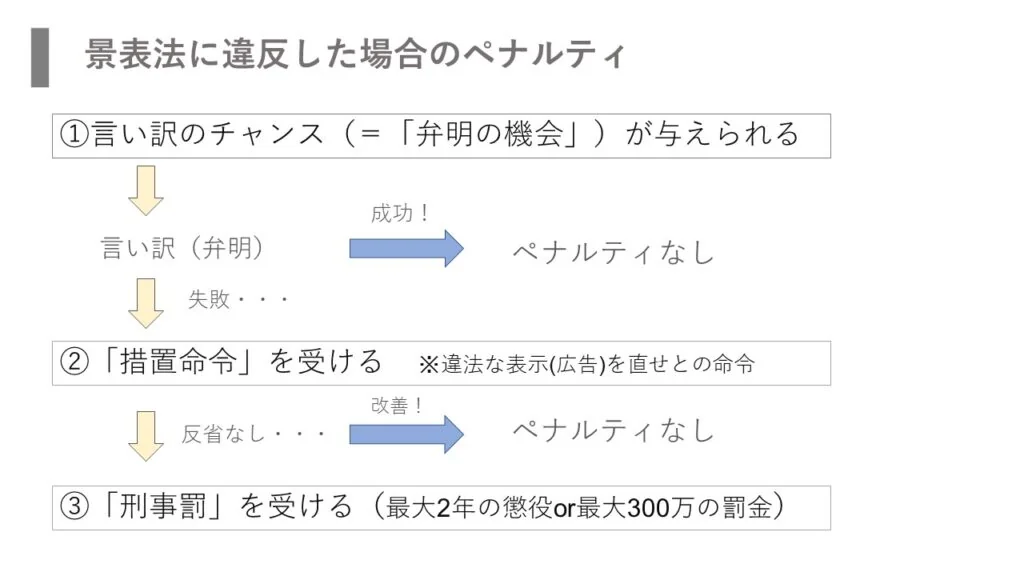
具体的な措置命令の内容としては、違反したことを一般消費者に知らせることや、再発防止策をすることなどがあります。
仮に、この措置命令に従わず改善がみられない場合には刑事罰として、
のどちらかが科せられる可能性があります。
なお、措置命令がだされた時点で、事実関係や違反行為の内容が消費者庁のサイトに
企業名付きで公表されてしまうため、景表法に違反しないよう、上限額はあらかじめ確認しておくことをおすすめします。
このように、保険契約に際し「おまけ」を提供する場合には、保険業法のみならず、景品表示法の規制についても考慮する必要があります。
以上のように、これまでは、保険商品に共通する法律問題について見てきましたが、開発する保険商品の内容次第では、これとは別に様々な法律によって規制されます。
次の項目からは、日本において代表的な「
データドリブン保険」である、①
テレマティクス保険と②
健康増進保険を例にとって、順に見ていきましょう。
※「総付景品」について詳しく知りたい方は、「
そのおまけは景表法違反かも?総付景品規制の4つのポイントを解説!」をご覧ください。
7 テレマティクス保険
(1)テレマティクス保険とは
「
テレマティクス」とは、「Telecommunication(通信)」と「Infomatics(情報処理)」を組み合わせた造語です。この「テレマティクス」を自動車に活用し、自動車に設置したIoTデバイスから運転情報などを保険会社が取得し、分析結果から保険料率を算定する保険を「
テレマティクス保険」といいます。
「テレマティクス保険」は大きく分けて以下の2つに分けることができます。
- PAYD(Pay As You Drive)型
- PHYD(Pay How You Drive)型
「
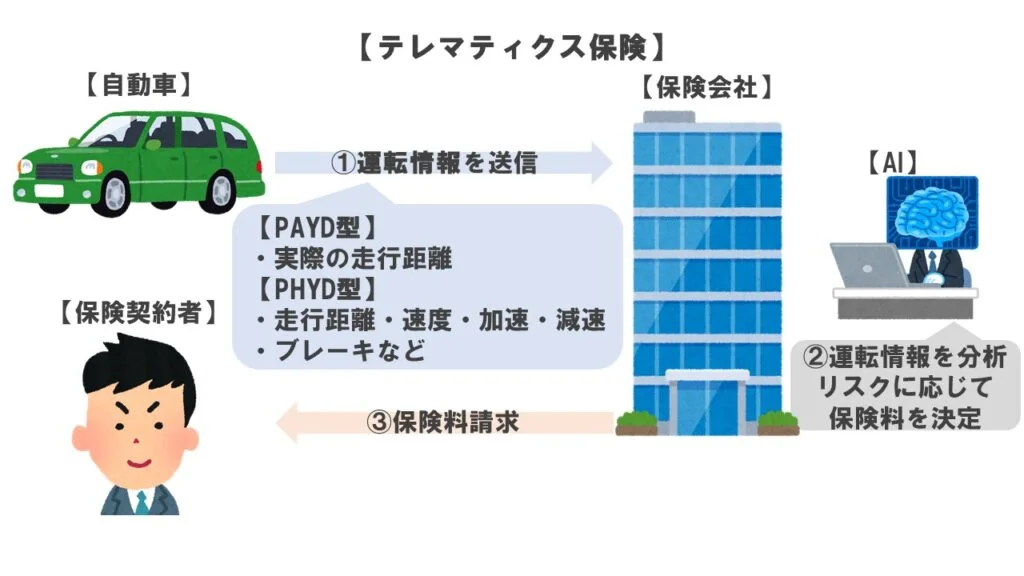
PAYD型」は、保険会社が自動車に設置されたIoTデバイスを通して、実際の走行距離を取得し、距離に応じて保険料を変動させる保険です。
一方で、「
PHYD型」は、保険会社が自動車に設置されたIoTデバイスを通して、運転情報(走行距離や速度、加速、減速、ブレーキなど)を取得し、保険者のリスクの度合いを分析します。保険会社は自社の算定基準にもとづき運転情報をベースにリスク・安全性をスコアリングし、このスコアに応じて保険料を決めます。
安全なドライバーであれば、保険にお世話になるリスクは相対的に低いわけですから、その分、例えば保険料をキャッシュバックしてあげよう、といったタイプの保険をいいます。
「テレマティクス保険」の仕組みを分かりやすくしたのが、以下の図です。
以上のような仕組みをもつテレマティクス保険ですが、この保険にどのような問題があるのでしょうか。
以下で見ていきましょう。
(2)「保険業法」との関係
保険会社が、
新しい保険商品を取扱う場合や
保険料の変更を行う場合には、
商品認可申請を行い、
内閣総理大臣の認可を得る必要があります。
そのため、これまでテレマティクス保険を取り扱っていなかった保険会社が同商品を取り入れたい場合や、新規に保険事業に参入しようとする事業者は、
商品認可申請という特殊な申請を行う必要があります。
(3)ノンフリート等級別料率制度との関係
①「ノンフリート等級別料率制度」とは
「
ノンフリート等級別料率制度」は、9台以下の車を保有している者を対象に、事故歴に応じて1等級から20等級に分類し、事故歴があるドライバーの等級を下げ保険料を割増しにし、逆に、事故歴がない優良ドライバーの等級を上げ保険料を割引く制度です。
日本では、各保険会社の自動車保険に共通して設けられている制度です。保険契約者間の保険料負担の公平性を確保することが目的です。
そのため、事故歴があるドライバーと事故歴がない優良ドライバーが同じ等級となっても、適用される割引率は、事故歴がない優良ドライバーのほうが良くなるようになっています。
なお、この等級は、保険会社を変更しても引き継がれることになっています。
②「ノンフリート等級別料率制度」との違い
「テレマティクス保険」は、各々の保険会社の分析やスコアリングに統一規格がありません。どんなに優良なドライバーであっても、保険会社を変更すると、
等級は引き継がれません。
そのため、ドライバーが等級の引継ぎの有無によって、加入する保険を選択するような場合には、「テレマティクス保険」は選択肢から外れてしまう可能性があります。
「テレマティクス保険」を商品として開発する際には、それまでの等級を料率算定に盛り込むなど、既存の制度も考慮したうえで、商品開発を行う必要があります。
8 健康増進型保険
(1)健康増進型保険とは
「
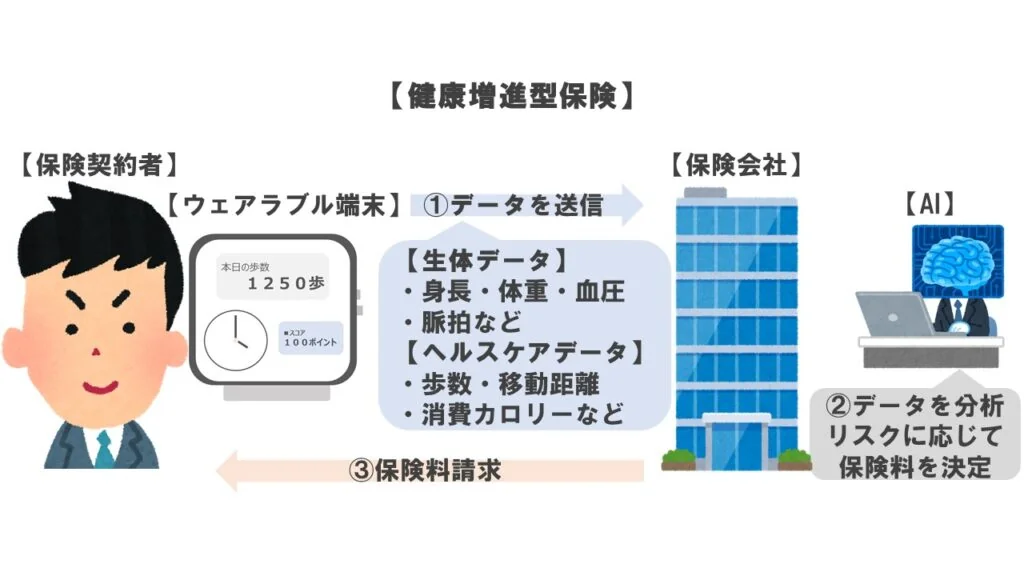
健康増進型保険」とは、保険会社がウェアラブル端末(身に着けることが可能な端末)を通して被保険者の生体データ(身長や体重、血圧、心拍など)や行動記録(歩数など)といったヘルスケアデータを取得し、分析結果から保険料を算定したり、保険料の割引やキャッシュバックなどを行う保険です。
「健康増進型保険」を分かりやすく図にすると以下の通りとなります。
(2)「保険業法」との関係
保険会社が、
新しい保険商品を取扱う場合や
保険料の変更を行う場合には、
商品認可申請を行い、内閣総理大臣の
認可を得る必要があります。
この点は、テレマティクス保険と同じです。
もっとも、テレマティクス保険とは異なり、保険会社が取得するデータは、生体データやヘルスケアデータといったように契約者にとってセンシティブな情報です。そのため、保険業法は、契約者の情報が漏えいなどしないよう、保険会社に対して
安全管理措置を義務付けています。
(3)「個人情報保護法」との関係
「
個人情報保護法」とは、事業者が「個人情報」を取扱う際のルールを定めた法律です。生体データやヘルスケアデータは、個人を特定できる情報であるため個人情報保護法上の「
個人情報」にあたります。
ここで問題となるのは、生体データやヘルスケアデータといったセンシティブな情報が「個人情報」の中でもさらに慎重な取扱いが必要とされている「
要配慮個人情報」にあたるかどうかいという点です。「
要配慮個人情報」にあたる場合は、その取得に際し、保険会社は
本人から同意を得なければなりません。
「
要配慮個人情報」とは、人種、信条、社会的身分、病歴、犯罪の経歴、犯罪被害を受けた事実その他本人に対する不当な差別、偏見等が含まれた「個人情報」をいいます。
個人情報保護委員会がまとめた「
個人情報の保護に関するガイドライン(通則編)」では、健康診断、診療の事業とは関係ない方法により、身長、体重、血圧、脈拍、体温などといった
個人の健康に関する情報を取得したとしても、「要配慮個人情報」にあたらないとの見解が示されています。
そのため、保険料率算定のために、生体データやヘルスケアデータを取得したとしても、そのようなデータは「個人情報」にはあたるものの、「要配慮個人情報」にはあたらないことになります。
(4)「薬機法」との関係
「
薬機法(旧薬事法)」とは、医薬品に加えて、医療機器の品質や有効性、安全性を確保するための法律です。「医薬品」だけでなく、「医療機器」についても不適切なものが流通しないようにさまざまなルールが定められています。仮に、データを取得するためのウェアラブル端末が医療機器にあたる場合、製造販売に際して、薬機法上の
申請が必要になったり、医療機器販売業者等の
営業所管理者を配置しなければなりません。
このように、薬機法の適用があるかどうかは、端末が「
医療機器」にあたるか否かによって決まります。
この点、薬機法は、「
医療機器」を以下のように定義しています。
- 人の病気の診断、治療、予防に使用されるもの
- 人の構造、機能に影響を及ぼすことが目的の機械器具等であること
+
- ①②のいずれかにあたり、政令で定められたもの
この定義からすると、取得情報が、単に健康状態を示す数値や歩数などの健康増進に関する情報である場合には、①・②のいずれにもあてはまらず、医療機器にはあたりません。
一方で、心電図や血圧測定といった診断や治療方針に影響する機能を有する場合、①③にあたり、医療機器と判断される可能性がありますので、注意が必要です。
(5)クリームスキミングの問題
「
クリームスキミング(危険選択)」とは、保険金の支払いのリスクの大小によって保険料を設定するといったように、保険会社が、契約者と保険契約を結ぶリスクを評価するなどして、契約承諾の可否などを決定することをいいます。極端な場合、保険金の支払いのリスクが高い人は、保険への加入を断られる可能性もあります。
それでは、AIが発達し、遺伝子情報や健康診断結果から、将来病気になるか?といった分析が可能になった場合に、クリームスキミングを目的として、遺伝子情報や健康診断結果のデータを分析することに何の問題もないのでしょうか。
この点、新しい保険商品を開発する場合には、以下の基準をみたしている必要があります。
- 特定の者に対して不当な差別的取扱いをするものでないこと
- 公序良俗に反するものでないこと
これらの基準に反しているとして、遺伝子情報などを用いた保険商品を取り扱うことに関して、保険業法上の申請をしても認可が下りない可能性があります。
また、たとえ保険業法上の認可がおりて、保険商品として認められたとしても、遺伝子情報に基づく検査結果や健康診断結果のデータは、個人情報保護法上の
「要配慮個人情報」にあたります。
そのため、これらのデータを保険料算定のために取得する場合には、
本人の同意が必要になります。
以上のように、AIが用いられた保険商品における個別の法律問題を見てきましたが、AIは業務効率の改善のためにAIが用いられる場合もあります。
最後に、業務の効率化として、
- 保険募集
- 引受審査
の法律問題について見ていきましょう。
9 保険募集・引き受け審査にAIを活用するケース
(1)保険募集
たとえば、AIに保険商品を覚えさせることができれば、
保険の募集に際して、顧客にとっておすすめの保険を提案できるようになります。
もっとも、保険会社には、保険募集に際し、
重要事項の説明義務や
顧客の意向把握義務が課されています。AIを用いても、これらの義務を課されていることに変わりはないため、AIを保険募集に導入する際には、これらのルールをしっかりと守ることが重要です。
(2)引き受け審査
「
引き受け審査」とは、保険加入希望者を保険会社が審査し、加入を認めるか判断することをいいます。保険会社における保険の引き受け審査には、審査を行う人のスキル・経験が不足していると審査に時間がかかる、審査そのものができないといった課題があります。この点、引き受け審査にAIを導入すれば、このような課題を解消することができます。
もっとも、保険会社は保険契約者を公平に扱う「
公平の原則」を徹底する必要があります。
「
公平の原則」とは、保険契約者(保険に加入しているすべての人)の公平を維持しなければならないという原則のことをいいます。
たとえば、病気になる可能性が高い人の保険料を高くし、反対に、病気になる可能性が低い人の保険料を低くすることにより、保険契約者間の公平性を維持するということが考えられます。AIを引き受け審査に導入するにあたっては、この原則が適切に維持されるようにAIを設計するとともに、保険会社は、原則が適切に適用されているかを確認する必要があります。
10 小括
インシュアテックの領域は、保険そのものに対する規制だけでなく、保険とともに提供するサービスなどに対する規制、AIが分析するデータについての規制、などといったように、多くの規制があります。
インシュアテック領域への参入を考えている事業者は、自社の事業内容を正確に理解したうえで、どのような規制を受けるのか、などという点をきちんと把握することが非常に重要です。
11まとめ
これまでの解説をまとめると、以下のようになります。
- 「インシュアテック」とは、保険に関して、AIやIoT技術を活用し、新たな保険商品・サービスの開発や提供、業務の効率化を図ることである
- インシュアテックに関わる主な法律は、①保険業法、②景品表示法、③個人情報保護法、④薬機械(旧薬事法)の4つである
- 保険会社が行うことができる業務範囲は①固有業務、②例示的付随業務、③その他付随業務の3つである
- 保険会社は、保険業法上、保険契約者や保険加入の見込客に対し、「特別の利益の提供」をすることを禁止されている
- 保険契約の締結に際し景品を提供する場合、景品表示法の「総付景品」にあたる
- 「総付景品」は、取引の価額の20%の範囲内で、正常な商慣習に照らして適当と認められる限度に制限されている
- 「テレマティクス保険」には①PAYD(Pay As You Drive)型、②PHYD(Pay How You Drive)型の2つがある
- 保険会社が、新しい保険商品を取扱う場合や保険料の変更を行う場合には、商品認可申請を行い、内閣総理大臣の認可を得る必要がある
- 「健康増進型保険」では、ウェアラブル端末を通して取得するデータを適切に管理する必要がある
- 「健康増進型保険」では、ウェアラブル端末が薬機法上の「医療機器」にあたらないか検討する必要がある
- AIに分析させるため遺伝子情報や健康診断結果を取得する場合は、「要配慮個人情報」として本人の同意が必要である
- 保険商品の開発、AIの開発にあたっては、「クリームスキミング」と「保険契約者間の公平」の問題を検討する必要がある