はじめに
契約を締結する相手方と打合せを重ねてようやく
業務委託契約書は作成したものの、「この契約書は印紙を貼らないといけないの?」「いくらの印紙を貼ればいいの?」と迷うことはないですか?
実は、同じ「
業務委託契約書」という表題の契約書であっても、印紙が必要なケースと不要なケースがあります。
ここでは、今さら聞けない印紙のキホンから、業務委託契約書に印紙が必要かどうかの見極め方まで弁護士が詳しく解説します。
1 業務委託契約書とは
(1)「請負」と「委任(準委任)」
「
業務委託契約書」とは、発注者が外部の企業や個人に業務を委託するときに作成する契約書のことをいいます。
一口に「
業務委託」と言っても、実はこの言葉は法律で定められた用語ではなく、法律上は「
請負」か「
委任(準委任)」のどちらかになります。
「
請負契約」とは、一方が「
仕事の完成」を約束し、相手はその仕事の結果(成果物)に対して報酬を支払う約束をすることによって成立する契約のことをいいます。仕事の完成さえすればいいため、完成に至るまでの過程は重視されません。
一方で、「委任」の場合は、「仕事の完成」までは求められていません。
「
委任契約」とは、やってもらった仕事そのものに対して代金を支払うことを約束することによって成立する契約のことをいいます。誰がその仕事を行ったかなど、仕事の過程が重視される契約だといえます。
外部に発注した業務が「請負」なのか「委任」なのかということは、実は契約書に印紙を貼る必要があるかどうかを判断する重要な区別になるのです。
(2)「請負」と「委任(準委任)」の違い
実際に取り交わされる契約書のタイトルには「業務委託契約書」「業務請負契約書」「業務委任契約書」など様々なタイトルが使われます。
そのため、契約書のタイトルだけでは「請負」なのか「委任」なのか判断できないケースが多くあります。
そして、たとえタイトルが「請負契約」・「委任契約」となっていても、契約の内容がタイトルと合致しているとは限りません。
では、どのように「請負」と「委任」を判断すればいいのでしょうか。
請負と委任の違いには、報酬を請求できるタイミングや、当事者が負う責任、中途解約の可否などいろいろな違いがありますが、最も大きな違いは「何を目的として契約をしたのか」という点です。
具体的には、「請負」と「委任」は以下の通りに分けることができます。
- 仕事の完成(成果物)を目的とした契約内容 → 請負契約
- 仕事をしてもらうこと自体が目的(仕事の過程が目的)の契約内容 → 委任契約
例えば、外部の清掃業者に清掃を頼むときの契約を例に挙げてみましょう。
清掃の完了を目的として依頼するのであれば、「清掃の完了=仕事の完成」となりますので、この場合には「
請負契約」となります。もっとも、「清掃の完了=仕事の完成」とするのであれば、どうすれば清掃が完了したといえるのか、その基準を発注者が決めなければいけません。具体的には、ほこりや塵の量を測定(清浄度測定)し、規定値を下回ることを基準とすることが考えられます。クリーンルームなど、ほこりや塵の量が影響する場合には、請負契約での清掃業務の依頼もあり得るでしょう。
一方で、オフィスの清掃においては、清掃が完了しても、通常、ほこりや塵の量の測定などしません。
これは、何をもってオフィスの清掃が完了したかという基準を決めることが手間で、発注者としても、清掃という業務さえ行ってくれれば問題ないからです。
そのため、多くの場合、清掃業務を委託する際には、「
委任契約」が締結されます。。
このように、清掃業務を委託する場合であっても、契約の目的や内容次第で、「請負」にも「委任」にもなり得るのです。ここからは、この違いが契約書に貼る印紙にどのように関係するのかを見ていきましょう。
※請負契約と委任契約の違いについてさらに詳しく知りたい方は、
「請負契約と準委任契約は何が違うのか?6つのポイントを弁護士が解説」をご参照ください。
2 印紙を貼らなければいけない書面とは
(1)なぜ印紙を貼らなければいけないのか
私たちが一般的に「
印紙」と言っているのは「
収入印紙」のことを指します。収入印紙は、税金や手数料などを徴収するために国が発行しているもので、郵便局・法務局・コンビニなどで買うことができます。
日常の取引の中で作成する契約書や領収書などのうち、法律で定められた一定の文書(「
課税文書」といいます)を作成したときには「
印紙税」という税金を納めなければいけません。つまり、印紙を買って文書に貼ることが、印紙税を納税するということになるのです。
(2)印紙が必要な書面とは
印紙が必要な書面(課税文書)については、「
印紙税法」という法律の中で細かく定められており、計20種類の課税文書とされています。
課税文書の具体的な例は、以下のとおりです。
- 不動産売買契約書
- 土地賃貸借契約書
- 金銭借用証書
- 貨物運送引受書
- 工事請負契約書
- 売買取引基本契約書
- 売上代金等の領収書
- 借入金の受取書
この20種類の課税文書のうち
業務委託契約に関係するのは、以下の2種類です。
- 請負に関する契約書(2号文書)
- 継続的取引の基本となる契約書(7号文書)
3 請負に関する契約書(2号文書)
(1)請負の業務委託契約書には印紙が必要
業務委託契約のうち、「
請負」に関する契約書は、印紙が必要です。
他方、業務委託契約書の「委任」については、課税文書となっていないため、印紙は不要ということになります。
そして、請負に関する契約については、契約金額に応じて、貼らなければいけない印紙の額が異なります。
契約金額が大きければ大きいほど、印紙税額が大きくなりますが、
契約金額が1万円未満のときは、印紙は不要となっています。契約金額に応じた具体的な印紙税額については後の項目で説明します。
(2)契約書を変更する覚書にも印紙が必要な場合がある
また、ここで注意しなければいけないのは、「
覚書」や「
念書」などです。
一度締結した請負に関する契約書に間違いがあったり、後になって事情が変化し、契約内容を変更せざるを得なくなることはよくある話です。この場合、改めて請負に関する契約を締結することもありますが、多くの場合、「覚書」や「念書」といった書面で、締結済みの契約書の契約内容の一部を修正することになります。
ここで使用する「覚書」や「念書」なども、請負に関する契約書として印紙が必要になる場合があります。
具体的には、請負に関する契約書の「重要な事項」を変更するために作成された契約書には印紙が必要になります。
ここでいう「
重要な事項」とは、以下の通りです。
- 請負の内容
- 請負の期日または期限
- 契約金額
- 取扱数量
- 単価
- 契約金額の支払方法または支払期日
- 契約期間
- 契約につけられる条件
- 債務不履行の場合(受注者が契約通りに業務をしなかったときなど)の損害賠償の方法
このように、業務内容、日付、お金にまつわることを変更する場合、覚書など請負に関する契約書を変更する契約書にも印紙を貼らなければいけないのです。
4 継続的取引の基本となる契約書(7号文書)
(1)継続的取引の基本となる契約書とは
「
継続的取引の基本となる契約書」とは、次の5つの条件を全てみたした契約書のことをいい、印紙が必要となります。
- 利益を得ることを目的として事業を行っている者が締結する契約であること
- 売買、売買の委託、運送、運送取扱い、請負のいずれかの取引に関する契約であること
- 2つ以上の取引を継続して行うための契約であること
- 2つ以上の取引に共通して適用される取引条件について定めていること
- 電気、ガスの供給に関する契約でないこと
条件の②からもわかるとおり、業務委託契約書も、その契約内容が「請負」契約であれば、継続的取引の基本となる契約書にあたる可能性があります。
他方、業務委託契約書の契約内容が「委託」契約であれば、継続的取引の基本となる契約書にあたりません。
なお、条件①の「利益を得ることを目的として事業を行っている者」のことを「
営業者」といいます。つまり、①は営業者間の契約であることが条件となっていますが、契約の相手方が国や地方公共団体だった場合、これらの者は営業者にはあたりません。そのため、国等との契約が継続的取引の基本となる契約書(7号文書)となることはありません。
また、この5つの条件を満たしていても、
契約期間が3ヶ月以内+
更新の定めがないものは7号文書から除かれています。
継続的取引の基本となる契約書の例としては、機械の販売とメンテナンスを行う会社に対して、一定期間、機械の納品とメンテナンス業務を依頼する場合に、全ての取引(納品とメンテナンス)に共通した定めが記載された書面などです。
(2)契約書を変更する覚書にも印紙が必要な場合がある
請負に関する契約と同様に、継続的取引の基本となる契約書も覚書などで「重要な事項」を変更する契約を締結した場合、その覚書などに印紙が必要になります。
ここでいう「重要な事項」とは、
- 上で説明した「継続的取引の基本となる契約書」の5つの条件
- 契約期間
です。
これらについて継続的取引の基本となる契約書を変更する契約書を締結する場合には、印紙が必要になるため注意してください。
(3)2号文書・7号文書のどちらにもあたる場合にはどうすればいいのか
ここまで確認してきたとおり、業務委託契約書の「請負」は、請負に関する契約書(2号文書)、継続的取引の基本となる契約書(7号文書)のどちらの条件にも当てはまり、2号文書であり、7号文書でもあるといった状況が生まれることがあります。
この場合は、印紙はどうすればいいのでしょうか。以下のようにルールが決まっています。
- 契約書に金額の記載がある場合 ⇒請負に関する契約書(2号文書)
- 契約書に金額の記載がない場合 ⇒継続的取引の基本となる契約書(7号文書)
ここでいう金額の記載があるかどうかは、支払われる金額か計算方法が契約書に書かれているかどうかで判断されます。
たとえば、単価のみ記載され、契約期間が定められていなければ、結局、いくら支払われるのか計算することができません。このような場合には、契約書に金額の記載がないものとして扱われます。
このように、業務委託契約書の請負は、2号文書、7号文書、にあたる可能性があります。もっとも、手元にある契約書が、どの号に該当するかどの順番で検討していけばいいかわからない方もいるかと思います。
次の項目では、請負契約書に印紙が必要かどうか判断するためのフローと、具体的に貼らなければいけない印紙の額について説明していきます。
5 印紙が必要かどうかの判断フローと金額
(1)印紙が必要かどうかの判断フロー
印紙が必要かどうかは、文書全体を1つとみて判断するだけではなく、その文書に記載されている個々の内容について判断します。また、単にその文書のタイトルや、形式的な表現などによらず、実質的な意味にもとづいて判断します。その判断は、関係する法律の規定や、当事者が了解している事項、基本契約が別にあるときはその内容、慣習なども考慮して、総合的に行うことになります。
手元にある業務委託契約書に印紙が必要かどうかは、下図のようにフローに沿って判断していきましょう。
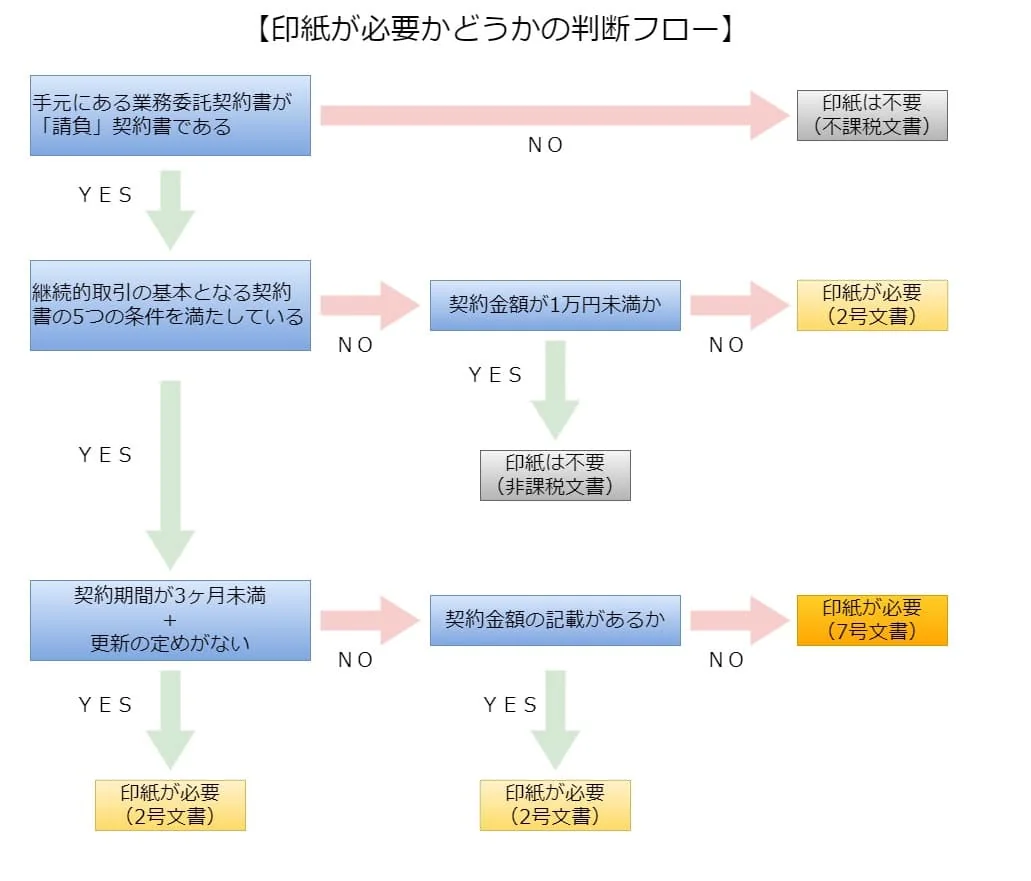
まずは、手元にある業務委託契約書が「請負」なのか、「委任」なのか確認してください。「請負」ということであれば、金額が1万円未満の場合以外、印紙が必要になります。どの号に基づいて印紙が必要となるかは、フロー図でご確認ください。
(2)貼らなければいけない印紙の金額
それでは、作成した契約書が課税文書にあたるとき、具体的にいくら分の収入印紙を貼らなければいけないのでしょうか。
契約書が継続的取引の基本契約書(7号文書)のときは、一律4000円分の印紙を貼らなければいけません。
請負契約書(2号文書)のときは、契約書に記載されている契約金額に応じて印紙税の金額が定められています。
表にまとめると以下のとおりとなります。
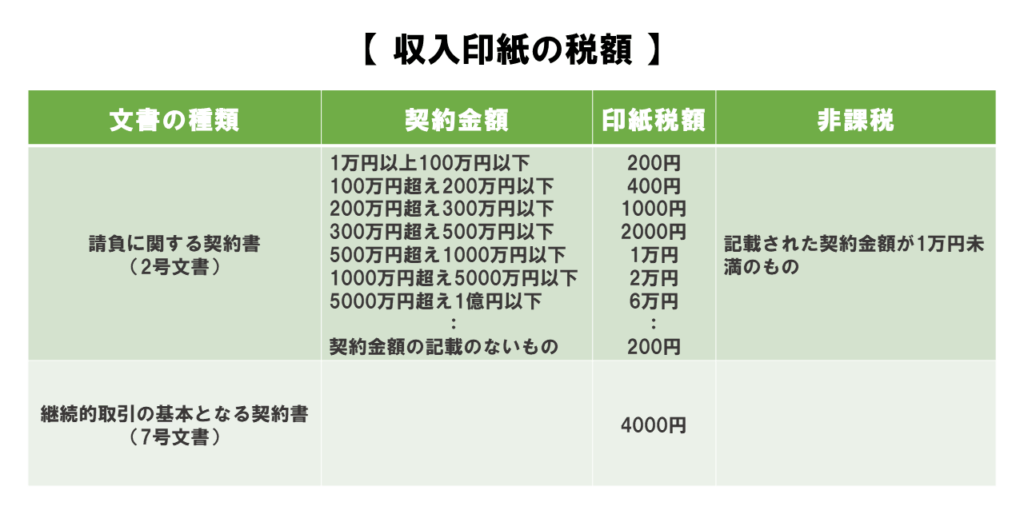
表からも分かるとおり、請負に関する契約書については、契約金額が高くなれば印紙税額が高くなります。
ここで注意しなければいけないのは、請負に関する契約書(2号文書)については、契約金額の記載がない場合も200円の印紙が必要な点です。
また、平成26年4月1日から令和2年3月31日までの間に作成される
建設工事の請負契約書については軽減措置の対象となり通常より少ない印紙税額となっています。詳細は
国税庁のWebサイトでご確認ください。なお、この軽減措置期間は延期される可能性もありますので、最新情報を確認する必要があります。
(3)印紙が不要な書面とは
判定フローの図にもあったとおり、業務委託契約書は、以下の印紙が不要な書面
にあたることがあります。
「
不課税文書」とは、印紙税法において印紙が必要と定められた書面
以外の書面のことをいいます。
たとえば、業務委託契約書では、「委任」での契約が不課税文書となります。
「
非課税文書」とは、印紙税法において、
課税しないと定めがある書面のことをいいます。
たとえば、請負に関する契約において、契約金額が1万円未満の契約については、非課税文書となります。
また、以下の者が作成した書面も非課税文書となります。
- 国
- 地方公共団体
- 国立大学
- 日本政策金融公庫
- 信用保証協会
不課税文書や非課税文書であれば、印紙は不要となります。
契約書の内容だけでなく、誰がその書面を作ったかによって、印紙が不要となるケースもあることを覚えておくとよいでしょう。
実は、ここで説明した誰が書面を作ったかの問題は、印紙を誰が貼らなければいけないかという点にも関わってきます。次の項目では、契約した当事者のどちらが印紙を貼らなければいけないかを確認していきましょう。
6 印紙はどちらが貼らなければいけないのか
(1)納税義務を負うのは書面の作成者
印紙税は、契約書(課税文書)を「作成した人」が納税義務を負います。
実際には契約当事者のどちらかが契約書を2通作成しているわけですが、「作成した人」は誰になるのでしょうか。
ここでいう「
作成した人」とは、その契約書に記名・押印した人、つまり契約の当事者双方です。つまり印紙税(=印紙代)は当事者双方が共同で負担しなければいけないものなのです。
契約書には、通常「本契約締結を証するために、本書2通を作成し、両当事者がそれぞれ記名押印の上、各1通を保有する」という内容が記載されます。この場合には、2通それぞれに印紙を貼る必要があるので、契約当事者が契約書1通分ずつ折半して負担するのが一般的です。
(2)国等と締結する契約書にも印紙は必要
さきほど、国等が作成した書面であれば、
非課税文書になると説明しました。
もっとも、契約書は、国等と事業者が共同で作成したものとなります。
この場合、契約書に印紙は必要になるのでしょうか。
国等が国等以外の者と共同で作成した書面については
- 国等が保管する書面⇒印紙が必要(書面の作成者は国等以外)
- 国等以外が補完する書面⇒印紙不要(書面の作成者は国等)
ことになっています。
ややこしければ、国等との業務委託契約書を締結する場合に、それが請負契約であれば、契約書2通のうち1通には契約金額に応じた印紙が必要になる、そして、印紙を貼った契約書は国等が保管すると覚えてください。
このように、業務委託契約書が2通あれば、その両方に印紙を貼ることが原則であり、契約の相手方によっては、例外的に、1通にのみ印紙が必要になるのです。
もっとも、印紙はただ貼り付けるだけではダメです。次の項目では、貼り付けた印紙に行わなければいけない作業を説明していきます。
7 消印?割印?印紙とハンコの関係
契約書に印紙を貼るとき、気を付けなければいけないことがもう1つあります。
印紙を買ってきて貼る、というだけでは不十分で、
消印(
割印)をして「印紙を消す」という作業が必要です。「印紙を貼る+消印」ではじめて「納税」がされた、ということになります。
「
消印(
割印)」とは、下図のように、書面と印紙にかかるようにハンコを押すことをいいます。
これには印紙の再使用を防止する目的があります。
一般的には、契約書の記名・押印のときに同じハンコを使ってなされることが多いのですが、同じハンコでなくてもいいし、署名でもかまいません。印紙の再使用さえ防止できれば問題ないからです。
そのため、契約の当事者が会社であるときは、代理人・使用人・従業者のハンコまたは署名でも問題ありません。
また、上の図のように、契約の当事者(=文書の作成者)双方のハンコを使うことが多いですが、作成者のうち1人のハンコだけでもかまわないことになります。
8 印紙を貼らなかった場合のペナルティ
(1)ペナルティ
契約書に印紙が貼られていなかったとしても、その契約そのものは成立します。契約の内容には影響はありませんし、また、契約書を作り直すという必要もありません。
もっとも、納めるべき税金を納めなかったことについてペナルティを受けることになります。
印紙を貼らなかった場合は、「
過怠税」が科せられ、本来の印紙税額の
3倍の金額を納めなければいけないことになります。
ただし、税務調査の前に自主的に申告した場合は、これが
1.1倍に軽減されます。
また、印紙は貼ったけど消印を忘れてしまったという場合は、
2倍の金額になります。
(2)印紙税そのものを回避するためには電子契約を締結
ここまで解説したように、印紙税とは、契約そのものにかけられる税金ではなく、その内容(課税事項)を証明する
課税文書(書面)についてその作成者に課される税金です。
そのため、この契約が、電子契約によって行われ、その合意成立の証拠として電子署名やタイムスタンプを付与した電子ファイルで保存される場合には、印紙税はかからなくなります。
ここまでは、業務委託契約書に印紙は必要かどうかについて解説してきました。ここからは、いくつか具体的な事例を挙げて、印紙の要否について見ていきましょう。
9 ケーススタディ
印紙の要否や金額を判断するには、契約の内容が「請負」か「委任」か、請負ならば「継続的取引の基本契約書」に該当するかどうかによって判断するということは、ここまで述べてきたとおりです。
とはいえ、実務上は1つの契約書の中に複数の契約内容が盛り込まれていて請負と委任が混在しているというケースも多く、判断が難しいところです。
印紙税法上は、1つの文書の中に課税文書にあたる事項とそうでない事項が記載されているときは、その
文書全体を課税文書として取り扱うことになっています。
そのため、業務委託契約書が請負でもあり、委任でもある場合は、課税文書として印紙が必要になるのです。
このことを踏まえて、ケースごとに印紙が必要かどうか確認していきましょう。
。
(1)設計業務を委託するケース
まずは、住宅の設計を発注するケースについて考えてみましょう。
住宅の設計を依頼するということは、住宅の設計図を作って欲しいということです。
設計図ができなければ発注した目的を達成できないことから、「仕事の完成」があり請負契約となると考えられます。
そのため、設計業務の業務委託契約書は2号文書として印紙が必要な課税文書になります。契約書の内容が設計業務だけであれば、シンプルです。
気を付けなければいけないのは、「設計」と「工事監理」「調査・企画」などの性質の異なる業務をまとめて1つの契約書に記載する場合です。
設計は請負契約となりますが、工事監理は委任契約となり、工事監理だけの契約書であれば印紙は不要になります。しかし、この2つの契約が1つの契約書に記載されている場合、文書全体が2号文書となります。つまり、そこに設計と工事監理分との合計報酬金額が記載されているときは、印紙税の負担が大きくなる可能性もあるので、注意が必要です。
また、調査・企画業務の場合は、その業務内容と性質によっては委任となる場合と請負となる場合があるので、印紙の要否は税務署等に確認する必要があります。
このように、複数の契約を1つの契約書に記載する場合と、契約ごとに契約書を分ける場合とでは、印紙税の金額が変わる可能性があるということにも注意が必要です。
(2)不動産の価格調査を委託するケース
ここでは、不動産鑑定業者が不動産の価格等の調査業務を行う場合について考えてみましょう。
不動産鑑定士は、不動産の調査・分析・コンサルティングなどを行います。鑑定を頼まれた不動産鑑定士は、鑑定評価書を作成して依頼者に渡すことになります。この鑑定評価書を「仕事の完成」と考えて請負契約となるのかどうかが問題となります。
この点については、国税庁のWebサイトに国税庁の見解が掲載されており、委任契約にあたり、印紙は不要とされています。
以下に一部引用します。
”このように、委託者は、鑑定士の専門的知識、経験、技術等を信頼し、それらに裏打ちされた適正な手法による不動産の価格等の調査が行われることを期待して本件業務を鑑定業者に委託するものであって、本件業務を遂行するための方法、内容等がその鑑定士の持つ専門性に委ねられていることからすれば、鑑定士には、ある程度の自由裁量が認められていると解されることから、本件業務は、不動産の適正な価格等を調査するという事務処理の過程が重視されているものと考えられます。
(中略)
したがって、本件業務は、仕事の結果、すなわち鑑定評価額があらかじめ特定されている性質のものではなく、不動産の適正な価格等の調査という事務処理を委託することを目的とするものですので、民法上の委任契約に該当するものと考えられ、本件承諾書は、印紙税法別表第一《課税物件表》に掲げる第2号文書《請負に関する契約書》に当たらず、また、同法別表第一《課税物件表》に掲げる他のいずれの文書にも該当しないことから、印紙税の課税文書には当たらないと考えます。”
(引用:国税庁Webサイト「不動産鑑定業者が行う価格等調査業務の「依頼書兼承諾書」に係る印紙税の取扱いについて(照会)」より)
このように、その業務の性質によっては、印紙が必要かどうかの判断が難しいこともあります。個別の判断の難しいケースについては、あらかじめ税務署にお問い合わせください。
10 小括
印紙税とは、契約書などの一定の文書(=課税文書)に対して課税される税金です。その文書に印紙を貼って消印することで、納税したことになります。
業務委託契約書の内容は、「請負」と「委任」に分けられます。業務委託契約書の内容が「請負契約書」(2号文書)または「継続的取引の基本契約書」(7号文書)にあたるときは、課税文書として印紙が必要になります。
11 まとめ
これまでの解説をまとめると、以下の通りです。
- 業務委託契約は、請負契約と委任契約に分けられる
- 印紙税とは、課税文書に対して課税される税金である
- 印紙が必要な業務委託契約書は、「請負契約書」(2号文書)と「継続的取引の基本契約書」(7号文書)である
- 契約書の内容が、「請負契約」と「継続的取引の基本契約」の両方に該当するときは、記載金額があるときは2号文書となり、記載金額がないときは7号文書となる
- 契約書の重要な事項を変更する覚書や念書にも印紙が必要な場合がある
- 業務委託契約書であっても、印紙の不要な不課税書面や非課税書面にあたることがある
- 印紙税は、文書の作成者に納税義務がある
- 文書に印紙を貼って消印することで、印紙税を納税したということになる
- 印紙を貼らなかったときは、過怠税が課せられ、印紙税額の3倍の金額を納めなければいけない
- 印紙を貼っただけで消印がしてないときは、印紙税額の2倍の金額を納めなければいけない
- 1つの文書に課税事項とそうでない事項が記載されているときは、その文書全体が課税文書となる


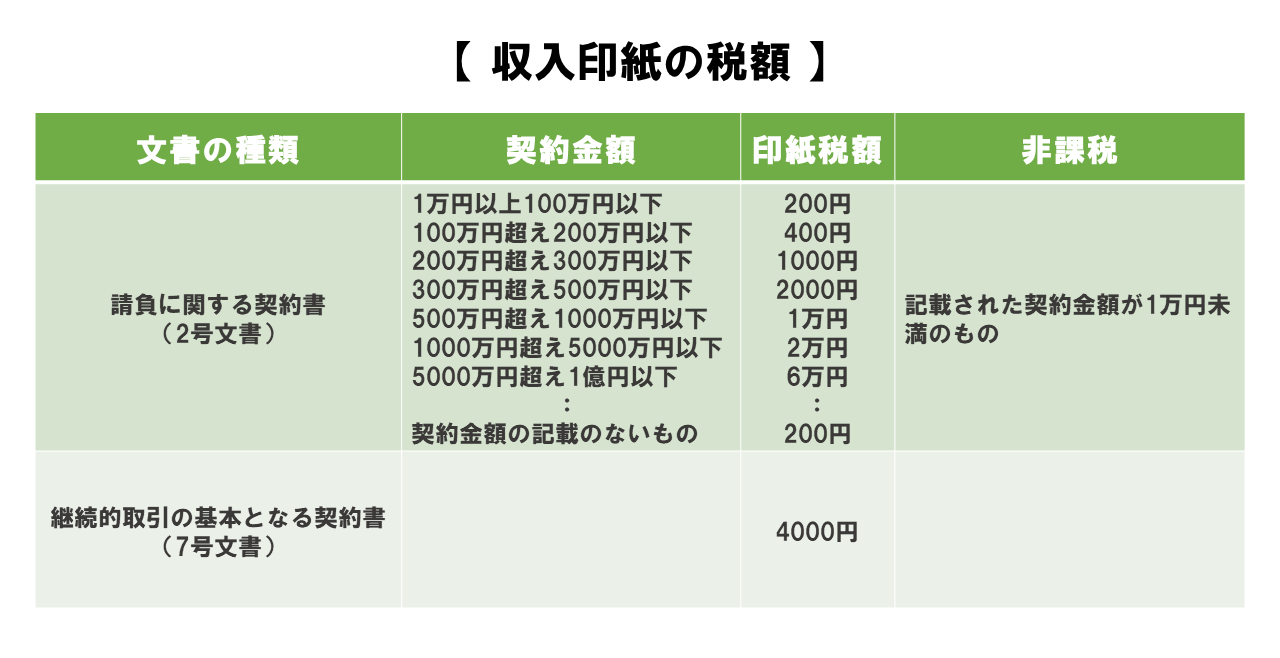 表からも分かるとおり、請負に関する契約書については、契約金額が高くなれば印紙税額が高くなります。
ここで注意しなければいけないのは、請負に関する契約書(2号文書)については、契約金額の記載がない場合も200円の印紙が必要な点です。
また、平成26年4月1日から令和2年3月31日までの間に作成される建設工事の請負契約書については軽減措置の対象となり通常より少ない印紙税額となっています。詳細は国税庁のWebサイトでご確認ください。なお、この軽減措置期間は延期される可能性もありますので、最新情報を確認する必要があります。












