はじめに
役員や従業員に報酬としてストックオプションを付与することを検討しているけど、ストックオプション制度の仕組みやメリット・デメリットなどをよくわかっていない事業者は少なくないと思います。
ストックオプションには大きく分けて3つの種類があるため、自社にストックオプションを導入する前提として、それぞれのストックオプションの仕組みなどを正確に理解していることが必要になります。
そこで今回は、ストックオプション制度の仕組みやメリット・デメリットに加え、それぞれの活用方法まで、弁護士がわかりやすく解説していきます。
1 ストックオプション制度とは
(1)ストックオプションとは
「
ストックオプション」とは、役員や従業員に報酬として付与されるもので、株式を取得できる権利のことをいいます。通常の報酬以外にも、賞与や退職金として付与されることもあります。
以下の図をご覧ください。
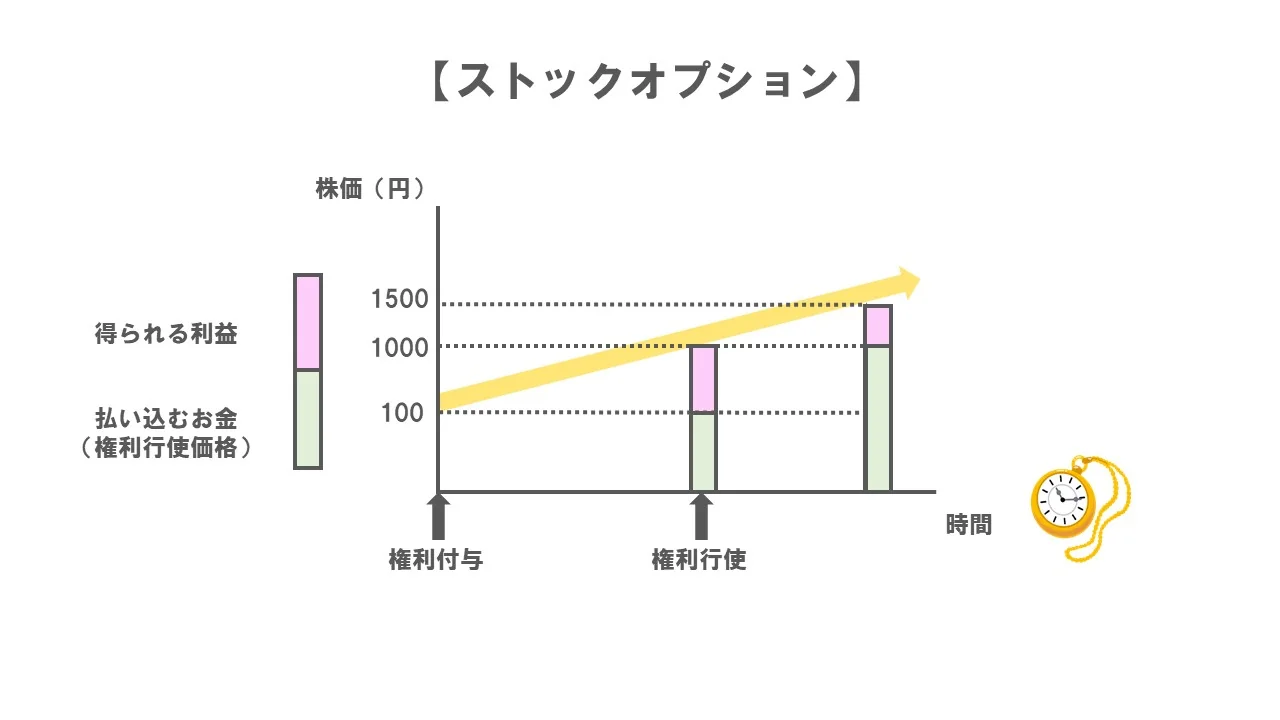
たとえば、役員Aが権利行使価額を100円とするストックオプションを付与されたとしましょう。その当時、株価は100円となっています。
その後、株価が1000円に上昇した際に、役員Aが権利行使をし取得した株式を売却すると、1株あたり900円の利益を得られ、これが役員Aの報酬となるわけです。権利行使をするタイミングは、ストックオプションを付与された役員Aが自由に決めることができます。
このように、会社が役員や従業員にストックオプションを付与した時点では、役員や従業員に利益は生じません。
役員などは、会社が成長し株価が上昇したときにストックオプションの権利を行使します。株式を取得する際に支払う金額(権利行使価額)はあらかじめ決められているため、上昇した株価とは関係なく権利行使価額で株式を取得することができます。
その後、取得した株式を時価で売却すると、権利行使価額と売却価格との間に差額が生まれ、この差額が役員などにとっての利益(報酬)になります。
以上のように、ストックオプションは付与時に利益が生じるわけではなく、株価が上昇してはじめて利益を得られる仕組みになっています。
そのため、ストックオプションを付与された役員や従業員にとっては、株価が上がれば上がるほど自分が得られる利益(報酬)が多くなるため、株価を上げるために意欲的に働くようになり、そのことが会社にとっても利益につながります。
ストックオプションがインセンティブ制度であると言われるのは、このような理由によるものです。
(2)新株予約権とストックオプションの違い
「
新株予約権」は、あらかじめ定められた金額で株式を取得できる権利のことをいいます。そうすると、ストックオプションと何が違うんだ?と思う方もいるかもしれません。
ストックオプションは、新株予約権の一種ではあるものの、付与対象者と目的が限定されている新株予約権です。
ストックオプションは、報酬として付与されるものである以上、付与対象者は役員や従業員などの会社関係者にかぎられますが、新株予約権は会社とは関係のない投資家に付与することもできます。
また、目的においても両者には違いがあり、ストックオプションは、役員や従業員の労働や役務提供の対価(報酬)として付与されますが、新株予約権は資金調達や買収防衛などを目的として付与されることもあります。
2 ストックオプション制度のメリット・デメリット
ストックオプションは、付与される従業員側と付与する会社側の双方にとってメリットがあります。また、その反面、デメリットもあるため、以下で併せて見ていきたいと思います。
(1)従業員側のメリット・デメリット
①メリット
将来、株価が上昇したときにストックオプションの権利を行使して取得した株式を時価で売却することによって利益を得ることができます。
仮に、株価が下落しても、ストックオプションの権利を行使しなければ損害を受けることはありませんので、その点もメリットといえます。
②デメリット
株価が上昇しなければストックオプションの権利を行使できず、報酬として付与された意味がなくなります。
会社の業績の向上と株価の上昇は必ずしも比例しません。
ストックオプションを付与された役員や従業員が意欲的に働いて会社の業績が上がっても、株式市場全体で株価が大きく下落しているような場合には、その会社の株価も下落する可能性があります。
(2)会社側のメリット・デメリット
①メリット
ストックオプションを付与された役員や従業員は、株価が上昇することによって利益を得ることができます。
そのため、株価上昇を目標にして意欲的に働くようになり、そのことが会社の業績を上げることにつながります。
また、お金をかけずに優秀な人材を確保するのにも役立ちます。ストックオプション制度を導入していることで優秀な人材が集まりやすくなり、また、そのような人材は、ストックオプションの権利を行使するまでは退社しないようにしようと考えることが多いため人材の流出を防ぐことができます。
②デメリット
株価が下落すると、役員などはストックオプションの権利を行使して利益を得ることができないため、役員などの労働欲が低下します。
また、役員や従業員の全員に付与する場合は問題となりませんが、一部の役員や従業員にのみ付与する場合、付与されていない役員や従業員は不公平に感じます。
そのため、ストックオプションを付与する基準として、主観的な要素は避け、勤続年数などの客観的な基準を明確に定めておくことが重要です。
そうすることで、従業員間の不公平感を解消することができます。
さらに、ストックオプションにより利益(報酬)を得た役員や従業員は、その時点で退社する可能性があります。
特に、ストックオプション制度があることを理由に入社した人は、この傾向が強いため注意が必要です。
3 ストックオプション制度の仕組み
ストックオプション制度は、次の3つの段階を経ることにより、役員や従業員が利益を得られる仕組みになっています。
- 新株予約権の付与
↓
- 新株予約権の行使
↓
- 株式の売却
(1)新株予約権の付与
ストックオプションを付与する基準を満たす役員などに、新株予約権を付与します。
権利行使価額は、この段階で定められ、一般的には付与時の時価と同じ金額に設定することが多いです。
(2)新株予約権の行使
株価が権利行使価額を上回っているときに、ストックオプションの権利を行使して株式を取得します。付与されてすぐに株価が上昇すれば、すぐにでも権利行使して利益を得ることができるようにも思えますが、新株予約権に、行使期間や行使条件が定められている場合があります。
このような場合には、権利行使が行使期間内であることや行使条件をみたしていることが必要です。
なお、ストックオプションの権利行使にあたって会社から交付する株式は、新たに発行した株式でも保有している自己株式でもかまいません。
(3)株式の売却
ストックオプションの権利を行使して取得した株式を時価で売却します。取得した株式をすぐに売却することもできますが、株式を保有し続けてさらに株価が上昇するのを待つこともできます。
このように、ストックオプションにより、役員などが利益を得るためには必ず上の3つの段階を経る必要があります。
4 会社がストックオプションを付与する際のポイント
会社がストックオプションを付与する際は、次の3つのポイントに注意する必要があります。
- 付与の対象と付与目的
- 権利確定条件
- 税制優遇措置
(1)付与の対象と付与目的
ストックオプションの付与の対象が役員と従業員のどちらであるのか、また、付与目的が通常の報酬、賞与、退職金のいずれであるのかによって、ストックオプションの内容を変える必要があります。
たとえば、賞与として付与するストックオプションと退職金として付与するストックオプションでは、あらかじめ定める行使期間に差をつける必要が出てきます。
具体的には、前者は行使期間を短く、後者は行使期間を長く設定することになります。
また、株価の上昇によって大きな利益を得られるようにするには、権利行使価格を低く設定する必要があります。
(2)権利確定条件
ストックオプションを付与した役員や従業員から得る労働などは、費用として会計計上することになります。これを「
報酬の費用化」といいます。
「報酬の費用化」は、対象勤務期間をもとに行う必要があり、ここでいう「対象勤務期間」とは、ストックオプションの付与日から権利確定日のことを意味します。
権利確定日を定めるためには、その前提となる権利確定条件を定める必要があります。
「
権利確定条件」とは、会社が定めた、ストックオプションの権利を行使できるようになるための条件のことをいいます。
たとえば、付与日の翌日から権利行使が可能になる条件、一定期間勤務した後に権利行使が可能になる条件などがあります。
また、以上のような勤務条件と株価や利益額を基準とする業績条件を組み合わせたり、ひとつの条件であっても役員と従業員との間で取扱いを変えることもできます。
どのような権利確定条件を定めるか、また、その権利確定条件をみたしたかどうかによって、報酬の費用化の時期が異なります。
(3)税制優遇措置
費用化されたストックオプション報酬は、ストックオプションが法人税法上の、
- 事前確定届出給与
or
- 業績連動給与
という損金算入のための条件をみたしているかどうかによって、損金計上できるかどうかが異なります。
「
事前確定届出給与」とは、決められた時期に役員に確定額を支払う旨の定めにより支払われる給与で、納税地の所轄税務署長に届出がされている給与のことをいいます。
「
業績連動給与」とは、役員が受け取る給与額を会社の業績と連動させる制度のことをいいます。
損金算入のための条件をみたしていない場合のほか、この条件をみたしている場合であっても、ストックオプションを付与された役員などにおいて、給与等課税事由が生じないストックオプション(権利行使後、株式を売却する時にまで課税が繰り延べられるもの)に関する報酬については、損金に算入されません。
これは、損金算入のための条件をみたした場合の損金算入時期が、付与された役員などにおいて給与等課税事由が生じた日とされているためです。
このように、給与等課税事由が生じないストックオプションを「
税制適格ストックオプション」といい、付与された役員などにおいて税制上の優遇措置を受けられます。
5 ストックオプションの種類
ストックオプションは、大きく次の3つに分類されます。
- 通常型ストックオプション(税制適格ストックオプション)
- 株式報酬型ストックオプション(税制非適格ストックオプション)
- 有償型ストックオプション
(1)通常型ストックオプション(税制適格ストックオプション)
「
通常型ストックオプション」とは、従来から一般的に広く用いられているストックオプションのことを指しますが、税制適格の条件をみたす形で発行されることが多いため、税制適格ストックオプションとも呼ばれます。
通常型ストックオプションは、権利行使価額を付与時における株価以上に設定して、権利を行使する時点で付与時よりも株価が上昇している場合に、権利行使価額と権利行使時の株価との差額を報酬として受け取ることができます。
また、税制適格の条件をみたすかどうかにより、権利行使時の課税の有無が異なります。この条件をみたす場合には、権利行使時ではなく株式売却時にまとめて課税されることになります。
※「税制適格ストックオプション」について詳しく知りたい方は、「
「税制適格ストックオプション」とは?設計時に注意すべき4点を解説」をご覧ください。
(2)株式報酬型ストックオプション(税制非適格ストックオプション)
「
株式報酬型ストックオプション」とは、株式を報酬とすることを前提としたストックオプションのことをいい、権利行使価額を低く設定することによって、権利行使時の株価がほとんどそのまま報酬となるようにしたストックオプションです。
このように、株式報酬型ストックオプションは、株式自体を報酬として付与するのと同じような効果を与えることができます。
株式報酬型ストックオプションは、税制適格のための条件をみたさないため、税制非適格ストックオプションとも呼ばれ、権利行使時と株式売却時の両方で課税されます。
株式報酬型ストックオプションを付与された役員などは、権利行使価額と付与時の株価の差額を、ストックオプションを付与されたときに報酬として受け取ったと考えることができますが、ストックオプションの権利を行使するまでの株価の上昇や下落が最終的に受け取る報酬に反映されることになります。
(3)有償型ストックオプション
「
有償型ストックオプション」とは、役員などに対して、新株予約権を時価で発行するものをいいます。
ストックオプションは、付与時には無償であることが多いですが、有償型ストックオプションを付与する場合には、付与時における株価の支払いが必要です。
6 目的別ストックオプションの活用方法
ストックオプションは、発行する目的に応じて、活用方法が異なります。
ストックオプションを発行する目的は、主に以下の4点です。
- 上場へのインセンティブ報酬
- 役員報酬の代替
- 役員退職慰労金の代替
- 社外人材に対するインセンティブ報酬
(1)上場へのインセンティブ報酬
①創業者に対するインセンティブ報酬
結論からいうと、創業者に付与するストックオプションとしてもっとも適しているのは、有償型ストックオプションであると考えられます。
創業者は、株価の低い上場前にストックオプションの付与を受け、上場後株価が上昇したときに権利行使をして株式を取得・売却することで、株価上昇分の利益を報酬として受け取ることができます。
もっとも、この場合、権利行使時に給与所得課税、株式売却時に譲渡所得課税が行われるため、創業者にかかる税金の負担が大きくなります。
この点、税制適格ストックオプションにあたれば給与所得課税は行われませんが、創業者が税制適格の条件をみたしていることは少ないです。
そこで、有償型ストックオプションを選択することによって、税務上、ストックオプションを有価証券として取り扱う課税を受けることができます。そうすることで、権利行使後、株式を売却するときに譲渡所得課税が行われることになるため、給与所得課税よりも低い税率になり、創業者の税金の負担が小さくなります。
もっとも、この方法を選択するには、創業者において、有償型ストックオプションを取得できるだけの一定の資金があることが前提となります。
②従業員に対するインセンティブ報酬
結論からいうと、従業員に付与するストックオプションとしてもっとも適しているのは、通常型ストックオプションであると考えられます。
従業員が株価上昇分の利益を報酬として受け取ることのできる仕組みは、創業者の場合と同様ですが、税制適格の条件をみたさない税制非適格ストックオプションを発行対象としてしまうと、権利行使時に給与所得課税、株式売却時に譲渡所得課税が行われることになり、従業員の税金の負担が大きくなります。
そのため、税制適格の条件をみたす通常型ストックオプションを付与することで、権利行使時における給与所得課税は行われないため、従業員の税金の負担が小さくなります。
(2)役員報酬の代替
役員報酬として付与するストックオプションは、会社の状況によって通常型ストックオプションと株式報酬型ストックオプションのどちらかを選択することになります。
業績が悪化している会社において、もっとも適しているのは、株式報酬型ストックオプションであると考えられます。業績が悪化している会社では、業績の悪化にともない役員報酬を削減することが考えられますが、役員報酬を削減すると役員の意欲が低下してしまい、会社にとっても不利益となります。
そこで、役員報酬は変えずにその一部をストックオプションとすることで、会社のお金を使わずに役員のモチベーションを維持することができます。
また、会社の業績が悪化し、株価が下がっているときにストックオプションを発行することで、役員などは株価を上昇させるために意欲的に働くようになることが期待できます。
業績が悪化していない会社において、もっとも適しているのは、通常型ストックオプションであると考えられます。税制適格の条件をみたしたストックオプションを付与して役員報酬の代わりにすれば、株式売却時の譲渡所得課税のみが行われることになるため、役員の税金の負担を軽減することができます。
(3)役員退職慰労金の代替
「
役員退職慰労金」とは、退職する役員に対して支払われる退職金です。
役員退職慰労金は退職前の役員の労働などの対価として支払われるため、役員退職慰労金の額は定款に定めるか、もしくは、株主総会決議で決定する必要があります。
通常の報酬等の場合は株主総会決議で総額を定め、各役員への具体的な配分額は取締役会や監査役会で決定することが多いです。それに対して、役員退職慰労金の場合は、株主総会決議で総額を定めることはせずに、取締役会や監査役会に決議を委任して、そこで具体的は金額や支払日、支払方法を定めることが多いです。
役員退職慰労金としてストックオプションを付与する場合、株式報酬型ストックオプションがもっとも適していると考えられます。
この場合、権利行使価額を1円と設定すれば、株式を無償で与えているのと同様の効果が得られます。株式報酬型ストックオプションの場合は税制適格の条件をみたしませんが、退職所得に関する所得税の計算方法により、給与所得に比べて税金の負担も小さくなります。
具体的には、収入から退職所得控除額を差し引いたものの2分の1に相当する額を基準として所得税を計算します。
ここでいう「退職所得」は、退職を原因として一時に支払われることが条件となっているため、この場合には、ストックオプションの権利行使による利益(退職金)が退職を原因として一時に支払われる必要があります。
たとえば、ストックオプションの権利行使を退職後10日間とするなど、短期間に限定すれば、退職所得として取り扱われることとされています。
もっとも、ストックオプションの権利行使を退職後の短期間に限定した場合であっても、比較的長期の行使期間を定めなければならない点に注意が必要です。
行使期間を定めたうえで、退職した場合に権利行使をすることができるのは退職後10日間に限定するなどの行使条件を定めます。
(4)社外人材に対するインセンティブ報酬
これまで、税制適格ストックオプションの付与対象者は自社やその子会社の役職員または株主に限られていました。
ですが、スタートアップ企業が社外人材をより獲得しやすくするために、法改正が行われ、付与対象者の範囲が拡大しました。社外人材に対して税制適格ストックオプションを付与するためには、一定の条件をみたすことが必要です。
一定の条件をみたす者は社外高度人材とされ、税制適格ストックオプションの付与対象者に含まれることになりました。
「
社外高度人材」とは、弁護士などの国家資格を保有し、かつ3年以上の実務経験がある者、博士の学位を保有し、かつ3年以上の実務経験がある者、上場企業で役員の経験が3年以上ある者などのことをいいます。
※社外人材への税制適格ストックオプションの付与について、詳しく知りたい方は、「
社外人材に税制適格ストックオプションを付与する手続を弁護士が解説」をご覧ください。
7 小括
ストックオプション制度を導入するにあたっては、制度の仕組みや種別に応じたメリット・デメリットをきちんと理解しておく必要があります。
そのうえで、目的に見合ったストックオプションを選択し、適切にストックオプションを活用するようにしましょう。
8 まとめ
これまでの解説をまとめると、以下の通りです。
- 「ストックオプション」とは、役員や従業員に報酬として付与されるもので、株式を取得できる権利のことをいう
- ストックオプションを付与される役員などのメリットは、株価が上昇したときに権利行使して時価で株式を売却することにより利益を得られることである
- ストックオプションを付与される役員などのデメリットは、①株価が上昇しなければ利益が得られないこと、②会社の業績が上がっても株価が上がるとは限らないことである
- ストックオプションを付与する会社のメリットは、①付与された役員などが株価の上昇を目標にして意欲的に働くため会社の業績が上がることが期待できる、②優秀な人材の確保につながることである
- ストックオプションを付与する会社のデメリットは、①株価が下落すると付与された役員などの意欲が低下すること、②ストックオプションにより利益を得た役員などが退社する可能性があることなどである
- ストックオプション制度は、新株予約権を役員などに付与し、株価が上昇したときに権利行使して株式を取得・売却することによって利益を得ることができるという仕組みになっている
- ストックオプションを付与するにあたっては、①付与対象と付与目的によってストックオプションの内容を変える必要があること、②権利確定条件によって報酬の費用化の時期が異なること、③付与された側において給与等課税事由が生じないストックオプションは税制上の優遇措置があること、という3つのポイントを押さえておく
- ストックオプションには、通常型ストックオプション、株式報酬型ストックオプション、有償型ストックオプションの3種類があり、目的に応じて使い分ける必要がある