はじめに
2019年10月1日から軽減税率制度が実施されますが、ECサイト運営者の中にはどんな対応が必要なのかわからない方もいらっしゃるのではないでしょうか。
軽減税率の対象となる商品を売っていないECサイト運営者も他人事ではありません。軽減税率は
全ての事業者に関係があります。
そこで今回は、軽減税率制度に対して、ECサイト運営者が行うべき対応を弁護士がわかりやすく解説していきます。
1 軽減税率とは
「
軽減税率」とは、消費税の税率を一部の対象商品に限って一般的な消費税よりも低く設定することをいいます。
具体的には、消費税が8%から10%に引き上げられるタイミングに合わせて、一部の対象商品に限って税率が8%となります。
この軽減税率制度は消費税の増税と同じ
2019年10月1日よりスタートします。
これまで消費税は全ての商品に対して一律の税率でしたが、軽減税率導入後は、軽減税率の対象商品は8%、それ意外の商品の税率は10%と、事業者は商品ごとに消費税を分けなければいけなくなります。
そのため、まずECサイト運営者が行わなければいけないのは、
取り扱っている商品が軽減税率の対象となる商品か否かを確認することです。
では、どのような商品が軽減税率の対象となるのでしょうか。
2 軽減税率の対象
軽減税率の対象となるのは、以下の2つです。
- 飲食料品の販売
- 新聞の定期購読
(1)飲食料品の販売
①飲食料品とは
「
飲食料品」とは、人が飲んだり・食べたりする物のことをいいます。
たとえば、
- 農産物:米や野菜など
- 畜産物:食肉や生乳、卵など
- 水産物:魚や貝、海藻など
- 加工品:麺やパン、菓子、調味料、飲料など
- 添加物:保存料、甘味料、着色料・香料など
は飲食料品になります。
もっとも、飲食料品にあたれば無条件で軽減税率の対象となるわけではありません。
②軽減税率の対象外となるもの
人が飲んだり、食べたりする飲食料品にあたるとしても
は軽減税率の対象から除外されています。
また、以下については、
飲食料品の販売にあたらず、軽減税率の対象から除外されています。
【外食】
①事業者が客に飲食させようと考えている飲食設備のある場所で(場所要件)
②客に飲食させるサービス(サービス要件)
【ケータリング】
客が指定した場所で、飲食させるサービス
そのため、客がコンビニのイートインスペースで食べるためにお弁当を購入する行為も外食にあたり、軽減税率の対象外となります。
なお、以下については、飲食料品の販売に当たるため、軽減税率の対象になります。
③軽減税率の対象となる一体資産とは
「
一体資産」とは、食品と食品以外の物があらかじめ一体となっている商品のことをいいます。
たとえば、おまけでおもちゃが付いてくるお菓子や、茶葉とカップがセットになっている商品などは一体資産にあたります。
一体資産についても、一定の条件を満たすことで、飲食料品の販売として軽減税率の対象となります。
軽減税率の対象となるのは、
- 一体資産の税抜の価格が1万円以下
- 食品の価格の占める割合が全体の3分の2以上
という2つの条件を満たした場合です。
これらの条件に該当しない一体資産は、通常通りの消費税が適用されることになります。
(2)新聞の定期購読
軽減税率の対象となる「
新聞」とは、
- 政治、経済、社会、文化等に関する一般社会的事実を掲載するもので
- 週2回以上発行され
- 定期的に購読を継続する契約(定義購読契約)を締結している
という3つの条件を満たしたものをいいます。
なお、ここでいう新聞は紙であることを条件としているため、電子版の新聞はたとえ定期購読をしていても対象外となっています。
このように、軽減税率の対象となる商品にあたるか否かは少々複雑になっています。
では、軽減税率の対象となる商品が分かったところで、次に、ECサイト運営者に求められる対応を確認していきましょう。
3 ECサイト運営者に求められる対応
ECサイト運営者が行わなければいけない軽減税率への対応のポイントは、主に以下の4点です。
- ECサイトにおける表示
- 帳簿や請求書などへの記載
- 消費税の計算方法
- 適格請求書等保存方式
4 ECサイトにおける表示
これまで説明したとおり、軽減税率制度が始まれば、軽減税率の対象となり税率が低く設定される商品と、軽減税率の対象外で通常どおりの税率となる商品に分かれます。
そして、ECサイトのように消費者に商品の販売を行う事業者は、価格を表示する際に、
消費税額を含めた価格(総額表示)を行わなければいけません。
そのため、ECサイト運営者は、消費税が正しく適用された総額表示をしなければいけないことになります。
総額表示として問題ないのは以下のような表示のさせ方です。
【軽減税率の対象商品の総額表示の例】
- 10,800円
- 10,800円(税込)
- 10,800円(税抜価格10,000円)
- 10,800円(うち消費税額等800円)
- 10,800円(税抜価格10,000円、消費税額等800円)
【軽減税率の対象外商品の総額表示の例】
- 11,000円
- 11,000円(税込)
- 11,000円(税抜価格10,000円)
- 11,000円(うち消費税額等1000円)
- 11,000円(税抜価格10,000円、消費税額等1000円)
軽減税率の対象となる商品のみ、あるいは軽減税率の対象外の商品のみ取扱っているECサイト運営者であれば、一律の税率で計算し総額を表示させれば問題ありませんが、どちらの商品も取り扱っているECサイト運営者は、商品ごとに
正しい税率に基づいて総額表示がなされるようサイトを改修する必要があるといえます。
また、表示に加えて、軽減税率の対象となる商品と対象外の商品を同時に購入した場合にも適切に金額が計算されるようにしなければいけない点にも注意する必要があります。
この総額表示については、軽減税率の対象となる商品を売っているECサイト運営者への影響が大きいですが、次の項目で解説する請求書や帳簿の記載については、軽減税率の対象となる商品を売っているか否かに関わらずほぼ全ての事業者に影響がある事項になります。
5 請求書や帳簿などへの記載
軽減税率の対象となる品目の売上や仕入れ(経費)がある事業者は、税率の区分に関して請求書や帳簿に記載しなければいけません。
なぜこの対応が必要になるかというと、事業者が納付しなければいけない税金から仕入に関する税金を差し引くための条件として
- 請求書や帳簿に税率の区分の記載があること
- 税率の区分の記載がある請求書や帳簿が保存されていること
が条件となっているからです。この条件のことを「
区分記載請求書等保存方式」といいます。
そのため、自社のECサイトで軽減税率の対象となる商品を売っていなくても、
軽減税率の対象を仕入れている事業者は、請求書と帳簿に関して対応が必要になります。
たとえば、会社経費で、来客用の茶やコーヒーなどの飲料品を買う場合も軽減税率の対象となるため、帳簿上、区分ごとの税率で記載する必要があります。
それぞれ新たに追加が必要になった記載事項は以下の(★)がついた事項になります。
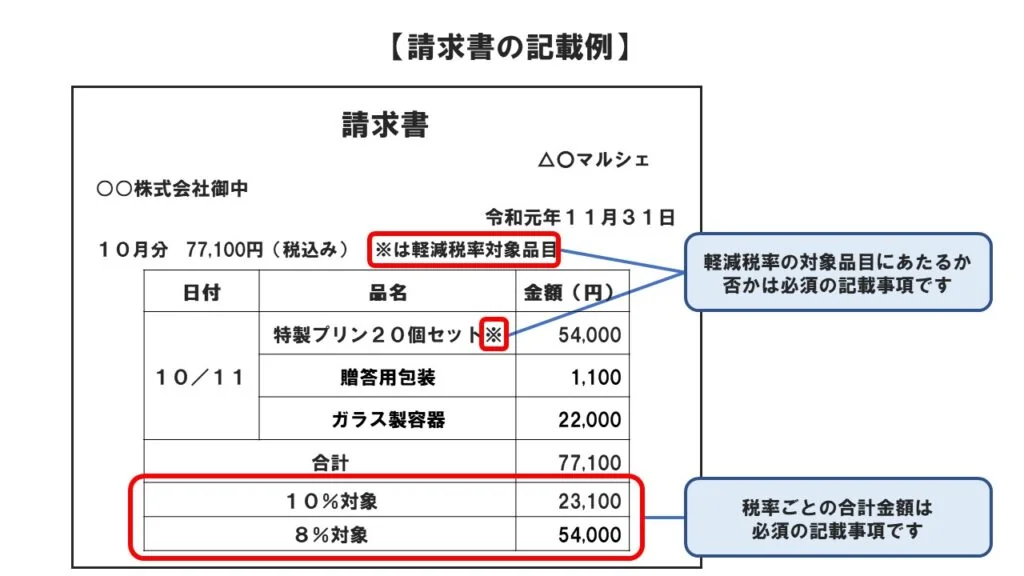
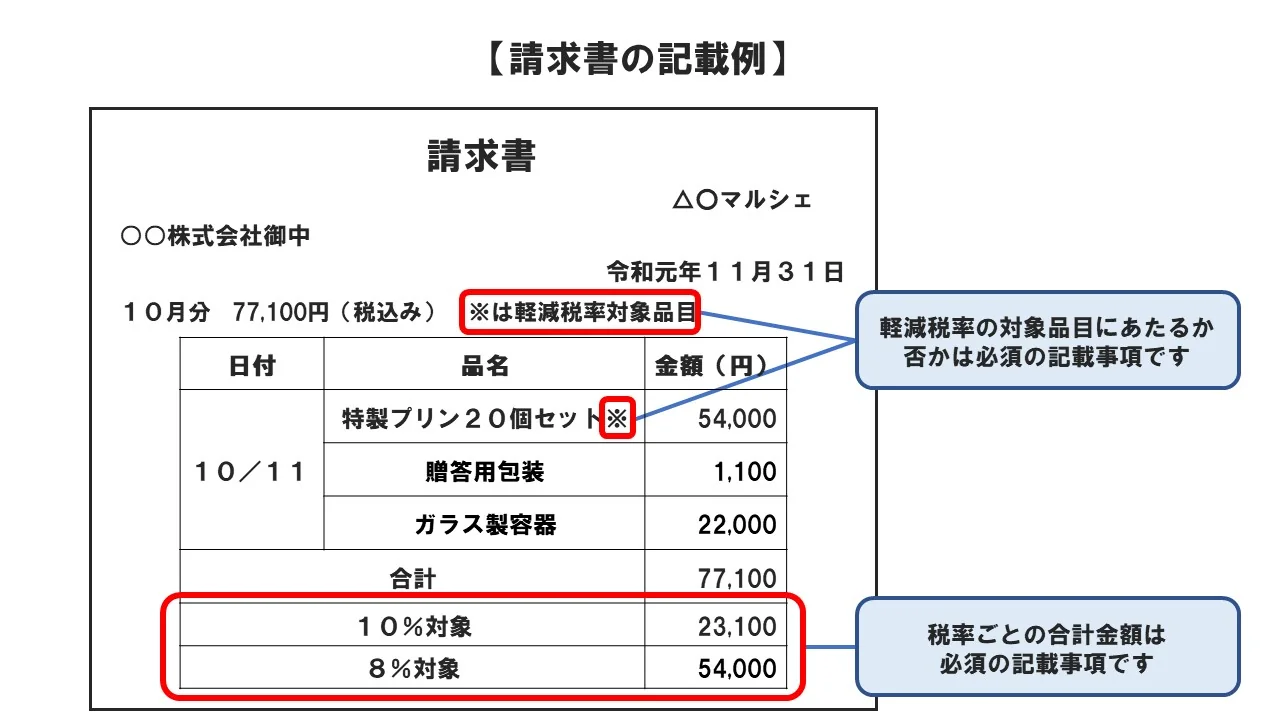
まずは、請求書の記載事項を確認しましょう。記載事項は以下のとおりです。
【請求書への記載事項】
①請求書発行者の氏名または名称
②取引年月日
③取引の内容
④対価の額
⑤請求書重量者の氏名または名称
⑥軽減税率対象品目である旨(★)
⑦税率の異なるごとに合計した税込金額(★)
追加の記載事項を反映した請求書の具体例は以下をご覧ください。
なお、上記はあくまでも一例です。何が軽減税率の対象の商品かわかれば問題ないため、
たとえば、請求書そのものを税率ごとに分けるなどの対応でも何ら問題ありません。
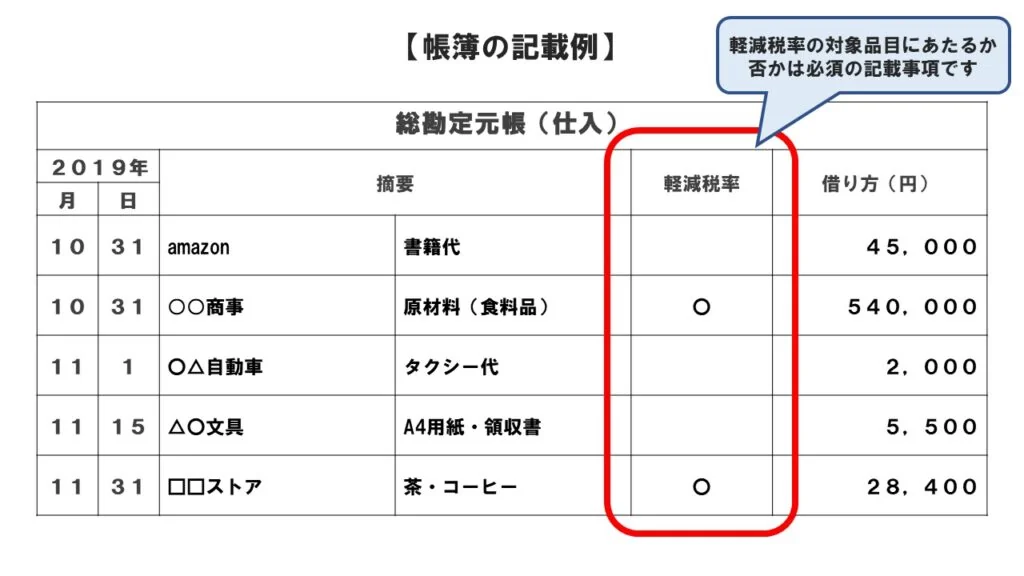
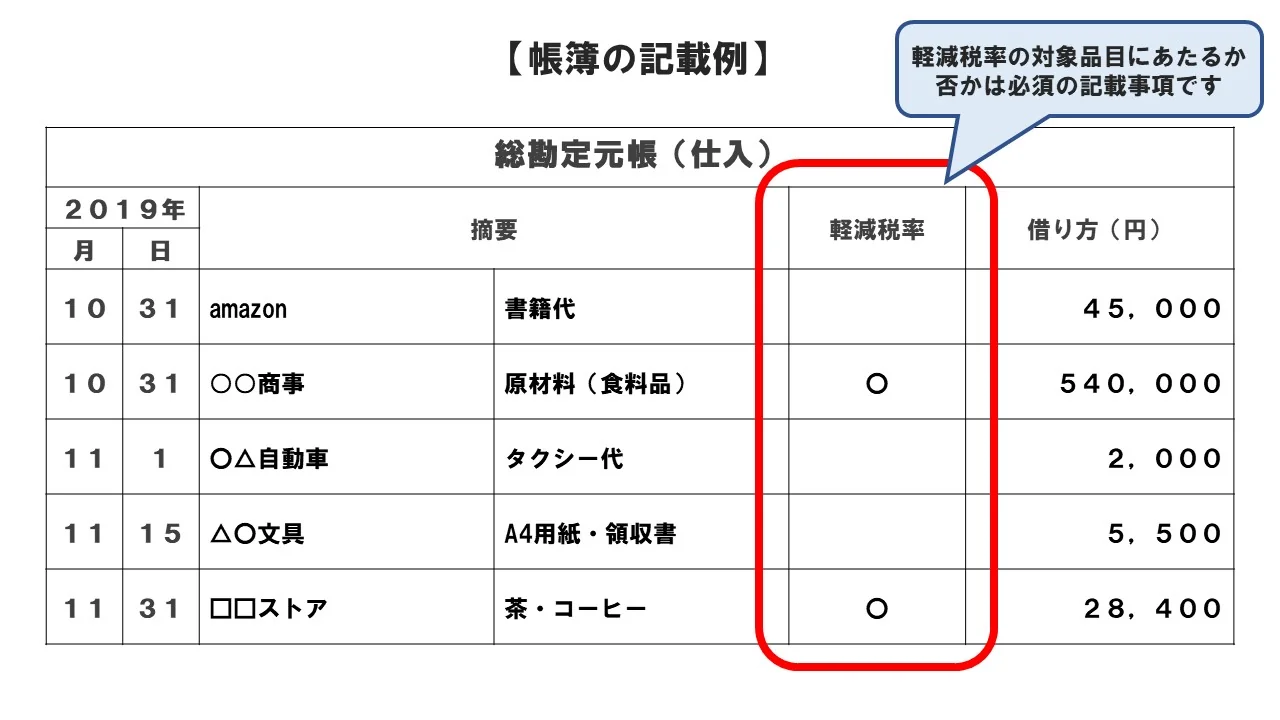
次に、帳簿の記載事項を確認しましょう。記載事項は以下のとおりです。
【帳簿への記載事項】
①課税仕入れの相手方の氏名または名称
②取引年月日
③取引の内容
④対価の額
⑤軽減税率対象品目である旨(★)
追加の記載事項を反映した帳簿の具体例は以下をご覧ください。
なお、これらの対応は、2019年10月1日~2023年9月30日までとなっています。2023年10月1日以降は、区分記載請求書等保存方式から、
適格請求書等保存方式に切り替えが行われます。適格請求書等保存方式については、後の項目で詳しく説明します。
このように、事業者が納付しなければいけない税金から仕入に関する税金を差し引くための条件として請求書や帳簿を2019年10月1日以降変更する必要がある点にご注意ください。
では、軽減税率導入後、事業者が納付しなければいけない消費税額はどのように計算することになるのでしょうか。その計算方法を確認していきましょう。
6 消費税額の計算方法
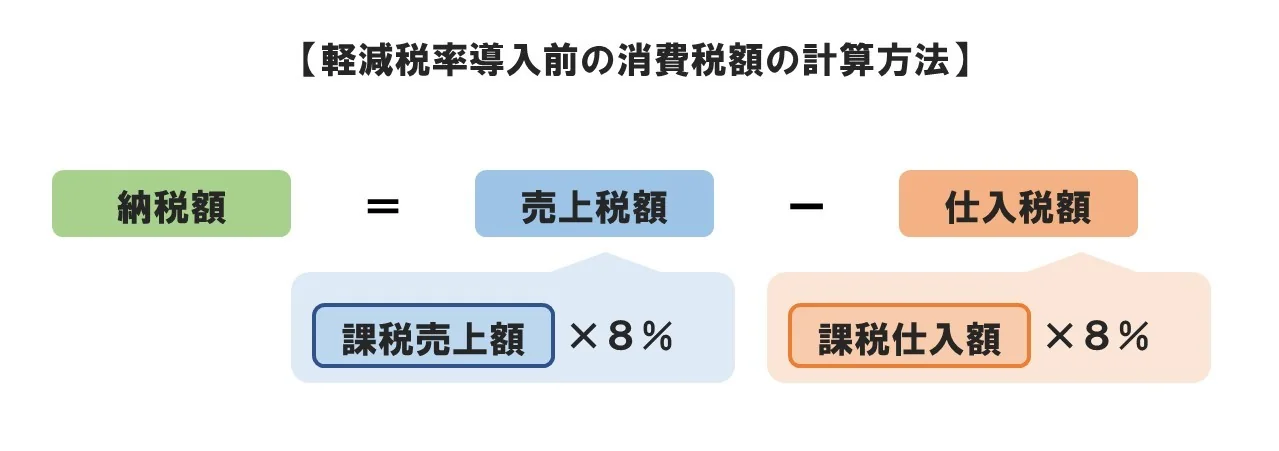
(1)軽減税率導入前の消費税額の計算方法
まずは、軽減税率導入前の計算方法をおさらいしましょう。
具体的な計算方法は以下のとおり、
売上税額から仕入税額を差し引いたものとなっています。
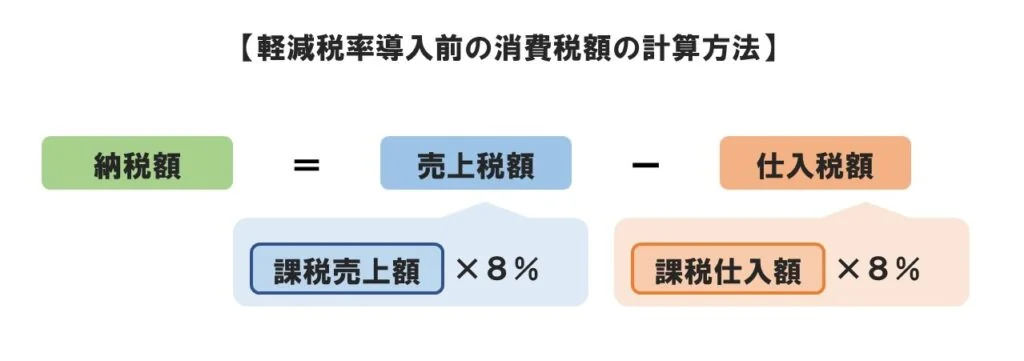
たとえば、以下の事例における納税額を計算してみましょう。
- 売上高:1,000万
- 仕入と経費:800万
↓
- 売上税額:1000万×8%=80万
- 仕入税額:800万×8%=64万
この場合事業者が納税しなければいけないのは、
80万(売上税額)ー64万(仕入税額)=16万(納税額)
となります。
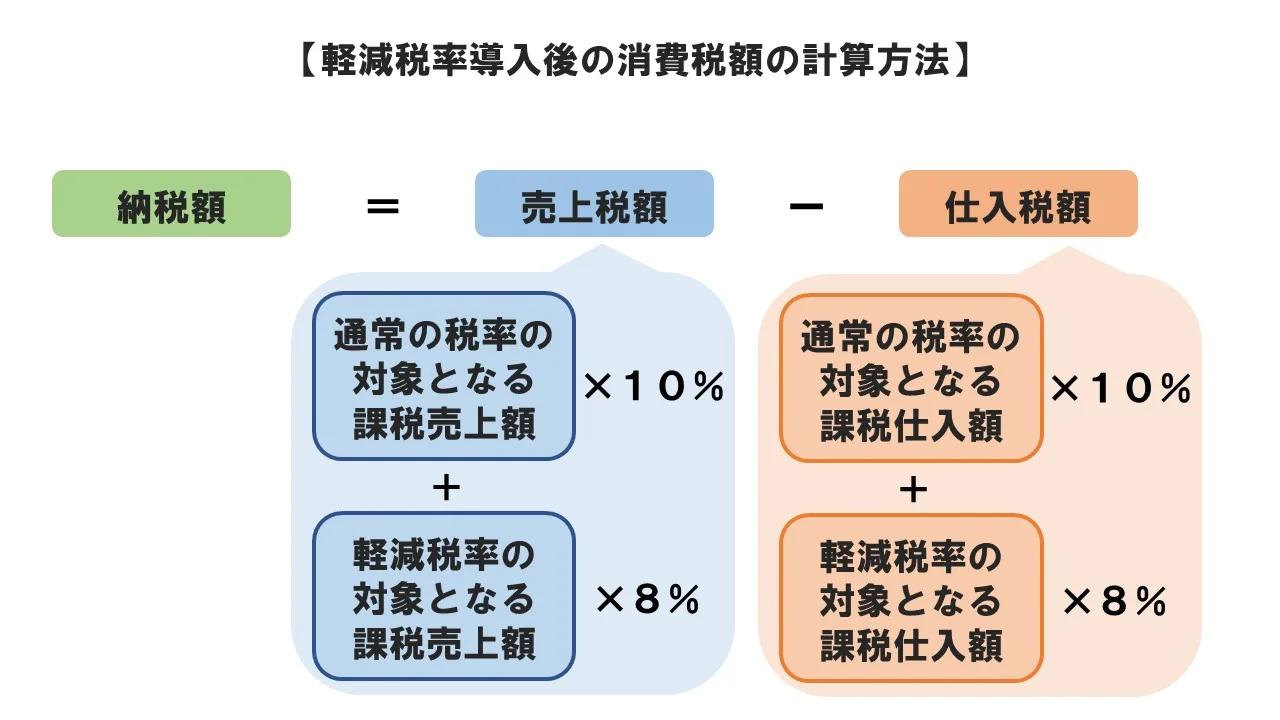
(2)軽減税率導入後の消費税額の計算方法
軽減税率が始まると、消費税の税率は、軽減税率と通常の税率の2つになります。
もっとも、計算方法は軽減税率制度実施前と基本的に変わりません。
具体的な計算方法は以下のとおり、売上税額から仕入税額を差し引いたものとなっています。
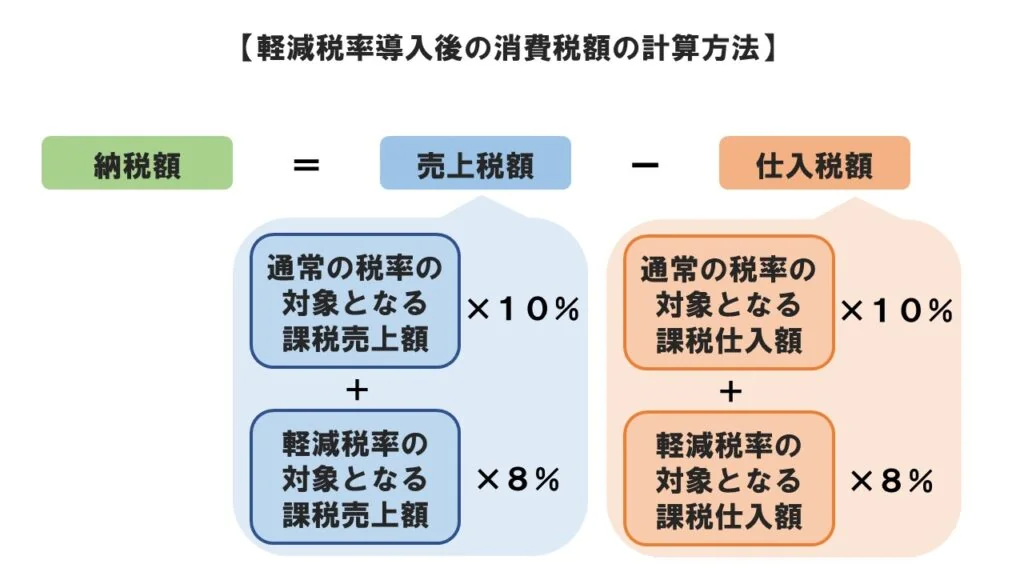
たとえば、以下の事例における納税額を計算してみましょう。
- 売上高:1,000万
①通常の税率の対象となる売上:700万
②軽減税率の対象となる売上:300万
- 仕入と経費:800万
①通常の税率の対象となる仕入と経費:600万
②軽減税率の対象となる仕入と経費:200万
↓
- 売上税額:(700万×10%)+(300万×8%)=94万
- 仕入税額:(600万×10%)+(200万×8%)=76万
この場合事業者が納税しなければいけないのは、
94万(売上税額)ー76万(仕入税額)=18万(納税額)
となります。
(3)中小事業者に対する特例
もっとも、軽減税率制度の実施(2019年10月1日)以降、売上や仕入れを税率ごとに区分することが
困難な中小事業者には
一定期間に限り、特例の計算方法が認められています。
ここでいう「
中小事業者」とは、前々事業年度の課税売上高が
5,000万円以下の事業者のことをいいます。
また、売上や仕入れを税率ごとに区分することが「
困難」とは、税率ごとの管理が行えなかった場合など、その理由や困難の度合は問わないことになっています。
売上税額と仕入税額のそれぞれの特例として認められる計算方法を確認していきましょう。
(4)売上税額の計算の特例
中小事業者に売上税額の計算の特例が認められるのは、2019年10月1日~2023年9月30日までとなっています。
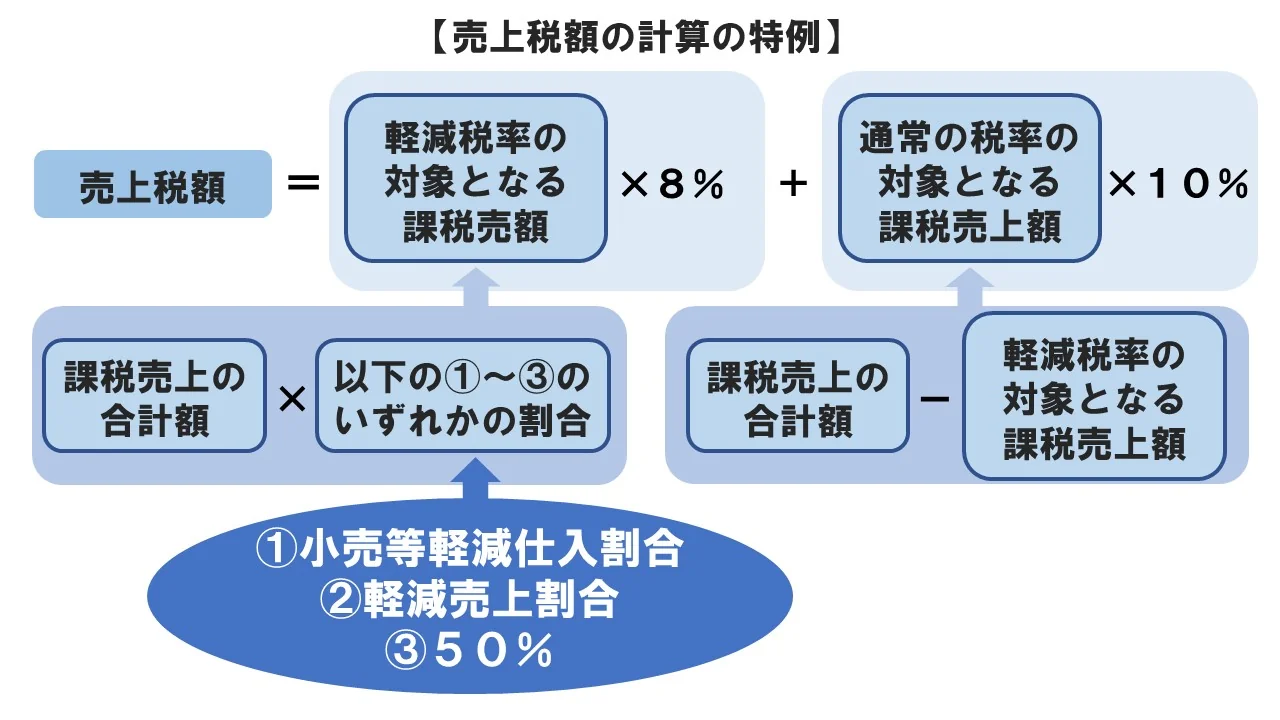
この期間の間に限って、売上を税率ごとに区分することが困難な中小事業者は特例として、以下の図のとおり売上税額を計算することができます。
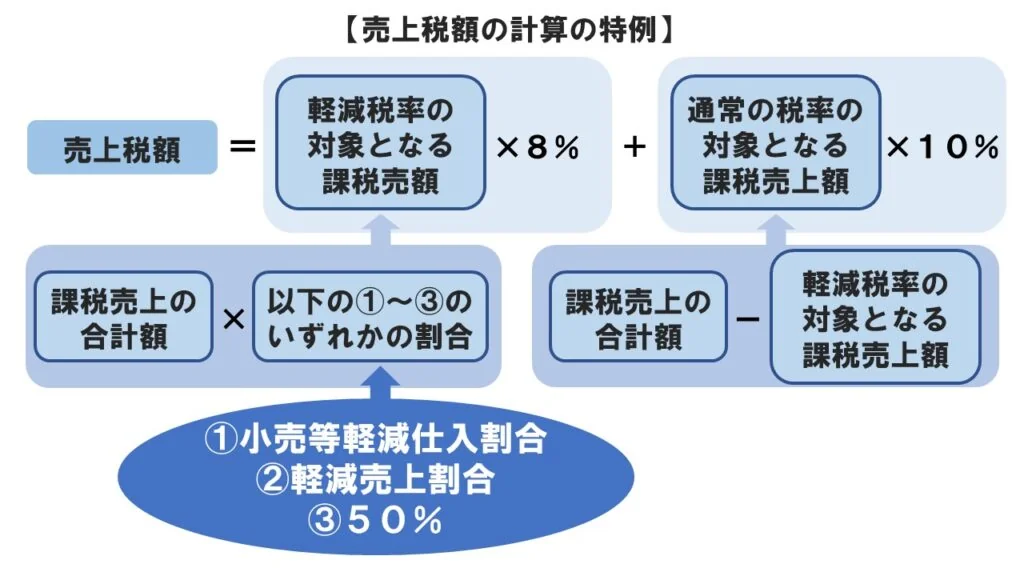
この図のように、売上全体の一定割合を軽減税率の対象の売上として、売上税額を計算することができます。
どの割合で計算することになるかについては、さらに条件があるため、その条件を確認していきましょう。
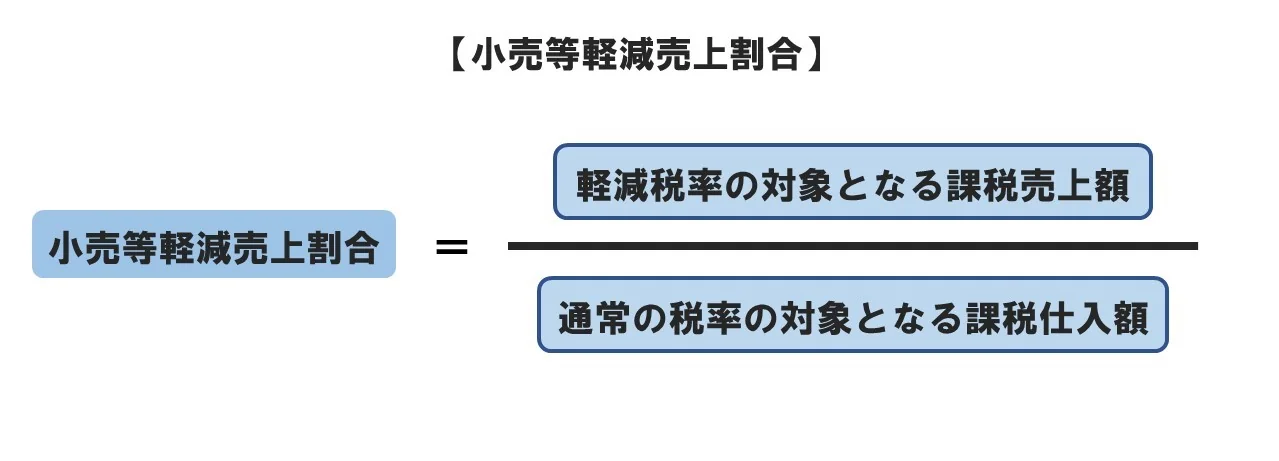
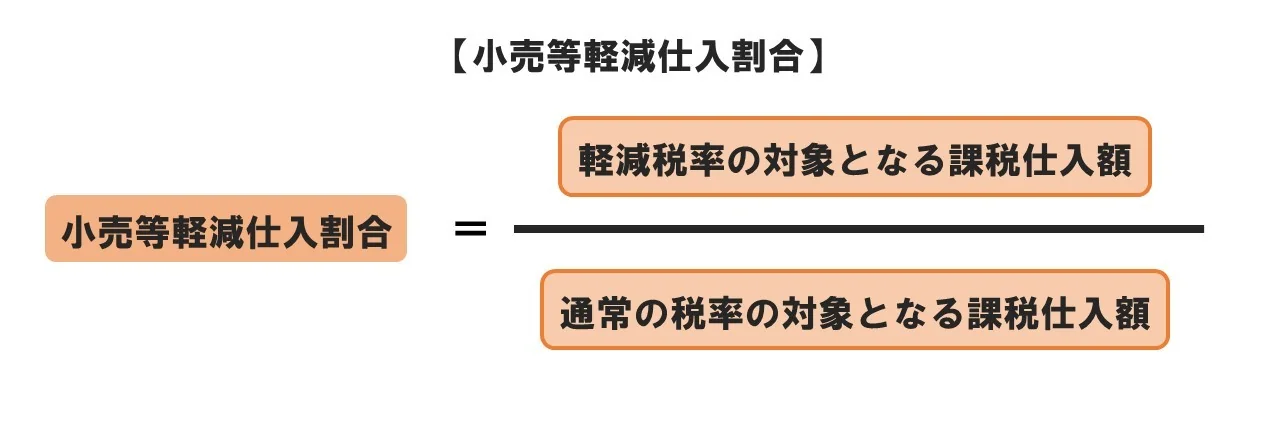
①小売軽減仕入割合を用いるパターン
このパターンは、以下のすべての条件に該当する事業者が利用できます。
- 軽減税率の対象となる商品の販売等を行う卸売業または小売業を行う事業者
- 特例の適用を受けようとする課税期間中に簡易課税制度の適用を受けない事業者
- 仕入について、税率ごとに区分できる事業者
つまり、このパターンは、仕入れについて税率ごとの区分ができている事業者向けの計算方法だといえます。
なお、簡易課税制度については、後の項目で説明します。
具体的な割合については、次のとおり計算します。
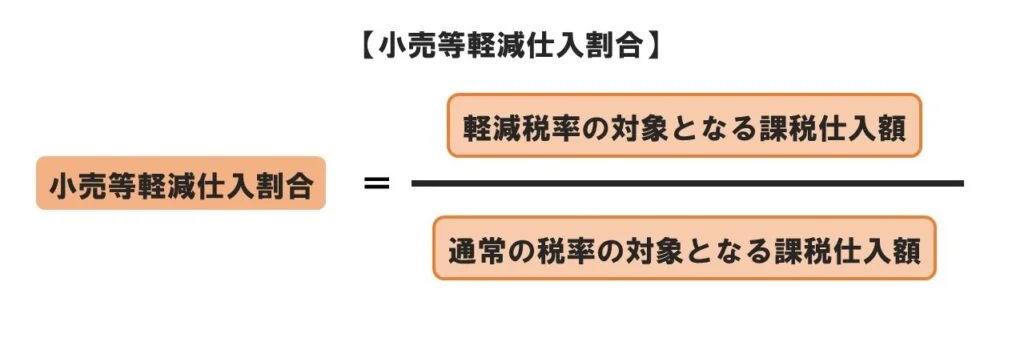
②軽減売上割合を用いるパターン
このパターンは、
小売軽減仕入割合を用いた事業者以外の中小事業者が利用できます。
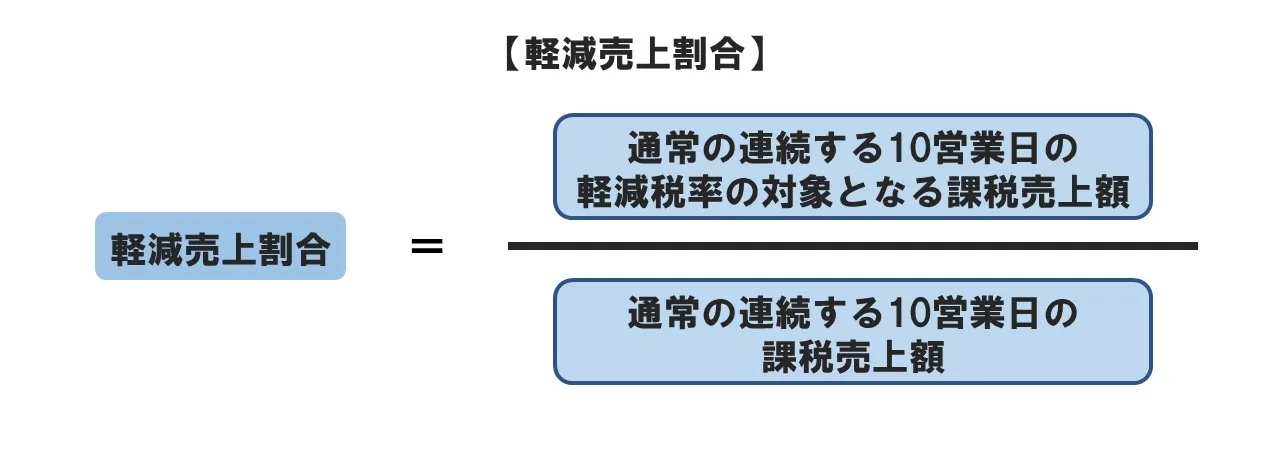
このパターンの具体的な割合の計算方法は次のとおりです。
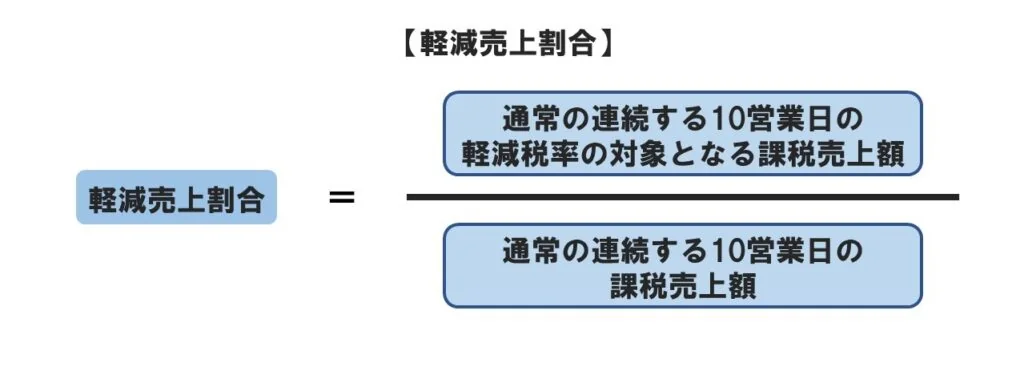
つまり、このパターンでは、連続した10営業日の売上を税率ごとに管理できれば、売上税額を計算できるようになります。
③50%という割合を用いるパターン
このパターンは、小売等軽減仕入割合や軽減売上割合での計算が困難な中小事業者が利用するものです。主に、軽減税率の対象になる商品を販売して得られた対価が、課税売上の50%以上の事業者を想定して作られたパターンとなっています。
(5)仕入税額の計算の特例
中小事業者に仕入税額の計算の特例が認められるのは、2019年10月1日~2020年9月30日までとなっています。売上税額に対する特例の期間より短いことに注意してください。
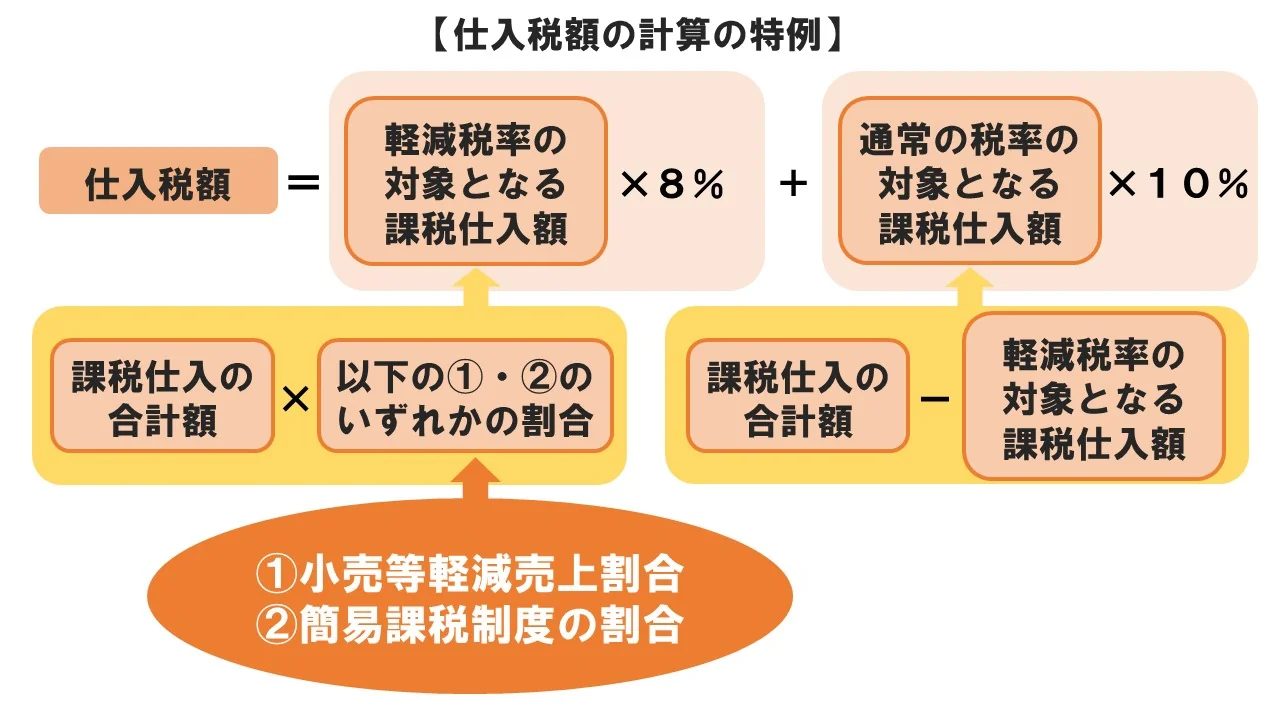
この期間に限って、仕入を税率ごとに区分することが困難な中小事業者は特例として、以下の図のとおり仕入税額を計算することができます。
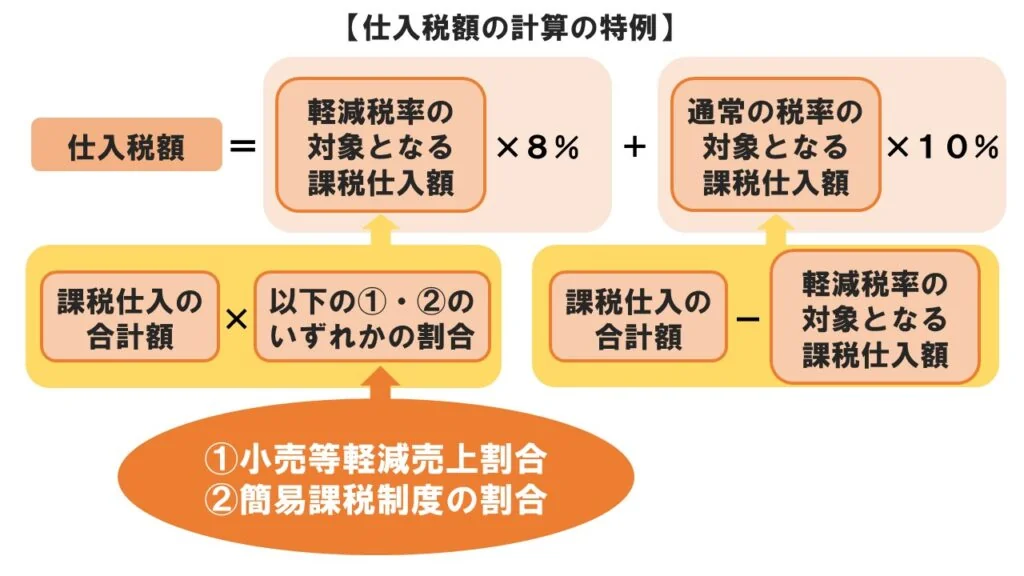
この図のように、仕入全体の一定割合を軽減税率の対象の仕入として、売上税額を計算することができます。
①小売軽減売上割合を用いるパターン
このパターンは、以下のすべての条件に該当する事業者が利用できます。
- 軽減税率の対象となる商品の販売等を行う卸売業または小売業を行う事業者
- 特例の適用を受けようとする課税期間中に簡易課税制度の適用を受けない事業者
- 売上について、税率ごとに区分できる事業者
つまり、このパターンは、売上について税率ごとの区分ができている事業者向けの計算方法だといえます。
具体的な割合については、次のとおり計算します。
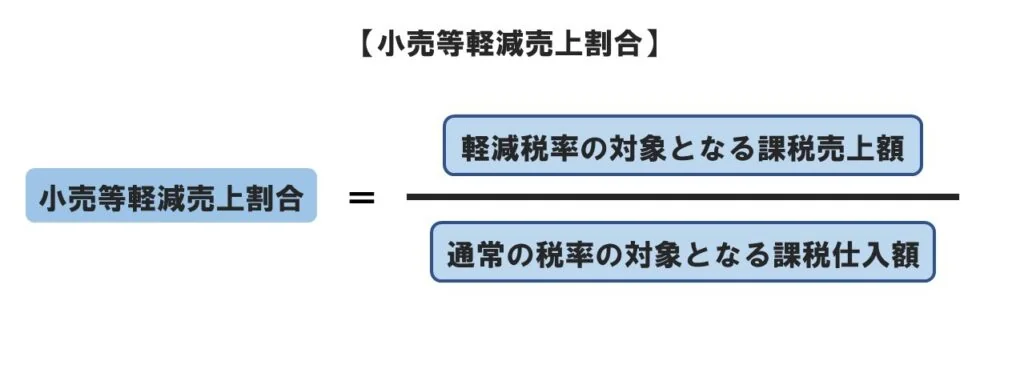
②簡易課税制度の割合を用いるパターン
「
簡易課税制度」とは、実際の課税仕入れをもとに計算するのではなく、「
みなし仕入率」をもとに、計算することができる制度です。
中小事業者の事務負担の軽減のために作られた制度となります。
具体的な割合については、
国税庁のホームページをご確認ください。
なお、この制度を利用するためには、「
消費税簡易課税制度選択届出書」という書面を納税地の税務署長に提出しなければいけません。
また、この簡易課税制度を始めた場合、2年間は継続しないといけません。
そのため、もし、簡易課税制度を利用することで税負担が増える状況になっても、2年間はそのまま重い税を負担しなければいけないことになります。
7 適格請求書等保存方式(インボイス制度)
(1)適格請求書とは
「
適格請求書」とは、売手が買手に対して、適用される正確な税率や消費税額を伝える書面のことをいい、請求書や納品書などがこれにあたります。
そして、この適格請求書を発行できるのは、税務署長に申請して登録を受けた「
適格請求書発行事業者」のみとなります。
この適格請求書を用いた
適格請求書等保存方式(インボイス制度)は、
2023年10月1日をもって区分記載請求書等保存方式から切り替わります。「
インボイス」とは証明書のことを意味しています。
このインボイス制度への切り替え後は、適格請求書を交付し、交付した適格請求書を保存することが、仕入税額控除の条件となるとともに、軽減税率の対象となっている商品を販売しているかどうかにかかわらず、売手が取引相手から適格請求書の発行を求められた場合、適格請求書を交付しなければいけないため、事業者は
適格請求書発行事業者に登録することが必須だと考えられます。
(2)適格請求書発行事業者登録制度
適格請求書を発行できるのは適格請求書発行事業者のみのため、その申請・登録はインボイス制度スタートよりも前になっています。
具体的には、適格請求書発行事業者の申請受付・登録開始は、
2021年10月1日からを予定しています。
審査には一定の時間が必要となることが想定されるため、可能な限り早めに提出することをおススメします。
なお、2023年10月1日までに登録を受けるためには、
2023年3月31日が申請のデッドラインとなっています。ご注意ください。
(3)適格請求書の記載事項
適格請求書発行事業者に登録することで、事業者には
登録番号が通知されます。
2023年10月1日以降は、適格請求書に、区分記載請求書の請求書の記載していた事項に加えて、
登録番号と
適用税率、
税率ごとの消費税額などを記載することが必要になります。
8 小括
軽減税率は全ての事業者に関係があると説明したとおり、軽減税率の対象となる商品を売っているかどうかに関わらず、対応が必要な事項があります。自社のECサイトで、軽減税率の対象商品を売っていないからといって、増税対応しかしていないと、納付税との関係で損をする可能性もあります。
また、段階的に方式が変更されることが予定されているため、方式の変更時期を意識して、準備を進めることが大切だといえます。
9 まとめ
ここまでの解説をまとめると、以下のとおりです。
- 「軽減税率」とは、消費税の税率を一部の対象商品に限って一般的な消費税よりも低く設定することをいう
- 軽減税率の対象は、①飲食料品の販売、②新聞の定期購読の2つである
- ECサイト運営者に求められる軽減税率への対応のポイントは、①ECサイトにおける表示、②帳簿や請求書などへの記載、③消費税の計算方法、④適格請求書等保存方式の4つである
- ECサイトにおいて正しい税率に基づいて総額が表示されるようにする必要がある
- 区分請求書等保存方式に沿って請求書や帳簿を記載し保存する必要がある
- 軽減税率導入後も消費税額の計算方法は大きく変わらない
- 消費税の計算方法として中小事業者には特例が認められている
- 2023年10月より区分請求書等保存方式が適格請求書等保存方式に切り替わる
- 適格請求書発行事業者への登録の対応が必要である


 「軽減税率」とは、消費税の税率を一部の対象商品に限って一般的な消費税よりも低く設定することをいいます。
具体的には、消費税が8%から10%に引き上げられるタイミングに合わせて、一部の対象商品に限って税率が8%となります。
この軽減税率制度は消費税の増税と同じ2019年10月1日よりスタートします。
これまで消費税は全ての商品に対して一律の税率でしたが、軽減税率導入後は、軽減税率の対象商品は8%、それ意外の商品の税率は10%と、事業者は商品ごとに消費税を分けなければいけなくなります。
そのため、まずECサイト運営者が行わなければいけないのは、取り扱っている商品が軽減税率の対象となる商品か否かを確認することです。
では、どのような商品が軽減税率の対象となるのでしょうか。
 なお、上記はあくまでも一例です。何が軽減税率の対象の商品かわかれば問題ないため、
たとえば、請求書そのものを税率ごとに分けるなどの対応でも何ら問題ありません。
次に、帳簿の記載事項を確認しましょう。記載事項は以下のとおりです。
 なお、これらの対応は、2019年10月1日~2023年9月30日までとなっています。2023年10月1日以降は、区分記載請求書等保存方式から、適格請求書等保存方式に切り替えが行われます。適格請求書等保存方式については、後の項目で詳しく説明します。
このように、事業者が納付しなければいけない税金から仕入に関する税金を差し引くための条件として請求書や帳簿を2019年10月1日以降変更する必要がある点にご注意ください。
では、軽減税率導入後、事業者が納付しなければいけない消費税額はどのように計算することになるのでしょうか。その計算方法を確認していきましょう。
 たとえば、以下の事例における納税額を計算してみましょう。
 たとえば、以下の事例における納税額を計算してみましょう。
 この図のように、売上全体の一定割合を軽減税率の対象の売上として、売上税額を計算することができます。
どの割合で計算することになるかについては、さらに条件があるため、その条件を確認していきましょう。
 つまり、このパターンでは、連続した10営業日の売上を税率ごとに管理できれば、売上税額を計算できるようになります。
 この図のように、仕入全体の一定割合を軽減税率の対象の仕入として、売上税額を計算することができます。