はじめに
「お金を貸したのに返してもらえない」「商品を売ったのに代金を支払ってもらえない」などといった悩みをお持ちの企業は少なくないのではないでしょうか。
では、貸したお金や商品代金を回収するには、具体的にどうすればいいのでしょうか? 弁護士に依頼することも一つの方法ですが、その場合、弁護士費用を別途負担しなければなりません。
そこで今回は、貸したお金や商品代金など、支払いを受けられていないお金を独自で回収する方法とその際の注意点について、詳しく解説していきます。
1 債権回収とは?
「
債権回収」とは、簡単にいうと、支払ってくれないお金や商品代金を債権者が債務者から回収すること(支払ってもらう)をいいます。
お金を貸した人や商品を売った人は、貸したお金を返してもらう権利、または、商品の代金を支払ってもらう権利を持っており、逆にお金を借りた人や商品を買った人は、借りたお金を返す義務、または、商品の代金を支払う義務があります。
このように、お金を返してもらう権利や商品代金を支払ってもらう権利がある人のことを「
債権者」といい、逆に、お金を返す義務や商品の代金を支払う義務がある人のことを「
債務者」といいます。
債権回収は、
- 相手にお金を貸したけど返ってこない
- 取引先が売買代金を支払ってくれない
- 離婚した相手方が養育費を支払ってくれない
- お客が飲食代金のツケを払ってくれない
などといったように、お金を支払う必要があるにもかかわらず、債務者が支払ってくれない場面で問題になります。
このように、債権回収の場面は多種多様ですが、実際に債権を回収するためにはどのような手順を踏まなければならないのでしょうか。次の項目で詳しくみていきましょう。
2 債権回収の基本的な流れ・手順
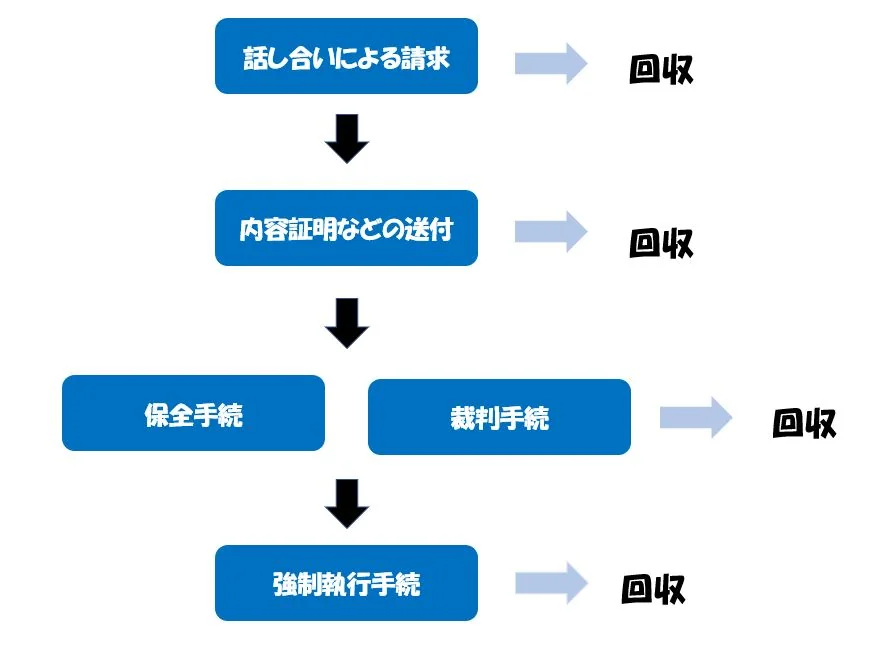
詳細は「4」以降で説明しますが、債権を回収するための基本的な流れ・手順は、以下のようになっています。債権を回収したい企業は、以下の手順に従って各項目を検討してください。
- 話し合い(電話やメール)による請求
- 内容証明その他の書面の送付
- 保全手続(仮差押え)
- 裁判手続(訴訟、支払督促等)
- 強制執行手続
債権回収のフローを示すと、以下のようになります。
(1)話し合いによる請求
まずは、実際に会ったり、電話やメールで話し合いを行うことが一般的です。つまりは、債権者と債務者の間で、
話し合いによる解決を図ります。この際、債務者との間で具体的な支払方法を決めます。もっとも、ここまでは債権者としてすでに行っていることが多いです。
(2)内容証明その他の郵便の送付
「
内容証明郵便」とは、送った書面について、
郵便局が「いつ、誰が誰に対して、どのような内容の文書を送ったか」ということを証明してくれる制度です。誰でも作成して送ることができますし、法的な拘束力はないものの、訴訟になった際に
証拠書類として提出することもできます。
話し合いによる請求に応じない場合は、
内容証明郵便などの郵便で請求書を送付し、催促します。
(3)保全手続き(仮差押え)
「保全手続き(仮差押え)」とは、書面での催促に対しても支払いに応じない場合において、
債務者の財産を一時的に凍結して、裁判後の債権回収を確実にするための手続きです。
保全手続には、「
仮差押え」と「
仮処分」という2種類の手続がありますが、債権回収などお金を回収することを目的とする場合は、仮差押えの方法がとられます。
たとえば、債務者の預貯金口座や不動産を対象に、仮差押えを申し立てることで、債務者は預貯金口座からお金を引き出せなくなり、また、不動産を第三者に売ることができなくなります。
(4)裁判手続き(訴訟、支払い督促等)
任意での支払い(話し合いによる請求や郵便による催促)に応じない場合に、訴訟を起こして回収を図ります。裁判手続きには、簡易な手続である支払督促や通常の手続で審理される民事訴訟などがあります。
(5)強制執行手続
「
強制執行」とは、判決などの債務名義に基づき、国が強制的に債権の回収を実現してくれる制度です。
裁判で請求が認められても、必ずしも債務者がお金を支払ってくれるとは限りません。その場合は、裁判により下された判決をもとに、債務者の財産(保全手続で仮に差し押さえた預貯金、不動産など)に対し、強制執行をすることにより、債権を回収することができます。
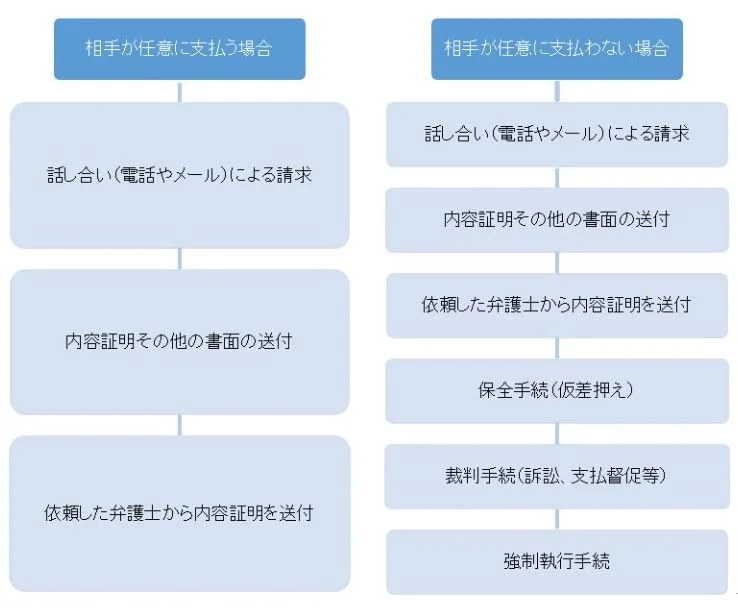
※相手が任意に支払う場合は、いずれかの段階で支払いを受けられることになります。
3 債権回収の方法
上で解説したとおり、債権回収には大きく分けて、以下の2つの方法があります。
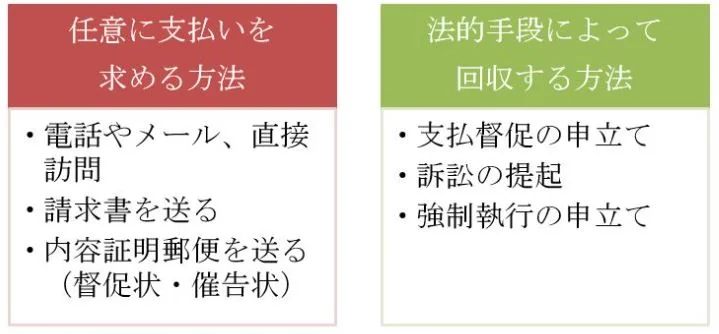
このうち、法的手段によると時間もお金もかかるため、まずは
任意に支払いを求めるのが一般的です。次の項目で、任意に支払いを求める方法について、具体的に見ていきます。
4 債権回収の方法①:任意に支払いを求める方法
任意に支払いを求める場合、以下のような方法があります。
- 電話やメール・直接訪問
- 請求書を送る
- 内容証明郵便を送る(督促状・催告状)
それぞれについて、簡単に見ていきましょう。
(1)電話やメール・直接訪問
まずは、
電話やメール、または
直接訪問するなどして、支払いの催促をします。
時間や労力もさほどかからず、債務者に与えるプレッシャーも比較的軽い分、債務者が任意に応じることを期待できます。この際、債務者との間で具体的な支払方法を決めたり、また、保証人を立てるというのも一つの方法です。
(2)請求書を送る
債務者にも様々な事情がありますので、度重なる電話、メール、訪問では支払いの約束に至らないことも少なくありません。また、滞納後に連絡が取れていて、支払期日を決めたにもかかわらず、支払われていないケースもあると思います。
この場合、書面で
請求書を作成し、債務者に送付します。電話やメール・直接訪問による支払いの催促よりも、債務者に対し、強いプレッシャーを与えることができます。
(3)内容証明郵便を送る(督促状・催告状)
請求書を送付したものの音沙汰なしの場合は、
内容証明郵便で債務者に催促します。
「
内容証明郵便」とは、送った書面について、郵便局がその内容を証明してくれる制度です。誰でも作成して送ることができますし、法的な拘束力はないものの、訴訟の際には証拠書類として提出することもできます。
このような特殊な郵便に対しては、債権者側の支払ってほしいという意思が強く伝わり、債務者において、一般的に恐怖を覚えやすく支払いに応じてもらえるケースもあります。
5 任意に支払いを求める場合に注意すること
このように、任意に支払いを求める方法については、段階を踏むごとに債務者に与えるプレッシャーが強くなっていきます。もっとも、任意に支払いを求める場合は、以下の点に注意する必要があります。
- 回収したい債権の時効を確認する
- 債務者の資産状況について事前に調査する
- 他の債権者がいるかどうか
- 債務者との交渉について
- 支払いの督促をするべきではない場合もある
以下、解説します。
(1)回収したい債権の時効を確認する
債権者は、
法律で定められた時効の期間内に債権を行使(請求)しなければなりません。
そのため、
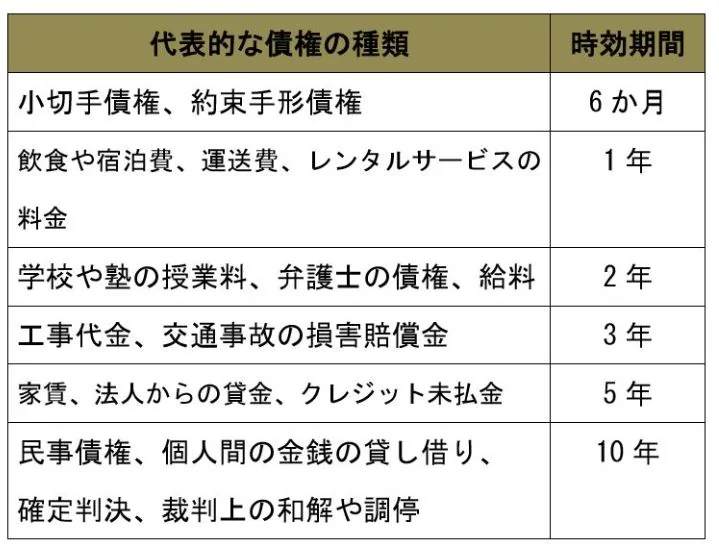
債権の時効期間を把握することは非常に大事です。債権に応じて、時効期間に違いがありますので、まずは自分が持つ債権の種類を確認することが必要です。
また、時効はその期間を振り出しに戻すことができますので(
時効の中断)、そのためにも時効期間の確認は必須です。以下は代表的な債権の種類ですが、このように時効期間は債権の種類に応じて異なります。
(2)債務者の資産状況について事前に調査する
現状において、債務者から債権を回収できるかどうかを見極めるため、
債務者に支払能力があるかどうか、また、
どのくらいの資産を保有しているのかの調査は必要不可欠です。
また、債務者が不動産を所有している場合には、その不動産に「
抵当権」が設定されていないかどうかの確認が必要です。「
抵当権」とは、債権を回収できない時のために担保として債務者の財産に設定し、優先的に債権を回収することができる権利のことをいいます。もっとも、債務者が財産を持っていたとしても、別の債権者が先に抵当権を設定している場合、その債権者への配当が優先されるため、債権を回収できなくなることがあるため注意が必要です。
不動産の登記事項証明書を法務局で確認する(登記事項証明書は誰でも取得できます)ことで、その不動産に抵当権が設定されているかどうかを知ることができます。
(3)他の債権者がいるかどうか
債務者の多くは、経済面で困窮していますので、他にも債権者がいることが少なくありません。当然、どの債権者もわれ先にと債権回収に着手しますので、早くに債権回収を始めている債権者が有利になります。債権回収は他の債権者との熾烈な戦いでもあります。
また、債務者の財産に対して申し立てられた強制執行に複数の債権者が債権回収を目的として参加するケースもあります。この場合、他にも債権者がいる以上、十分な回収ができなくなります。
このように、
他に債権者がいるかどうかを事前に把握しておくことは非常に重要なのです。
(4)債務者との交渉について
期限までに支払いをしなかった債務者は、経済的に厳しい状況に置かれていることが一般的です。そのような債務者に対して、急な期日を設けて全額返済を迫っても、逆効果になるおそれがあります。そこで、まずは、債務者の置かれている状況に一定の理解を示し、①いつであれば支払うことができるのか、②どのような方法であれば支払うことができるのかをすり合わせた上で、
債務者にとって可能な支払プランを提示する必要があります。なるべく債務者が返済しやすいような方法を提案することで債権回収の成功率は上がります。たとえば、分割払いの提案や、余裕をもった期日の提案などがそうです。
また、債務者が支払いに応じない場合も、法律から逸脱しない範囲での督促を心がけるようにしましょう。債務者の名誉を傷つける行為や、暴力行為、脅し文句などの違法行為による督促は刑事上のペナルティの対象にもなりますので、注意が必要です。
(5)支払いの督促をするべきではない場合もある!
以上は、債務者との交渉を前提としたお話でしたが、債務者の状況によっては、支払いの督促を行わない方がよい場合があります。それは、債務者が「
債務整理」を行おうとしている場合です。「
債務整理」とは、債務者が借金の減額や免除、支払い期限の猶予、そして、支払方法の変更などを受けるための手続をいいます。
債務整理は任意整理を除き、裁判所を関与させる形で手続が進められ、債権者は基本的に任意で債務者に働きかけることができなくなります。
このように、債務者が債務整理の手続に入ってしまうと、債権を完全に回収することは難しくなります。ですので、
債務者が債務整理の手続に入る可能性が高いと判断した場合は督促をしている時間はありません。すぐに法的な手段で回収を図ってください。
6 債権回収の方法②:裁判所を通して回収する
任意の手段を尽くしても、債務者が支払ってくれない場合はどうすればいいのでしょうか?このような場合は、裁判所を通して回収するほかありません。
裁判所を通して回収する方法としては、以下のような方法があります。
- 支払督促の申し立て
- 訴訟の提起(少額訴訟、、通常訴訟、手形小切手訴訟)
- 強制執行の申し立て
順に見ていきましょう。
(1)支払督促の申し立て
裁判所に対して、「
支払い督促の申し立て」をすることにより裁判所から債務者に対し、督促状を送付してもらうことができます。
督促状の内容に対し、債務者において異議がある場合は、異議を申し立てることができます。
異議が申し立てられた場合は通常訴訟に移行することになります。
債務者から異議が出なかった場合、債権者は一定の期間内に「
仮執行宣言(支払督促により強制執行ができる効力)」の申し立てをしなければなりません。この申し立てをしないと、支払督促の効力は失われてしまいますので、注意が必要です。
支払督促は、通常訴訟に比べ、手続が簡易で、手数料も通常訴訟の2分の1で済みます。
(2)訴訟の提起
次に訴訟についてみていきましょう。一口に訴訟といっても様々な種類があるため、ここでは債権回収に関わる訴訟について、説明していきます。
①少額訴訟
回収したい債権額が
60万円以下で、裁判所が調査する内容が多岐に渡らない場合に提起できるのが少額訴訟です。原則として
1回の審理で判決をもらうことができ、訴訟費用が通常訴訟よりも少なくて済みます。
ですが、債務者から「通常訴訟で審理をして欲しい」と申し出がなされれば、通常訴訟に移行することになります。債務者から申し出が出されそうだな、と推測できるのであれば、コストや時間の面を考えても、通常の民事訴訟を提起した方がよいわけです。また、債務者が弁護士を立てたりしているのであれば、同様の理由で少額訴訟は適しません。
以上のようなことを念頭に、少額訴訟制度の活用を検討することが必要です。
②通常訴訟
債権回収のためのあらゆる手段の中で、最も強力かつ確実性があるのが
通常訴訟です。
通常訴訟の場合、請求する金額が140万円以下の場合は簡易裁判所、140万円を超える場合には地方裁判所というように、請求する金額によって管轄の裁判所が決まります。
ですが、通常訴訟は、その他の法的手続きに比べ、費用や時間がかかりますし、
通常訴訟にまで発展する場合は弁護士に依頼することがほとんどのため、その費用もかかります。
また、通常訴訟は、訴訟の中で、和解をすることも可能ですし、勝訴後や和解後に債務者が支払いを怠った場合には強制執行をすることも可能です。
このように、通常訴訟はそれ相応の費用と時間がかかりますので、その点も念頭に置いたうえで、通常訴訟を提起するかどうかを決めることが重要です。
③手形小切手訴訟
「
手形小切手訴訟」とは、債権者が債務者の発行した手形や小切手を持っている場合に利用できる訴訟です。手形・小切手による支払いの請求という目的以外では提起することができません。手形小切手訴訟も少額訴訟と同様、審理が1回だけなので、スピーディーに終わらせることができます。手続きも簡易であり、必要書類も比較的容易に準備することができます。
また、判決に「
仮執行宣言」が付されるため、すぐに強制執行をすることが可能です。
(3)強制執行の申し立て
支払督促が発せられ、または、請求を認める判決が出ているにもかかわらず、債務者が支払いをしない場合は、
強制執行により債権を回収するほかありません。
「
強制執行」とは、裁判所を通して、強制的に債権の回収を図ることをいいます。つまりは、債務者の財産を差押えるということです。
強制執行は、対象となる資産の種類に応じて、大きく3つに分けることができます。
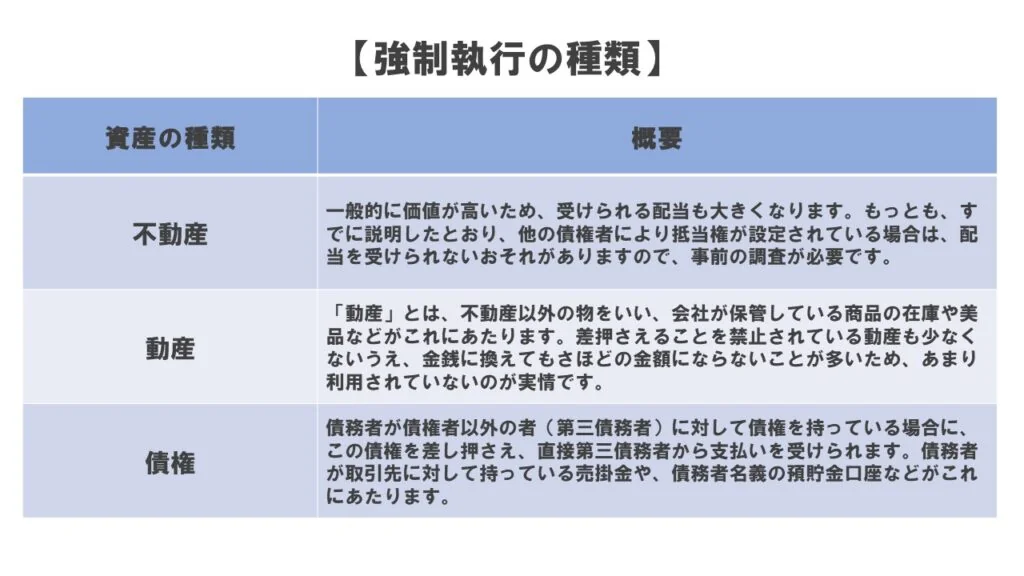
債務者の財産状況を確認し、最も効率よく債権を回収できる財産に対して強制執行を行うことが必要です。
7 裁判所を通して回収する場合に注意すること
ここまで裁判所を通した債権回収方法についてみてきましたが、これらの方法にも注意すべき点がいくつかあります。
具体的な注意点は以下のとおりです。
- 保全手続き(仮差押)をしておく
- 強制執行の対象財産に狙いをつけておく
- 債務者の預貯金がどの口座にあるか把握しておく
それぞれについて、具体的に見ていきましょう。
(1)保全手続き(仮差押)をしておく
裁判手続に入り、判決(和解を含む。)をもらうまでは一定の時間がかかります。その間に、強制執行の対象となる財産を隠されてしまっては、勝訴判決をもらっても、強制執行をする財産がなく、手詰まりの状態となってしまいます。
そのような事態を避けるためにも、強制執行の対象となる財産について、保全手続をとっておくことが重要になってくるわけです。保全手続をとっておけば、
債務者は自分の財産を勝手に処分することができなくなります。
保全手続には、「
仮差押」と「
仮処分」の2種類がありますが、いずれも
債務者の財産の一時的な凍結とイメージして頂ければ結構です。
(2)強制執行の対象財産に狙いをつけておく
これは保全手続き(仮差押)を行ううえでも重要な項目です。
請求を認める判決が出ても、債務者が判決のとおりに支払ってくるとは限らないため、
強制執行を想定した準備が必要になってきます。そのためには、
事前に債務者の財産について調査しておくことが必要です。
とはいえ、独自での調査には限界がありますので、興信所など調査の専門家にお願いすることも、選択肢のひとつです。
肝心なのは、「回収しようとしている債権額」と債務者が所有する「資産価値」を比較し、確実に債権を回収できる資産がいずれかを検討し、狙いをつけておくことです。
(3)債務者の預貯金がどの口座にあるか把握しておく
金融機関は多数に上るため、独自の調査で債務者が持っている口座をつきとめることは容易ではありません。ですが、たとえば、債務者の口座を差し押さえるためには、当然ながら
債務者がどこに口座を持っているかという情報は必須です。
債務者と取引を開始する際に、債務者から直接その情報を聞き出しておくことが望ましいといえますが、例えば、弁護士会に照会を依頼するなどして、債務者の口座を特定することも一つの方法です。
8 その他の債権回収方法
これまでは、「任意による債権回収方法」と「裁判所を通した債権回収方法」について見てきました。この項目では、よく使われるその他の債権回収方法として、以下の4つについて見ていきます。
- 相殺
- 債権譲渡
- 代物弁済
- 債権者代位権
(1)相殺
「相殺」とは、債権者が債務者に対して債権を持っているのと同じように、債務者が債権者に対して債権を持っている場合、いずれか低い債権額を上限として、それぞれの債務を消滅させることをいいます。相殺は、相殺をする旨の意思を相手に表示することでその効果が生じますので、簡易迅速な決済手段としてよく使われます。ですから、回収したい債権があり、債務者に対して債務を負っている場合には有効な債権回収方法といえます。
たとえば、A社がB社に対して100万円の債権を持っており、他方で、B社がA社に対して50万円の債権を持っている場合、低い債権額である50万円を上限として、相殺することができ、その結果、A社がB社に対して持つ債権は50万円になり、B社がA社に対して持っていた債権は消滅します。
(2)債権譲渡
「
債権譲渡」とは、①債権者が、債権を他人に売り渡したり、②債務者が他人(第三債務者)に対して持つ債権を債権者が譲り受けることをいいます。
①の場合、債権者は、債権額より下回る金額になるものの、債権を他人に買ってもらうことにより、債権を回収することができます。
たとえば、A社がB社に対して持つ債権(100万円)をC社に80万円で売り渡した場合がこれにあたります。
②の場合、債権者は譲り受けた債権の債務者(第三債務者)に対し、直接自己に支払うよう取り立てることができますので、その結果、債権を回収することができます。
たとえば、A社がB社に対して債権(100万円)を持っており、B社がC社に対して持つ債権(100万円)を譲り受け、直接C社から100万円の支払いを受けた場合が②にあたります。
債権譲渡は、その債権の性質から譲渡することが禁止されていたり、契約において、債権譲渡が禁止されている場合があるため、内容の精査が必要です。
(3)代物弁済
「
代物弁済」とは、債務者の資産などを債権者に譲り渡すことをもって、本来の債務の支払いに代えることをいいます。債権額に比べて譲り受ける資産の価値が下回る場合でも、代物弁済をもって債務の支払いがあったものとみなされ、債務は消滅することになりますので、その点は留意が必要です。
また、譲り受ける財産が
不動産であれば、その不動産に抵当権などの担保権が設定されていないかどうかを確認する必要があります。抵当権が設定された不動産を譲り受けても、仮に、その抵当権を実行されてしまうと、その売却代金は抵当権者に配当されることになりますので、その結果、債権者には一円も回ってこないという事態になりかねません。
たとえば、A社がB社に対して債権(100万円)を持っていたところ、B社は100万円の支払いに代えてB社が所有する自動車(時価90万円)をA社に譲り渡し、A社のB社に対する債権(100万円)が消滅した場合がこれにあたります。
(4)債権者代位権
「
債権者代位権」とは、債務者が自分の権利を行使しないために、債権者が債権を十分に回収できなくなるおそれがある場合、債権者が一定の条件を満たせば、自分の債権を保全(確保)するために、債務者に代わって、債務者の権利を行使することをいいます。
たとえば、債権者をA社、債務者をB社、第三債務者をC社として、A社はB社に対して売掛金70万円を債権として持っているとしましょう。支払期日が来てもB社から入金はなく、A社はB社に対してあらゆる督促をしてきましたが、B社において、支払う能力がなく債権回収ができていません。そんな折、B社がC社に対して、140万円の売掛債権を持っていることが分かりました。しかしながら、B社はC社に対して債権の支払いの督促をしていません。この場合に、A社はB社に代わって、C社に対して売掛債権を請求することができます。
債権者代位権を行使することにより、事実上優先的に弁済を受けることができますが、債権者代位権は以下の条件が揃っていなければ行使することができません。
- 債権者が自分の債権を保全する必要があること
- 債務者が第三債務者に債権を行使していないこと
- 債権者が持つ債権の支払期限が過ぎていること
債権者代位権の行使を検討する際には、以上の点を確認することが必要になってきます。
9 債務者にお金が無かった場合どうする?
債権を回収したくても、債務者にお金も財産もない場合はどうすればよいのでしょうか?
債務者に支払能力がなければ、当然債権回収は困難をきたします。
このような場合、債権者も地道な方法をとっていく必要があります。考えられる方法としては、以下の4点があります。
- 支払い能力を持たせてから回収する
- とにかく回収可能な財産をみつける
- 隠し財産がないか調べる
- 損金処理をする
それぞれについて、具体的に見ていきましょう。
(1)支払い能力を持たせてから回収する
債務者に支払能力がない以上、繰り返し支払いを迫ったとしても、無駄に終わる可能性が極めて高いです。このような場合は、債務者の資産状況を把握し、債務者において未回収となっている債権があれば、その債権を回収することでお金を作ったり、債務者が価値のある物を持っていれば、それを売ることでお金を作ったり、または、債務者の生活状況を把握したうえで、可能であれば、生活を切り詰めることによりお金を作る、といった方法で
債務者に支払能力を持たせてから回収します。
(2)とにかく回収可能な財産をみつける
財産は、不動産や預貯金などに限られません。自動車や商品の在庫、社内に置かれている備品など、価値があると認められる物は、すべて財産にあたりますので、不動産や預貯金などがないからといって諦めるのではなく、
債権回収が可能となる財産があるかについて細かく調査することが必要です。
(3)隠し財産がないか調べる
経済的に困窮した債務者が、債権者から逃れようと、財産を隠すことがあります。
不動産の名義を他人名義に変えたり、預貯金を他人名義の口座に移したりすることがそうです。このような場合、不動産の名義や預貯金の移転時期が経済的に困窮した時期に近ければ近いほど、債権者から逃れるためのものである可能性が高いです。
また、これとは別に、単に財産の存在を隠していること(近い将来に売掛金など、まとまったお金が入金されることを隠すことなど)がありますので、注意が必要です。
以上のような隠し財産を、徹底的に調査することで洗い出していくことも重要です。
ここまでしても債権回収の目途が立たない場合は、回収不能の状態にあると考えてよいです。回収不能になった未収金については、以下で説明する
損金処理を行うことになります。
(4)損金処理
あらゆる方法を尽くしても債権の回収が困難である場合、「
損金処理」を行い、会社の損失を減らすことができます。
ここでいう「
損金処理」とは、債権回収に最大限努めたものの、債務者の資産状況から回収不能と判断し、回収には至らなかった未収金を貸倒損失として計上することをいいます。損金処理をすることで、法人税の課税対象から損金処理をした金額(回収不能となった債権額)が除外され、法人税の負担を軽くすることができます。
以上のような観点から、いつまでも回収不能となっている債権に固執するのではなく、回収を諦め、損金処理をすることを検討することも必要になってきます。
他方で、回収不能となった債権に担保を設定している場合や、回収の努力があまりなされてないまま債権を放棄したような場合は損金に算入することができませんので、注意が必要です。
なお、損金処理については条件があり、非常に複雑なので、税理士や公認会計士などの専門家に依頼することをお勧めします。
10 小括
債権回収の大まかな流れ、また、その方法についてご理解いただけましたでしょうか。
一口に債権回収といっても、任意による方法から法的な方法まで、その内容は多岐に渡ります。やみくもに債権の回収に走り、債務者の置かれている状況を無視したり、方法の選択を誤ると、回収できていたものができなくなった、なんてことにもなりかねません。可能な限り、事前にリスクマネジメントを行い、計画的に債権を回収することが重要です。
そのためには、今回解説した内容をきちんと理解し、債権回収のために一番効果的な方法をしっかりと見極めることが必要です。
11 まとめ
これまでの解説をまとめると以下の通りです。
- 債権回収は、①話し合いによる請求、②内容証明などの郵便での督促、③保全手続、④裁判による手続き、⑤強制執行の順に進んでいく
- 債権回収の方法は、大きく分けて①任意によるものと②法的なものに分かれる
- 任意に支払いを求める方法には、①電話やメール・直接訪問、②請求書を送る、③内容証明郵便を送る、の3つの方法がある
- 任意に支払いを求める場合、①時効、②債務者の資産状況、③他の債権者の有無、④債務者との交渉のあり方、⑤支払いの督促をすべきでないケースの見極め、に注意する
- 裁判所を通して回収する方法には、①支払督促の申し立て、②訴訟の提起、③強制執行の申し立ての3つの方法がある
- 裁判所を通して回収する場合、①保全手続(仮差押え)をしておく、②強制執行の対象財産に狙いをつけておく、③債務者の預貯金がどの口座にあるか把握しておく
- その他の債権回収方法として、①相殺、②債権譲渡、③代物弁済、④債権者代位権の行使の4つがある
- 債務者にお金が無い場合には、①支払能力を持たせてから回収する、②とにかく回収可能な財産をみつける、③隠し財産がないか調べる、④損金処理をする