• 事務所について
  • 弁護士紹介
  • サービス
    • 法律顧問契約
    • 企業における生成AIの活用・ガバナンス
    • 情報セキュリティ・個人情報保護
    • 知的財産権法・AIと著作権
    • 契約管理・契約書レビュー
  • 弁護士費用
  • ブログ
  • アクセス
  • プライバシーポリシー
  • 特定商取引法に基づく表記
  • 外部メディア・企業との相互紹介および記事掲載に関するポリシー

お問い合わせ

トップコート国際法律事務所

お問い合わせ

  • 事務所について
  • 弁護士紹介
  • サービス
    • 法律顧問契約
    • 企業における生成AIの活用・ガバナンス
    • 情報セキュリティ・個人情報保護
    • 知的財産権法・AIと著作権
    • 契約管理・契約書レビュー
  • 弁護士費用
  • ブログ
  • アクセス
  • 規約等
    • プライバシーポリシー
    • 特定商取引法に基づく表記
    • 外部メディア・企業との相互紹介および記事掲載に関するポリシー

覚書とは?法的拘束力の有無や書き方について弁護士が3分で解説!

月極駐車場オンライン契約サービス「Park Direct」を解説

内部通報制度とは?導入するメリットと3つの注意点を弁護士が解説!

特許侵害をされた場合の損害賠償額は?3つの類型と対応方法を解説!

著作権のライセンス契約とは?注意したいポイント3つを中心に解説!

無人機規制法

ドローンを飛ばす際に注意すべき「無人機規制法」をIT弁護士が解説

退職代行を使っても会社から電話がくる?無視してOKな3つの理由!

退職代行を使っても会社から電話がくる?無視してOKな3つの理由!

ai開発契約

AI開発契約を有利に進めるための2つのチェック項目を弁護士が解説

AI

AI導入に伴う整理解雇は法律上有効か?企業が知るべき4つのこと!

法テラスは自己破産の弁護士費用が安い!流れ・デメリットなどを解説

法テラスは自己破産の弁護士費用が安い!流れ・デメリットなどを解説

退職代行は公務員も使える!おすすめ代行サービス4選を弁護士が解説

退職代行は公務員でも使える!心配なく頼める業者4選を弁護士が解説

競合調査の必要性【競合を発見したらむしろ喜ぶべきワケとは?】

タイトル

タイトル

タイトル

タイトル

タイトル

タイトル

  1. HOME
  2. ブログ
  3. 資金決済法
  4. 「給与のデジタル払い」が今春解禁予定!今後の展望を弁護士が解説
資金決済法

「給与のデジタル払い」が今春解禁予定!今後の展望を弁護士が解説

2021.01.282025.11.29
この記事の目次

    はじめに

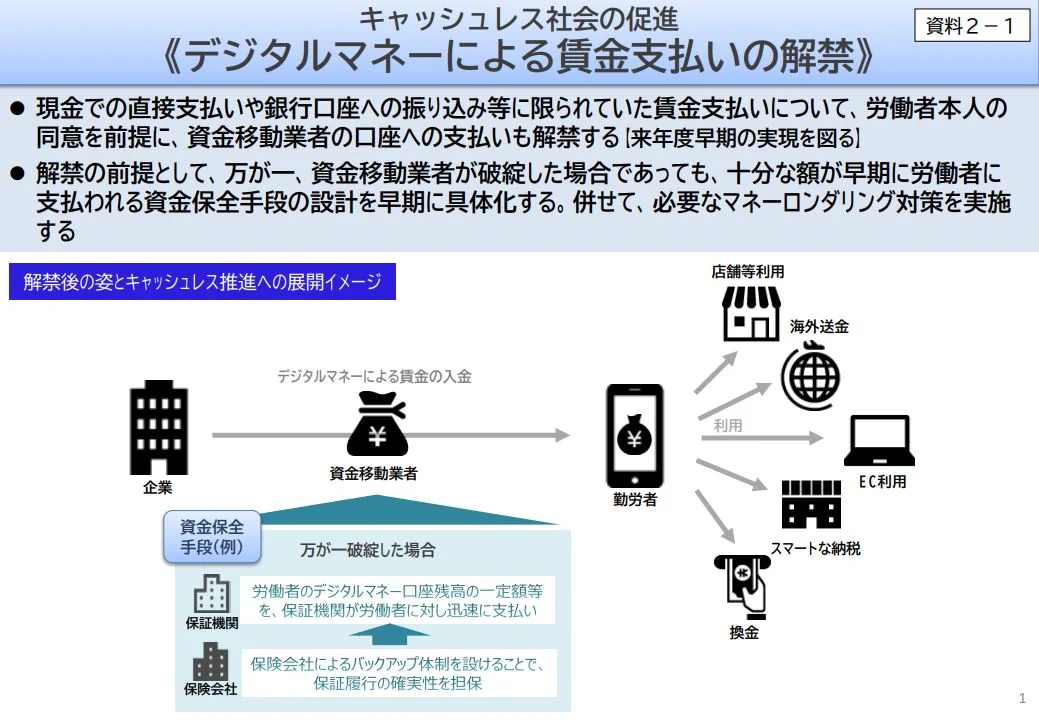
    キャッシュレス化を推進する政府の規制緩和により、給与のデジタル払いが今春に解禁される予定となっています。 https://www8.cao.go.jp/kisei-kaikaku/kisei/meeting/wg/toushi/20200310/200310toushi04.pdf より抜粋
    政府は今春に給与のデジタル払いを解禁する。企業は銀行口座を介さずに従業員のスマートフォンの決済アプリなどに振り込めるようになる。利用者は銀行からお金を引き出す手間がなくなる。デジタル払いが広がると、給与振り込みの口座を起点に預金を集める従来の銀行のビジネスモデルに影響をもたらす可能性もある。 日本経済新聞より
    これまでは、給与といえば、主に各従業員の預貯金口座などに振り込む方法によって支払われてきましたが、デジタル払いが解禁されることにより、銀行のビジネスモデルにも大きく影響する可能性があります。 給与のデジタル払いが解禁されれば、事業者は従業員のスマートフォンの決済アプリなど(資金移動業者)に直接給与を振り込めるようになり、従業員はわざわざ銀行に出向いてお金を引き出す手間がなくなります。 今回は、今春に解禁予定の「給与のデジタル払い」について見ていきたいと思います。

    この記事を執筆したのは
    弁護士 勝部 泰之
    弁護士・中小企業診断士 勝部 泰之
    東京弁護士会 所属
    注力:知的財産権・著作権/ライセンス、ブロックチェーン、データ・AI法務 GWU Law LL.M.(知的財産法) 事業の成長とリスクを両立する実務寄りの助言に注力しています。
    詳しいプロフィールはこちら

    この記事を書いた人

    勝部 泰之勝部 泰之弁護士
    データサイエンス研究しながら仕事してる弁護士。
    一橋大学ソーシャル・データサイエンス研究科に在籍中。主な興味分野は経営学、高次元統計、自然言語処理、ゲーム理論、金融アルゴリズム、ブロックチェーン。
    研究リポジトリはこちら↗

    1 「給与のデジタル払い」解禁の背景

    給与の支払については、労働基準法において「通貨払いの原則」「直接払いの原則」「全額払いの原則」というルールが定められています(労働基準法第24条)。 現在、給与の支払方法として主流となっている銀行振込みについても、あくまで例外的に認められた方法でした(労働基準法施行規則第7条の2第1項)。 そのため、免許制の銀行に比べて安全性が劣る資金移動業者は対象から除かれていました。 もっとも、海外では「ペイロールカード(プリペイドカード)」によって給与を支払う企業が飛躍的に増えていることもあり、日本でもかねてからデジタル払いの解禁について検討が重ねられてきました。ですが、資金移動業者の安全性に対する懸念もあり、先送りが続いていたのです。 このようななかで、キャッシュレス化を推進する政府は、規制緩和の一環として「給与のデジタル払い」の解禁に踏み切りました。 デジタル払いを扱える事業者について、一定の安全基準を満たしている事業者に限ることで理解を得る方針としています。 2021年3月末には、労働基準法に基づく省令が改正され、資金移動業者がその対象に加えられる予定です。 また、個人情報保護や資金保全などの観点からも、安全性を担保できる事業者に限って解禁されることになりそうです。
    2 資金移動業とは

    「資金移動業」とは、銀行などを除く事業者が「為替取引(現金以外による決済方法)」を業として行うことをいいます。 たとえば、銀行振込みは現金を直接相手に渡さずに決済することになるため、為替取引にあたります。 2020年3月に国会に提出された資金決済法の改正案では、資金移動業は事業者が扱う金額に応じて3つの類型に分類されています。
    (1)第一種資金移動業

    「第一種資金移動業」は、100万円を超える為替取引を行うことができます。 第一種資金移動業を行う場合には、内閣総理大臣の認可が必要となります。

    (2)第二種資金移動業

    「第二種資金移動業」は、現行の類型であり、数万円を超える金額から100万円までの為替取引を行うことができます。 第二種資金移動業を行う場合には、「内閣総理大臣の登録」を受けることが必要です。

    (3)第三種資金移動業

    「第三種資金移動業」は、少額(数万円程度)の為替取引を行うことができます。 第三種資金移動業を行う場合も、「内閣総理大臣の登録」を受けることが必要です。
      • 金融サービスの利用者の利便の向上及び保護を図るための金融商品の販売等に関する法律等の一部を改正する法律(令和2年3月6日提出、令和2年6月5日成立)
    国会提出法案(第201回国会)

    3 資金移動業に関する法規制

    資金移動業に関する法規制は、登録に関するものと登録後に課されるものに分けることができます。
    (1)登録に関する規制

    資金移動業者として登録を受けるためには、主に以下の3つを満たしていることが必要です。

    ①株式会社または国内に営業所のある外国資金移動業者であること

    株式会社であること、または、日本の資金決済法に相当する外国の法令により資金移動業の登録に相当する登録を受けている外国資金移動業者であって日本国内に支店のある事業者であることが必要です。

    ②財産的基盤があること

    履行保証金(送金途中にある資金の100%以上の金額を履行保証金として保全すること)の供託等の義務を履行できるか、ユーザーに対する資金の授受を円滑に行えるか、などといった観点から判断したときに、資金移動業を遂行するために必要な財産的基盤があることが認められなければなりません。

    ③体制が整備されていること

    送金業務を行うのに十分な運営・管理が可能な体制が整備されていなければなりません。

    (2)登録後に課される規制

    資金移動業者が登録後に課される規制は、主に以下の4つです。

    ①履行保証金の保全

    資金移動業者は、倒産など万が一の事態に備えて、ユーザーへの返金措置を講じておく必要があります。 具体的には、送金途中にある資金の100%以上の金額(最低でも1000万円)を「履行保証金」として保全しなければなりません。

    ②利用者保護の措置

    資金移動業者は、利用者が銀行等が行う為替取引と誤認しないような措置、資金を受領した際の受領証書の交付など、利用者を保護するための措置を講じておく必要があります。

    ③金融ADR制度への対応

    「金融ADR」とは、裁判によらずに話し合いにより紛争を解決する制度です。 資金移動業は「金融ADR」の適用対象となっているため、資金移動業者は、苦情処理や紛争解決のための措置を講じる必要があります。

    ④報告書の作成など

    資金移動業者は、事業に関する帳簿書類を作成して、保存しなければなりません。 また、事業概況書や貸借対照表・損益計算書などを金融庁に提出する必要があります。

    4 今後の展望

    給与のデジタル払いが解禁され、給与の支払業務を資金移動業者が担うようになれば、銀行の独占的な優位性を揺るがす可能性もあります。 他方で、デジタル払いを選ぶ人が増えれば増えるほど、資金移動業者にとっては、ビジネス拡大のチャンスが広がる可能性があります。 とはいえ、デジタル払いの解禁に反対する声も上がっており、解禁後にさまざまな問題が生じる可能性も否定できません。 安全性をはじめ本人確認の体制など、資金移動業者が給与のデジタル払いに携わるためには、上記で解説した規制をクリアしていることはもちろんのこと、それとは別に厳しいルールを課される可能性があります。

    AUTHOR
    勝部 泰之

    データサイエンス研究しながら仕事してる弁護士。 一橋大学ソーシャル・データサイエンス研究科(M1・清水研究室)。

    CONTENTS

      RELATED ARTICLES

      • 法律ブログの記事一覧 ↗
      企業法務に関するご相談

      事業に関する法律のご相談は、こちらからお問い合わせください。

      お問い合わせ

      メールからのお問い合わせ

      メールフォーム

      メールでのお問い合わせは24時間受け付けています。

      弁護士紹介
      サービス
      アクセス
      トップコート国際法律事務所
      営業時間:平日9:00~18:00(祝日を除く)
      • 法律顧問契約
      • 企業における生成AIの活用・ガバナンス
      • 情報セキュリティ・個人情報保護
      • 知的財産権法・AIと著作権
      • 契約管理・契約書レビュー
      • サービス
      • 弁護士費用
      • 事務所について
      • 弁護士紹介
      • アクセス
      • プライバシーポリシー
      • 特定商取引法に基づく表記
      • 外部メディア・企業との相互紹介および記事掲載に関するポリシー

      © 2017-2025 トップコート国際法律事務所

      事務所概要弁護士費用