はじめに
ECサイトなどでは、決済手段として「
エスクロー決済」を導入していることがあります。 有名なところでいうと、フリマアプリ「メルカリ」はエスクロー決済を導入しています。
最近では、昨年の10月に株式会社SCROWが日本初となるフリーランス向けのエスクロー決済サービス「SCROW」をリリースしました。
エスクロー決済は、主に、決済時におけるトラブル回避を目的とした決済手段ですが、その仕組みや関係する法規制などを理解していないという方もいらっしゃると思います。
今回は、「エスクロー決済サービス」について、その全体像をわかりやすく解説します。
- 弁護士・中小企業診断士 勝部 泰之
- 東京弁護士会 所属
- 注力:知的財産権・著作権/ライセンス、ブロックチェーン、データ・AI法務
GWU Law LL.M.(知的財産法)
事業の成長とリスクを両立する実務寄りの助言に注力しています。
- 詳しいプロフィールはこちら
1 エスクローとは
「
エスクロー(Escrow)」とは、事業者が売主と買主の間に介入して、決済にいたるまでの安全取引を担保することをいいます。
これまで、ECサイトなどでは、決済時におけるトラブルが頻繁に発生していました。
たとえば、商品に関する売買契約を例にとって見てみましょう。
この場合、一般的には、先に買主が指定口座に商品代金を振込み、その後売主が商品を発送するという流れになることが多いと思います。
ですが、商品代金を振り込んだにもかかわらず、商品が届かないというトラブルが後を絶ちませんでした。
かといって、先に売主が商品を発送してしまうと、買主から商品代金が振り込まれないというトラブルにも繋がります。
これでは、取引の安全性が担保されていないため、サービスを利用する人がいなくなってしまいます。
このような弊害を解消できるのが「エスクロー決済」です。
2 エスクローサービスの仕組み
エスクローサービスは、以下のような仕組みになっています。
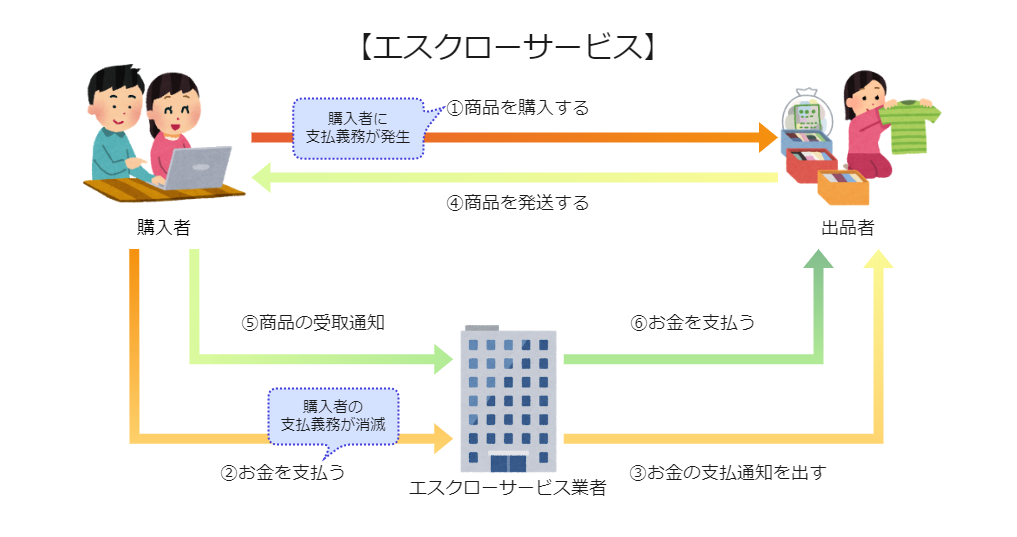
(1)商品を購入後代金を支払う(図⓵⓶)
商品を購入すると、買主には商品代金の支払義務が発生します。 買主は、商品代金をエスクローサービス業者に支払います。
通常であれば売主に対して直接商品代金を支払いますが、エスクローサービスでは、売主ではなくエスクローサービス業者に商品代金を支払うことになります。
また通常、買主の支払義務は、売主に商品代金を支払うことによって消滅しますが、エスクローサービスでは、エスクローサービス業者に支払うことによっても、買主の支払義務が消滅することになります。
(2)支払通知(図➂)
買主から商品代金の支払いがあると、エスクローサービス業者は支払いがあったことを売主に通知します。
(3)商品の発送と受取通知(図⓸⓹)
支払通知を受けた売主は、買主に対して商品を発送します。 その後、商品を受け取った買主は、エスクローサービス業者に対して、商品を受け取った旨を通知します。
(4)商品代金の支払い(図⓺)
受取通知を受けたエスクローサービス業者は、買主から預かっていた商品代金を売主に支払います。
このような仕組みをとることで、「商品を送ったが代金を支払ってもらえない」「代金を振り込んだのに商品が届かない」といったトラブルを回避することができます。
3 エスクローサービスに対する法規制|資金移動業の該当性
スクローサービスとの関係では、「
資金決済法」が問題となります。
(1)資金移動業とは
まずは、以下の規定をご覧ください。
この法律において「資金移動業」とは、銀行等以外の者が為替取引(少額の取引として政令で定めるものに限る。)を業として営むことをいう【
資金決済法2条2項】
このように、「
資金移動業」とは、銀行等以外の者が
為替取引を行うことをいい、ここでいう「為替取引」とは、現金以外の手段で資金を移動することをいいます。
たとえば、銀行等で行う振込みは、現金以外の手段で資金が移動することになるため、為替取引にあたります。
これをエスクローサービスについて見てみましょう。
上の図で見てみると、資金(商品代金)がエスクローサービス業者を通じて、買主から売主に移動しているようにも思えます。
そのため、エスクローサービスは為替取引にあたり、資金移動業にあたるのでは?ということが問題となるのです。
仮に、資金移動業に該当すると、事業者は以下のような厳しい規制を課されることになってしまうのです。
(2)資金移動業者の登録
資金移動業を行う場合には、
内閣総理大臣から登録を受ける必要があります。
内閣総理大臣の登録を受けた者は、銀行法第四条第一項及び第四十七条第一項の規定にかかわらず、資金移動業を営むことができる【
資金決済法37条】
資金移動業者として登録を受けるためには、一定の財産的基礎が必要であり、また、適切に事業を遂行していくための体制やコンプライアンス体制が整備されていることが求められ、決して簡単なことではありません。
(3)資金移動業者としての義務
事業者は、登録後も資金移動業者としてさまざまな義務を課されることになります。 資金移動業者に対して課される義務としては、たとえば、以下のようなものがあります。
- 履行保証金の供託義務
- 利用者の保護等に関する措置
- 情報の安全管理
- 報告書等の作成・提出
この中でも、事業者にとってもっとも重い負担となるのが「履行保証金の供託義務」です。 資金移動業者は、送金途中で滞留している資金の100%以上の額を履行保証金として保全しなければなりません。 これは、仮に、資金移動業者が倒産などを理由としてサービスを廃止した場合に、ユーザーへの返金を迅速に行えるようにすることを目的として課される義務です。
(4)エスクローサービスは資金移動業にあたらない
少し遠回りになりましたが、結論としては、エスクローサービスは資金移動業にあたらないとされています。
エスクローサービスでは、買主がエスクローサービス業者に代金を支払った時点で買主の支払義務が消滅するという建付けになっています。
これは、売主がエスクローサービス業者に対して、代金の受領権限を与えているということによるものです。
そのため、資金が買主から売主に移転しているとはいえず、資金移動業にいう為替取引にあたらないというわけです。
もっとも、エスクローサービスを資金決済法の規制対象とするかという問題は、これまでにも金融庁などにより議論が重ねられているため、今後規制対象となる可能性は十分にあるものと考えられます。
エスクローの「資金移動業」非該当性は、実務上、買主の支払債務がエスクロー事業者への支払で消滅する設計(受領権限付与)が前提です。仕様次第では資金移動業該当リスクが生じ得るため、現行の運用基準・ガイドラインに照らしてスキームを個別検討してください。
4 まとめ
エスクローサービスは、取引の安全を担保し、利用者保護に資する決済手段です。 もっとも、これまでに議論が重ねられている分野でもあるため、今後の動向をフォローしておくことが必要になってきます。
規制回避を目的としたスキームを構築する場合には、法規制などとの関係から難しい判断を強いられることが少なくありません。
不安や疑問を解消できない場合には、ぜひ弊所にご相談ください。