はじめに
フリマアプリで有名な「
メルカリ」や割り勘アプリ「
paymo」のように、個人間でお金の行き来があるサービスをローンチする際には「
資金移動業」の法律規制が気になりますよね。
サービスの仕組みが資金移動業にあてはまる場合、重い義務が伴う「
ライセンス登録」をしなければサービスを運営できない、というデメリットがあります。
資金力がないスタートアップ・ベンチャー企業では、この重い義務をきちんと守るのはきつすぎるため、どうにかして資金移動業のライセンス登録は避けて、サービスをローンチしたいところです。
そこで、今回は、個人間送金が必要なサービスを構築する際に知っておくべき「
資金移動業」の内容や、登録を回避するスキームなどについて、スタートアップ・ベンチャー法務に強い弁護士が解説していきます。
1 個人間送金アプリ・割り勘アプリの問題点
近年、個人間送金の仕組みを利用したサービスやアプリが多く登場しています。例えば、
paymoや
Kyash、
LINE payや
Osushiなどです。もっとも、これらの中にはユーザーから「法律違反なのでは!?」と指摘を受け、炎上したりサービスの一時停止に陥ったケースもありました。
というのも、このような個人間送金の仕組みを利用したサービスは、サービスの形式や内容によっては資金決済法上の「
資金移動業」にあたる可能性があるのです。そのため、資金移動業にあたるにもかかわらず、登録を受けないままサービスを提供した場合は
資金決済法違反になってしまいます。
逆に言えば、個人間送金サービスであっても、サービスの内容や形式を工夫すれば
資金移動業の登録を回避することができ、登録を受けずにサービスの提供ができる、ということになります。
後ほど詳しく解説しますが、資金移動業の登録を受けた場合、事業者はたくさんの面倒な義務を負わなければなりません。そのため、スタートアップ企業に限らず、それ以外の事業者もなるべく登録を避けるスキームを目指すべきだといえます。
登録を回避するスキームについて見る前に、まずは改正資金決済法上の「資金移動業」とは何か、具体的な規制内容などを次の項目でみていきましょう。
2 資金移動業とは
(1)定義
「
資金移動業」とは、預金を取り扱う金融機関(銀行など)以外が、為替取引を事業として行うことをいいます。「
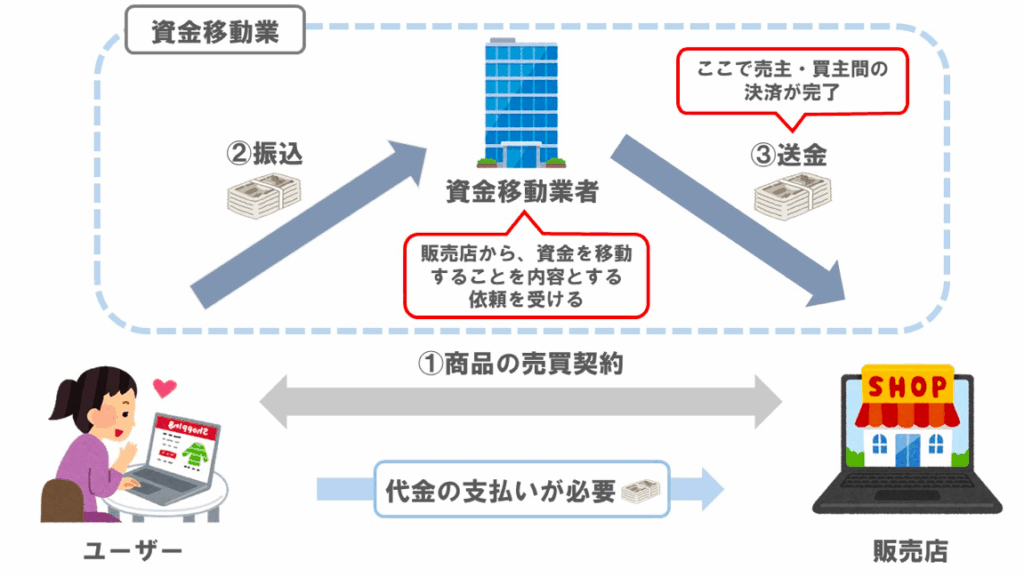
為替取引」とは、現金による決済以外の方法(銀行振込や手形など)で金銭を決済(資金の移動)することです。これは、遠く離れた人へ送金する場合などに、現金を直接送付するリスクを避けるために利用されている仕組みです。身近なところで言うと、通販で商品を購入した際に代金を銀行振込するケースが為替取引にあたります。みなさんも一度は利用したことがあるのではないでしょうか。為替取引について簡単にまとめたものが以下の図です。
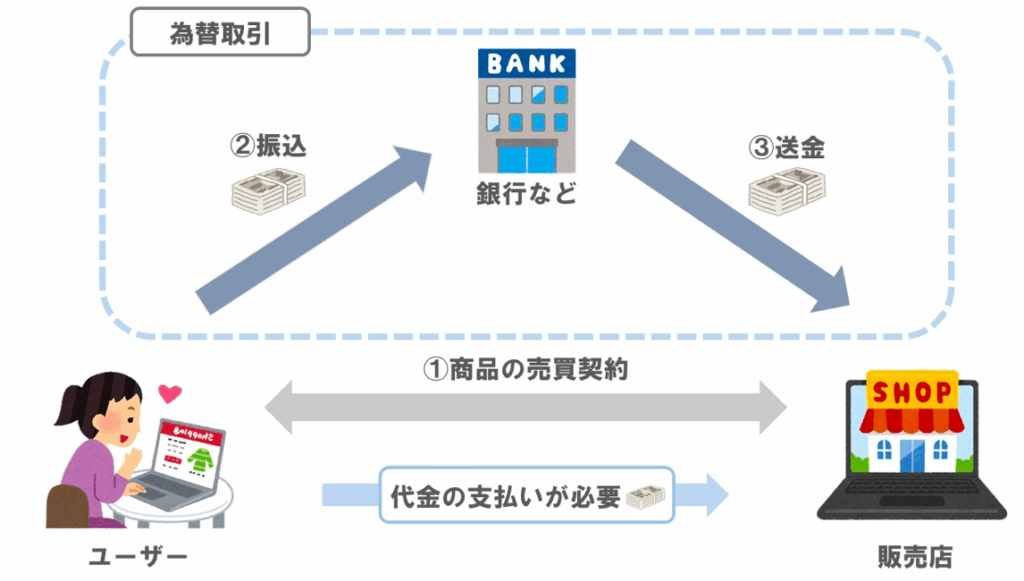
事業者が提供するサービスが資金移動業にあたるか否かの判断のポイントは、この「為替取引が行われているかどうか」という点にあります。仮に、一連の流れの中で為替取引が行われている場合、事業者は国から「
資金移動業者」としてライセンス登録を受ける必要があります。
なお、登録を受けないまま業務を続けると、
のどちらか、もしくは両方が科される可能性があります。
※資金移動業者が行える為替取引の金額は「
100万円以下」に限定されています。100万円を超える為替取引を行う場合には「
銀行業」の登録を受ける必要がありますので、注意が必要です。
(2)登録方法・要件
資金移動業の登録を受けようとする事業者は、商号や住所・資本金の額などを記載した申請書を国へ提出します。
もっとも、資金移動業者として登録を受けるには以下の要件をみたす必要があります。
- 株式会社または外国資金移動業者であること
- 外国資金移動業者である場合、国内に住所を持つ代表者がいること
- 資金移動業を適正かつ確実に遂行するために必要な財産的基礎があること
- 資金移動業を適正かつ確実に遂行するために必要な体制が整備されていること
- 資金決済法を遵守するために必要な体制が整備されていること
- 他の資金移動業者と誤認されるような商号や名称を用いていないこと
これらの要件を1つでもみたさない場合、登録が拒否されます(
登録拒否事由)。
(3)主な規制内容
資金移動業者として登録を受けると、一定の規制が課されることになります。主な規制は以下のとおりです。
- 資産保全義務
- 情報の安全管理義務
- 行政庁の監督に服すること
- 本人確認(取引時確認)義務など
順番にみていきましょう。
①資産保全義務
「ユーザーのお金を一旦預かる」というサービスの性質上、資金移動業者には、
資産保全義務が課せられます。具体的には、ユーザー保護を図るため、事業者は
送金サービスで預かったお金の100%以上の額を供託しなければなりません。たとえば、ユーザーからの預り金が合計1500万円の場合、1500万円以上を供託する必要がある、ということです。
なお、供託の最低額は
1000万円とされているため、ユーザーからの預り金が700万円の場合でも、1000万円を供託しなければなりません。
②情報の安全管理義務
資金移動業者は、資金決済法や内閣府令、個人情報保護法などの規定に基づいて、利用者や業務に関する情報を適切に取り扱わなければなりません。
とくに、
クレジットカード情報に関しては、漏洩した場合に二次被害が発生する可能性が高いことから、より厳格な管理体制が求められます。
③行政庁の監督に服すること
資金移動業者は、資金移動業に関する
帳簿書類や
報告書を作成し、これらを
提出・保存しなければなりません。さらに、内閣総理大臣が必要と認めた場合には
立入検査や
業務改善命令措置がとられるなど、行政庁の監督下に置かれることになります。
④本人確認(取引時確認)など
資金移動業者は、資金決済法だけでなく、犯罪収益移転防止法(通称:
犯収法)による規制も受けます。
具体的には、資金移動業者は犯収法上の「
特定事業者」にあたるため、
10万円を超える為替取引を行う場合には
本人確認(取引時確認)を行わなければなりません。また、本人確認(取引時確認)等を行った場合は、
記録を作成し、
7年間保存しなければいけません。
このように、資金移動業者として事業を展開していくためには、登録申請時や登録後に課されるさまざまなハードルを乗り越えなければなりません。これらは、とくにスタートアップ企業にとっては厳しい条件といえます。そのため、何とかして資金移動業の登録を受けずに個人間送金サービスができないか?を検討する必要があります。次の項目で詳しくみていきましょう。
3 資金移動業の登録を回避するスキーム
(1)決済代行(収納代行)サービス
資金移動業登録を回避する方法の1つとして、決済代行(収納代行)サービスを取り入れるスキームがあります。
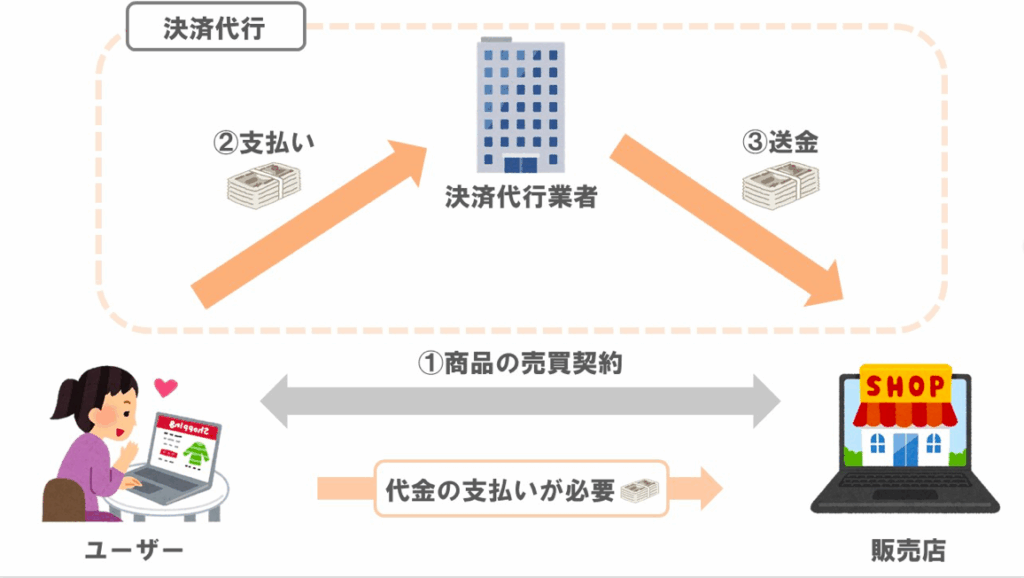
「
決済代行(収納代行)サービス」とは、①商品やサービスの代金を支払う際に買主が決済代行業者に対して代金を支払い、②決済代行業者が受け取った代金を売主に引き渡すサービスのことをいいます。オンラインビジネスの決済問題を解決する方法として、現在多くの企業に取り入れられており、実際に、割り勘アプリ
paymoではこのスキームが使われています。決済代行サービスを簡単に表したのが以下の図です。
(2)資金移動業(為替取引)との違い
さて、この決済代行サービスは、先ほど解説した資金移動業(為替取引)に非常によく似ていることにお気づきでしょうか。むしろ、お金の流れだけを見れば事実上一緒です。では、なぜ決済代行サービスは、資金移動業の登録を受けずに行うことができるのでしょうか。
ここでポイントとなるのが、決済代行サービスでは、
買主が決済代行業者に対して代金を支払った時点で、売主・買主間の決済が完了する(買主の売主に対する支払いが完了する)という点です。
繰り返しになりますが、資金移動業(為替取引)とは、隔地者間において現金以外の方法で資金を移動させる方法のことをいいます。資金移動業者は、売主などの顧客から「間に入ってお金を移動させて!」という依頼(=
資金を移動することを内容とする依頼)を受け、これを遂行します。そして、売主の元にお金が引き渡されて初めて、決済が完了します。
これに対し決済代行業者には、資金移動業者には与えられていない代金の
受領権限が売主により与えられています。そのため、受領権限のある決済代行業者が売主に代わって代金を受け取った時点で、売主・買主間の決済は
完了するのです。その後、決済代行業者が売主に代金を引き渡す流れは資金移動業(為替取引)と同じです。
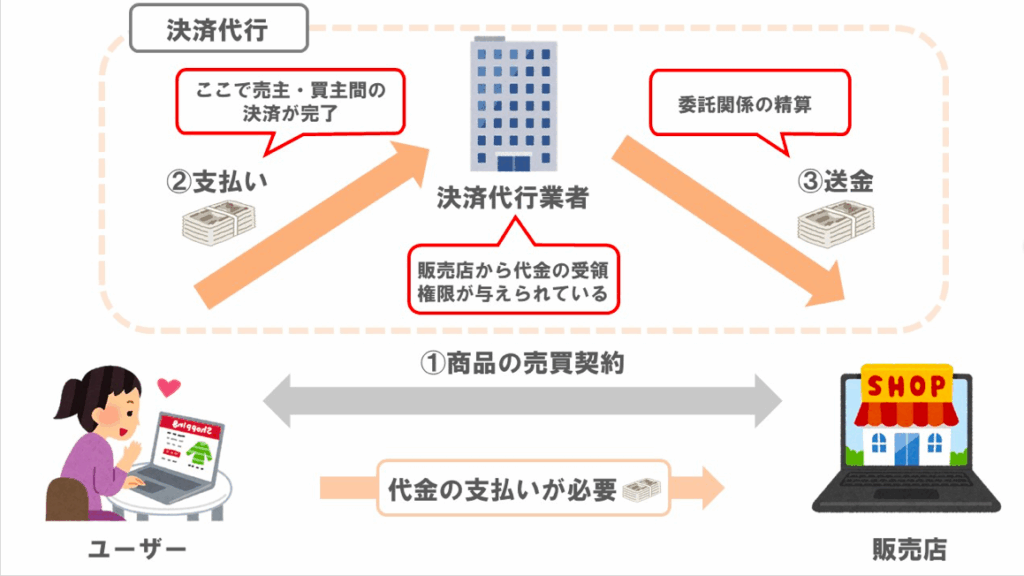
もっとも、決済代行業者と売主の間で動いているお金は、売主からの「うちの代わりにお金を受け取って!」という委託に基づいて受け取った代金を、本来の受領者である売主に引き渡しているに過ぎません(
委託関係の清算)。
つまり、決済代行業者と買主・売主との間の資金移動の関係は、
- 買主との関係:売主に代わって代金を受け取っただけ
- 売主との関係:決済完了後、委託関係の精算のために代金を引き渡しただけ
という建て付けになります。そして、これら2つの行為はとくにライセンスがなくても行えるものであるため、資金移動業の登録を受ける必要がないのです。
(3)決済代行(収納代行)スキームを取り入れるための具体的な方法
事業者が決済代行(収納代行)スキームを取り入れるには、以下の2つのポイントを押さえる必要があります。
- 利用規約に明示する
- 資金移動業とみなされない運用をすること
順番にみていきましょう。
①利用規約に明示する
何らかのサービスを提供する場合「
利用規約」を作成しますが、ここに「うちは決済代行スキームを採用していますよ」ということをはっきりと明示することが重要です。とくに、「
事業者が利用者の一方(買主など)から代金を受け取った時点で、利用者間の決済が完了する」といった趣旨の文言は必ず記載するようにしてください。
例えば、先ほども例に挙げた
paymoの利用規約は以下のようになっています(一部抜粋)。
販売者は、当社に対し、販売者の商品の代金を販売者に代わって購入者から収納することを委託し、当社はこれを受託するものとします。…販売者は、第2項の委託に基づき、当社及び当社の委託先に対し、販売者の商品の代金を代理受領する権限及び販売者に対して当社所定の形式による領収書を発行する権限を授与するものとします。
この中で、「販売者は、当社に対し、販売者の商品の代金を販売者に代わって購入者から収納することを委託し、当社はこれを受託するものとします。」という部分は「
paymo側に代金の受領権限がありますよ」ということを表しています。
つまり、この文言によって、先ほど解説したとおり「事業者(paymo)が購入者から代金の支払いを受けた時点で、購入者・販売者間の決済は完了する仕組みです(=
決済代行スキーム)」ということを表しているのです。
②資金移動業とみなされない運用をすること
サービスを運用するにあたっては、資金移動業とみなされないような形で買主などから支払われた代金(=預り金)を運用することが大切です。たとえば、
- 各種「送金」については、あくまでも取引に付随して行うこと
- 預り金については、短期間で決済が行われるような期間設定をすること
- 買主からの預り金をプラットフォームに長く滞留させないこと
- エスクローサービス専用の銀行口座を設けること
といった措置をとる必要があります。
4 小括
個人間送金サービスを始める場合、仕組みを少し工夫することで資金移動業の登録を回避できます。
これから個人間送金サービスを始めようと考えている事業者の方は、是非参考にしてみてください。
5 まとめ
これまでの解説をまとめると以下のとおりです。
- 個人感想金の仕組みを利用したサービスは、資金決済法上の「資金移動業」にあたる可能性がある
- 「資金移動業」とは、預金を取り扱う金融機関以外が、為替取引を事業として行うことをいう
- 「為替取引」とは、現金以外の方法(銀行振込や手形など)によって金銭の決済(資金の移動)をする方法をいう
- 資金移動業の登録を受けるには各種要件をみたす必要があり、さらに、登録を受けたあとも様々な義務が課せられるため、とくにスタートアップ企業にとってはハードルが高いといえる
- 資金に同業の登録を回避する方法として、決済代行(収納代行)スキームがある
- 決済代行(収納代行)スキームのポイントは、買主が決済代行業者に対して代金を支払った時点で、売主・買主間の決済が完了するという点
- 決済代行(収納代行)スキームを取り入れるには、①利用規約に明示すること、②資金移動業とみなされない運用をすることの2点が重要