はじめに
2020年7月、メルカリの決済サービス「
メルペイ」に、ユーザー間でメルペイ残高や有償ポイントの送金・受領ができる機能が搭載されました。これにより、アプリを通じて友達などに送金をすることが可能になりました。
メルペイは、「Line Pay」などが展開する「
個人間送金サービス」に参入したことになります。
もっとも、このような送金サービスには、法律上どのような規制があるのでしょうか。
この記事では、メルペイの「おくる・もらう」機能を例にとって、
- 送金機能にかかる法律上の規制
- 規制を回避するスキーム
- 罰則
などについて、弁護士が解説します。
- 弁護士・中小企業診断士 勝部 泰之
- 東京弁護士会 所属
- 注力:知的財産権・著作権/ライセンス、ブロックチェーン、データ・AI法務
GWU Law LL.M.(知的財産法)
事業の成長とリスクを両立する実務寄りの助言に注力しています。
- 詳しいプロフィールはこちら
1 メルペイにおける送金機能(「おくる・もらう」)とは?
今回、メルペイに新しく加わった送金機能「おくる・もらう」でやり取りできるのは、
- メルペイ残高
- メルカリの売上金を使って購入したポイント(有償ポイント)
の2つです。
メルカリのユーザー同士であれば、この機能を使って、家族や友人などにこれらを送ったり、貰ったりすることができるようになります。
この送金サービスは直接現金でやり取りをする必要がないため、対面で現金を渡すことができない場合にも送金することが可能です。
たとえば「飲み会のお金を後日に幹事へ支払う」、「遠くにいる子供に親から少額の送金をする」といったことが可能になります。
2 「おくる・もらう」機能の利用方法
メルペイ残高や有償ポイントを「おくる・もらう」には、以下のように、「おくる」側と「もらう」側で一定の設定等を行う必要があります。
(1)おくる方法
送金者(おくる側)は、アプリ上で送金のためにリンクを作成し、送金先(もらう側)の友だちや家族などにシェアします。
送金先となる友だちや家族がリンクを開き、「受け取る」を選ぶと、送金者に対し友だち承認依頼が送られます。最後に、送金者が承認をすれば、送金は完了です。
送金をする際、本人確認は必須ではありませんが、本人確認の有無により、以下のように、送金できる種類や送金額の上限に違いがあります。
なお、ここでいう「本人確認」は、
- 支払い用銀行口座を登録する
- 運転免許証などの身分証明証と顔写真をアプリに登録する
という2つの方法で行うことができます。
①本人確認を完了している場合
本人確認を完了している場合、送金できるのはメルペイ残額のみです。
また、送金できる金額の上限は以下のようになっています。
②本人確認が未完の場合
本人確認が未完の場合、送金できるのは、メルカリの売上金で購入した有償ポイントのみです。
また、送金できる金額の上限は以下のようになっています。
- 1回当たり:5000円分
- 1日当たり:5000円分
(2)もらう方法
送金者(おくる側)から送られてきたリンクを基に、アプリ画面上で「受け取る」を選択し、メルペイ残高や有償ポイントを受領します。
このとき、送金者が「友だち」でない場合、送金者に対し「友だち承認依頼」が送られ、送金者が承認する必要があります。
また、先に見たように、メルペイ残高を受け取る場合には、「もらう側」が本人確認をする必要があります。
このように、メルペイの送金機能は比較的簡単な仕組みになっており、ユーザーにとっては、大変使い勝手のいいツールであるということがいえます。
これまでは、送金する側と受け取る側とに分けて、見てきましたが、全体で見ると、メルペイの送金フローは以下のようになっています。
(3)メルペイの送金フロー
メルペイにおけるユーザー間の送金の流れは下記のようになっています。
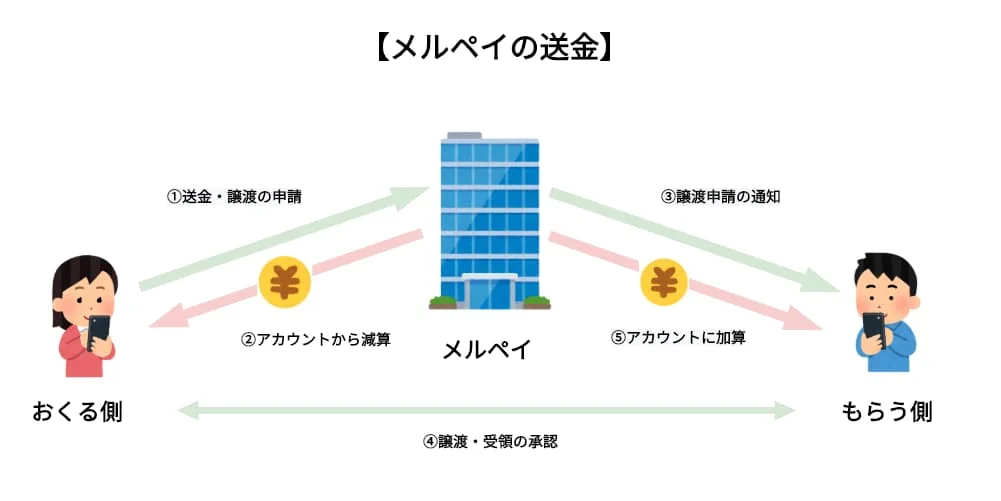
このように、メルペイでは、ユーザーが登録したアカウントを通して、以下の流れで、メルペイ残高や有償ポイントを送ることになります。
-
- 「おくる側」が、メルペイに対し、メルペイ残高の送金、有償ポイントの譲渡を申請します(ここで、おくる側がリンクを作成)
↓
-
- 「おくる側」による申請分(メルペイ残高や有償ポイント)を、「おくる側」のアカウントから減算します
↓
-
- メルペイから「もらう側」に、譲渡申請があったことが通知されます(もらう側がリンクを受領)
↓
-
- 「おくる側」・「もらう側」が譲渡と受領の承認をします
↓
- 「もらう側」のアカウントに、メルペイ残高や有償ポイントが加算されます
このような送金サービスについて、どのような規制が存在するのでしょうか。
次の項目からは、送金の対象が「メルペイ残高」である場合と「有償ポイント」である場合とに分けて、それぞれの規制について説明します。
3 「メルペイ残高」を送金する場合の規制
「メルペイ残高」を送金する場合、送金者から送金先に対し、現金以外の方法によって送金がなされています。
そのため、資金決済法上の資金移動業にあたるかどうかが問題となります。
(1)資金移動業とは
「
資金移動業」とは、銀行などの金融機関以外の事業者が、100万円以下の「為替取引」を事業として行うことをいいます。
ここでいう「
為替取引」とは、現金以外の方法で決済を行うことを指します。
2020年3月に国会に提出された資金決済法の改正案によれば、資金移動業は、さらに、取り扱う金額に応じて、以下の3つの類型に分かれることが予定されています。
- 高額類型(第一種資金移動業)⇒100万円超
- 現行類型(第二種資金移動業)⇒数万円~100万円
- 少額類型(第三種資金移動業)⇒数万円程度
この点、メルペイの送金機能は、銀行などの金融機関以外である事業者(株式会社メルペイ)が、メルペイ残高や有償ポイントといった現金以外の方法で送金することを可能にするものです。
そのため、メルペイにおける送金サービスは、資金移動業にあたります。
メルペイ残高の送金は1日あたり上限10万円となっているため、上記の第二種資金移動業にあたることになります。
(2)資金移動業に関する規制
資金移動業を行うには、内閣総理大臣(国)からライセンス登録を受ける必要があります。
そのためには、主に以下の4つの条件を満たしていることが必要です。
- 株式会社または国内に営業所のある外国資金移動業者であること
- 資金移動業を適正かつ確実に遂行するために必要な財産的基盤があること
- 資金移動業を適正かつ確実に遂行する体制が整備されていること
- 他の資金移動業者と同一または類似の商号や名称を使用していないこと
このように、資金移動業者として登録を受けるためには、一定以上の財産的基盤を有していることに加え、事業体制が整っていることなどが求められ、このうち1つでも満たしていない条件がある場合は、登録を受けられません。
また、資金移動業者として登録を受けた後においても、主に、下記の4つの規制が課されることになります。
ⅰ)履行保証金の保全
ⅱ)利用者保護の措置
ⅲ)金融ADR制度への対応
ⅳ)報告書の作成・提出
ⅰ)履行保証金の保全
資金移動業者は、送金を目的としてユーザーから資金を預かりますが、送金途中など資金が滞留している間に、事業者が倒産してしまう可能性はゼロではありません。
そのため、このような事態に備え、ユーザーに返金できるだけの資金を確保しておく必要があります。
ここにいう「資金」のことを「
履行保証金」といい、資金移動業者は、滞留している資金の額の100%以上を「
保全」しておく必要があります。
具体的には、事業者の最寄りの法務局に供託したり、銀行と保全契約を締結することによって保全します。
株式会社メルペイは、「
メルペイ残高についての資金決済法に基づく重要事項表示」で、東京法務局への供託や複数の銀行との間で履行保証金保全契約を結んでいることを表示しています。
ⅱ)利用者保護の措置
資金移動業者は、ユーザー保護のため、取引の安全に関わる情報を提供するなどの措置をとることが求められます。
具体的には、以下のような措置を講じる必要があります。
- ユーザーが銀行などの金融機関による為替取引と誤解しないようにする
- 為替取引の手数料など、契約内容に関わる情報をユーザーに提供する
- 送金額などの資金を受領したときは、受領証を交付する
- 社内規則を定め、従業員に研修等を行う
メルペイでは「メルペイ残高についての資金決済法に基づく重要事項表示」の中で「銀行等が行う為替取引でないことの説明」を記載することにより、ユーザーが銀行などの金融機関による為替取引と誤解しないようにするための措置をとっています。
ⅲ)金融ADR制度への対応
「
金融ADR」とは、裁判によらずに中立的な第三者を介入させることより、紛争を解決する制度です。第三者によるあっせん、仲裁などによって、当事者同士の合意を目指すもので、資金移動業は金融ADRの適用対象となっています。
そのため、資金移動業者は金融ADR制度への対応として、
苦情処理措置や
紛争解決措置を講じなければなりません。
メルペイの場合、苦情処理措置や紛争解決措置として、一般社団法人日本資金決済業協会をはじめ、4つの機関を紹介しています。
ⅳ)報告書の作成・提出
資金移動業者には、事業に関わる帳簿や書類の作成と保存、金融庁に提出する報告書の作成義務などが課されます。
たとえば、事業の概況書、損益計算書などがそれにあたります。
※資金移動業者の登録について、詳しくは「
資金移動業の登録に必要な4つの条件とは?登録後の規制とともに解説」の記事を参照してください。
4 「売上金」(有償ポイント)を送金する場合の規制
メルペイにおける有償ポイントは、ユーザーがメルカリの売上金を使って購入できるものです。
入手後のポイントは「1有償ポイント=1円」として、商品などの購入代金に充てることができます。
このように、メルペイにおける有償ポイントは、先に代金を支払って購入でき、それを支払いに充てることができるため、「
前払式支払手段」にあたります。
(1)前払式支払手段とは
「
前払式支払手段」とは、あらかじめ対価を支払うことにより購入したもので、商品などの支払いに使うことができるものをいいます。
たとえば、交通系電子マネー(Suicaなど)や、ゲーム内でアイテムの購入などに使用できるコインなどが「前払式支払手段」にあたります。
前払式支払手段は、利用できる範囲によって、以下の2種類に分かれます。
- 自家型前払式支払手段
- 第三者型前払式支払手段
①自家型前払式支払手段
「
自家型前払式支払手段」とは、発行している事業者のサービス内でのみ使用できるものをいいます。
たとえば、アプリゲームが発行するコインで、そのゲーム内でのみ利用できるコインが自家型にあたります。
自家型を発行する場合、発行済の前払式支払手段の未使用残高(総発行額から使用額を引いた残高)が、3月末または9月末時点で1000万円を超えている場合は、財務局長等へ届け出なければなりません。
②第三者型前払式支払手段
「
第三者型前払式支払手段」とは、発行している事業者のサービス外でも利用できるものをいいます。
第三者型を発行する場合、発行前に財務局長等の登録を受ける必要があります。
この点、メルペイにおける有償ポイントは、NTTドコモの電子マネー「iD」」や「Apple Pay」に対応しているため、メルカリ以外にもコンビニなどで利用することが可能です。
そのため、メルペイにおける有償ポイントは、第三者型前払式支払手段にあたります。
メルペイは、第三者型前払式支払手段発行者として、財務局長等から登録を受けています。
(2)前払式支払手段発行者に課される規制
前払式支払手段発行者は、届け出や登録の要否を問わず、いくつかの義務を課されることになります。
以下の2つは、その中でも中心となる義務です。
- 情報の提供義務
- 発行保証金の供託等
①情報の提供義務
「
情報の提供義務」とは、前払式支払手段を発行する事業者が、事業者名や連絡先、前払式支払手段の利用可能額等を、前払式支払手段に表示したり、事業者のホームページに掲載するなどして、ユーザーに情報提供しなければならないことを義務付けるものです。
これらの情報は、ユーザーが前払式支払手段を使ってトラブルが発生した場合に、必要となる情報です。
これについて、メルペイは「
有償ポイントの資金決済法に基づく表示」により、必要な情報を提供しています。
②発行保証金の供託等
資金移動業者に課される履行保証金の保全義務と同様に、前払式支払手段発行者にも発行保証金を保全する義務が課されます。
この義務についても、発行事業者が倒産するなどして、ユーザーに返金する必要性が生じた場合に備えて課される義務です。
発行保証金の保全義務は、3月末か9月末の「基準日」に、事業者が発行する前払式支払手段の未使用残高が1000万円を超えている場合に発生します。
この場合、事業者は、「
未使用残高の半額(最低でも500万円)」にあたる額を最寄りの法務局に供託しなければなりません。
もっとも、金融機関や信託会社との間で発行保証金に係る契約を締結しその旨を内閣総理大臣に届け出ることで、発行保証金の供託に替えることができます。
5 回避スキーム
これまで見てきたように、メルペイに見るような送金サービスを行う場合には、資金移動業者や前払式支払手段発行者に課される規制をクリアする必要があります。
それでは、これらの規制を回避するスキームはあるのでしょうか。
(1)資金移動業
資金移動業に当たらないスキームとして考えられるのは、「
収納代行スキーム」です。
収納代行は、ユーザーが事業者に対して、商品・サービスの代金を支払う場合に、事業者に代わって収納代行業者がいったん代金を預かり、そのうえで、収納代行業者から事業者にお金を渡すスキームです。
たとえば、光熱費や通信費をコンビニで支払う場合がこれにあたり、この場合、ユーザーが支払った代金を収納代行業者が受け取り、事業者へその代金を渡す仕組みになっています。
資金移動業では、ユーザーが支払ったお金が事業者に届いてはじめて、ユーザーの支払義務は消滅します。
これに対し、収納代行スキームは、事業者が収納代行業者に対し、「資金の受領権限」を委託することになるため、ユーザーが収納代行業者に支払いを済ませた時点で、ユーザーにあった代金の支払義務は消滅します。
そのため、収納代行は、為替取引にあたらず、資金移動業にはあたりません。
もっとも、近時の改正案により、割り勘アプリが資金移動業の規制対象に含まれるなど、収納代行業について資金移動業の規制を及ぼそうとする動きもあります。
現状では、割り勘アプリのように資金移動業の規制対象に含められたものと、エスクローサービスのようにとりあえずは規制を及ぼさない方向で保留されているものとがありますが、今後の動向に注意をしておく必要があります。
※収納代行に関する改正案について、詳しくは「
割勘アプリに規制が!資金決済法改正ポイント3つを法律案を基に解説」の記事で解説をしています。
(2)前払式支払手段
先に見たように、前払式支払手段発行者に課される規制のひとつに「発行保証金の供託義務」があります。前払式支払手段発行者は、基準日において発行済前払式支払手段の未使用残高が1000万円を超えていると、その半額を供託する必要があるため、最低でも500万円を用意しなくてはならず、資金に余裕のない事業者にとっては、参入の足枷になってしまいます。
供託義務を回避するためのスキームとして考えられるのが、未使用残高を調整する方法です。
たとえば、基準日となる3月末と9月末における未使用残高が1000万円を切るようにしておくことが考えられます。
そのためには、前払式支払手段の消費を促すイベントを開催するなどの工夫が必要になります。
また、発行される前払式支払手段の有効期限が
6ヶ月以内である場合、その事業者には供託義務が課されないこととなっています。
そのため、前払式支払手段の有効期限を発行日から
6ヶ月以内とする方法も考えられます。
具体的には、利用規約において前払式支払手段の有効期限を定める条項(
エクスパイア条項)を設けることが考えられます。
※供託義務を回避する方法について、詳しくは「
資金決済法にいう「6ヶ月」とは?前払式支払手段の有効期限を解説!」の記事で解説をしています。
6 罰則
資金移動業、前払式支払手段の発行については、以下のような罰則が設けられています。
(1)資金移動業
資金移動業を無登録で行うことは、銀行以外の事業者が為替取引を行ったことを意味するため、
銀行法違反となり、
のいずれか、または両方を科される可能性があります。
(2)前払式支払手段の発行
無登録で第三者型前払式支払手段の発行を行った場合は、
のいずれか、または両方を科される可能性があります。
また、届出が必要であるにもかかわらず、届出をせずに自家型前払式支払手段を発行した場合、
のいずれか、または両方を科される可能性があります。
さらに、法人である場合、行為者とは別に、法人に対し、
- 最大300万円の罰金(第三者型の場合)
- 最大50万円の罰金(自家型の場合)
が科される可能性があります。
7 小括
送金サービスは、その仕組みなどに応じて、資金移動業や前払式支払手段の規制が問題となります。
そのため、まずは、自社による送金サービスにどの規制が及ぶかをきちんと確認する必要があります。たとえば、資金移動業者に課される履行保証金の保全義務や第三者型前払式支払手段発行者に課される発行保証金の保全義務などのように、資金力に関する規制も存在します。
いずれにおいても、細かく規制が定められており、これらに違反すると、罰則を受ける可能性もあるため、参入時には慎重に検討することが必要です。
8 まとめ
- メルペイに新しく加わった送金機能「おくる・もらう」でやり取りできるのは、①メルペイ残高、②メルカリによる売上金で購入したポイント(有償ポイント)の2通りである
- メルペイ残高を送金する仕組みは、「資金移動業」にあたる
- 資金移動業者となるには、内閣総理大臣(国)へのライセンス登録が必要になる
- メルペイの有償ポイントのように、先に代金を支払って購入でき、支払いに使うことができるものを「前払式支払手段」という
- 資金移動業に当たらないスキームの一つに、「収納代行スキーム」がある
- 前払式支払手段発行者に課される供託義務を回避するには、利用規約に有効期限を定めた条項(エクスパイア条項)を定めたり、ポイントの消費を促すイベントなどを開催するという方法がある
- 無登録で資金移動業を行った場合、①最大3年の懲役、②最大300万円の罰金のいずれか、または両方を科される可能性がある
- 無登録で第三者型前払式支払手段の発行を行った場合は、①最大3年の懲役、②最大300万円の罰金のいずれか、または両方を科される可能性がある