はじめに
商品券などを発行した後、利用者から「払い戻しをしたい」とお願いされることがあります。
こういったケースでの払い戻しは、基本的に禁止されていることをご存じでしょうか。
しかし、禁止されているといっても、何故禁止なのか、また、例外ケースはないのか、など気になる事業者もいるでしょう。
この記事では、商品券などがそもそもどういった法律でルールを定められているのか、また、何故、原則として払い戻しが禁止されているのかなどについて解説していきます。
- 弁護士・中小企業診断士 勝部 泰之
- 東京弁護士会 所属
- 注力:知的財産権・著作権/ライセンス、ブロックチェーン、データ・AI法務
GWU Law LL.M.(知的財産法)
事業の成長とリスクを両立する実務寄りの助言に注力しています。
- 詳しいプロフィールはこちら
1 資金決済法とは
「
資金決済法」とは、暗号資産(仮想通貨)や決済に関する取り扱いのルールを定めた法律のことです。商品券も、この資金決済法により規制されています。
具体的に、資金決済法は、主に以下の4つについて規制を設けています。
- 暗号資産(仮想通貨)
- 前払式支払手段
- 資金移動
- 資金清算
これらの規制のうち、商品券やゲーム内コインなどに関係しているものが「
前払式支払手段」です。
どのようなものなのか、見ていきましょう。
2 前払式支払手段とは
(1)前払式支払手段とは
「
前払式支払手段」とは、あらかじめお金を変換して入手し、商品などを手に入れる際に支払いに使用するもののことです。商品券やゲーム内コイン、カタログギフト券、交通系電子マネーなどが該当します。
例えば、交通系電子マネー「Suica」の場合、あらかじめ現金をSuicaにチャージしたうえで、電車の運賃やコンビニでの買い物などに使用する形式です。
具体的には、以下の条件すべてに当てはまっているものが前払式支払手段です。
- 金額などの価値が、記載、または電磁的な方法で記録されていること
- 金額などの価値に応じて対価が支払われていること
- 金額または物品・サービスの数量が記載されていること
- 物品を購入するときに使用できるものであること
つまり、前払式支払手段とは、事前にお金を支払うことで発行され、その後、商品やサービスの提供を受ける際に、支払いに利用できるものをいいます。
(2)「自家型」と「第三者型」
前払式支払手段は、利用範囲によって以下の2つに分かれています。
- 自家型前払式支払手段
- 第三者型前払式支払手段
それぞれどのようなものか、確認していきましょう。
①自家型前払式支払手段
「
自家型前払式支払手段」とは、発行している事業者が提供するサービス内でのみ利用できる前払式支払手段のことです。
例えば、ゲーム内コインの場合、そのコインを発行しているゲームでしか利用することができません。
このように、利用範囲が限られているものを、「自家型前払式支払手段」といいます。
自家型前払式支払手段は発行するときは、特に申請や届け出などをする必要がありません。誰でも発行することができます。
ただし、お金と交換後、使用されていない「
未使用残高」が毎年3月末か9月末の時点で1,000万円分残っていた場合、
財務局長に届け出を行う義務が発生するため、注意が必要です。
②第三者型前払式支払手段
「
第三者型前払式支払手段」とは、発行している事業者以外との関係でも利用できる前払式支払手段のことです。
例えば、交通系電子マネーのSuicaやPASMOは、電車やバスだけでなく、コンビニやドラッグストア、自販機など、様々な場所で支払いに利用できます。
このように、連携している事業者との関係で広く利用できる前払式支払手段を「第三者型前払式支払手段」といいます。
なお、「第三者型」の場合、発行前に第三者型前払式支払手段発行者として内閣総理大臣から登録を受ける必要があります。
そのため、「自家型」のように、誰でも発行できるわけではありません。
(3)前払式支払手段発行者への義務
前払式支払手段を発行している事業者には、様々な義務が発生します。
主な義務は以下の2つです。
- 情報の提供義務
- 発行保証金(供託金)の供託義務
①情報の提供義務
「
情報の提供義務」とは、サービスサイトやチケットの裏面などのわかりやすい場所に、事業者の名称などの情報を掲載する義務のことです。
具体的には、以下のような情報を掲載する必要があります。
- 発行者の氏名、商号または名称
- 支払可能金額等
- 有効期限等がある場合は、その期限等
- 利用者からの苦情相談窓口の所在地および連絡先
- 利用することができる施設または場所の範囲
- 利用上の必要な注意
- 電磁的方法により金額等を記録している場合は、未使用残高またはその確認方法
- 約款等がある場合には、その約款等があること
これらの情報は、一般消費者が前払式支払手段を利用してトラブルに巻き込まれたような場合に、事業者に対して何らかのアクションを起こしたいときに必要なものです。
必ず、一般消費者が見つけやすい場所に掲示しましょう。
②発行保証金(供託金)の供託義務
「
発行保証金の供託義務」とは、毎年3月末か9月末(基準日)の時点で、前払式支払手段の未使用残高が
1,000万円以上である場合に発生するもので、最寄りの供託所(法務局等)へ未使用残高の半額を発行保証金として預ける義務のことをいいます。
「
未使用残高」は、お金から前払式支払手段に変換後、まだ使用されていないもののことです。未使用の前払式支払手段が基準日において、1,000万円分以上であると、供託義務が発生します。
それでは、なぜこの供託義務が設けられているのでしょうか。
その理由として、前払式支払手段発行者が倒産した際の混乱に備えるため、ということが挙げられます。
事業者が倒産した場合、消費者はすでにお金から前払式支払手段に変換しているにも関わらず、その前払式支払手段を使用できなくなります。
当然、消費者は払い戻しを求めることになりますが、事業者は倒産・破産してしまっているため、払い戻しに対応できる資金がありません。
そのような事態に備えて、供託されている発行保証金を使用して、消費者へお金の返還を行う仕組みが整えられているのです。
さて、もしも事業者が倒産した場合は、発行保証金を使って消費者に対して、払い戻しが行われることがわかりました。
しかし、日々の業務の中でも、様々な理由で消費者が払い戻しを求めてくることがあります。倒産といった特別な事情がなくても、払い戻しを行うことは可能なのでしょうか。
3 払い戻しは可能なのか
(1)原則は不可能
原則として、消費者からの払い戻し要求に対応することはできません。
その理由は、もしも気軽に払い戻しに応じてしまうと、以下の法律に違反する恐れがあるからです。
- 出資法(預り金)
- 銀行法(為替取引)
①出資法(預り金)
「
出資法」とは、金融業者による貸付けの利息や金銭の預かり業務などについて定めた法律のことをいいます。
ここでいう「
預かり業務」とは、不特定かつ多数の人から、預貯金などを目的としてお金を預かることをいいます。
出資法は、銀行業などのように法律で認められた者以外の者が、「預かり業務」を行うことを禁止しています。
この点、仮に、前払式支払手段の自由な払い戻しを許してしまうと、元本の返還が保証されることになるため「預り金」に該当するおそれがあり、出資法違反となる可能性があります。
例えば、東京で購入した1万円の百貨店商品券を遠方にいる親戚に渡し、その親戚が北海道でその百貨店商品券を1万円の現金に戻したとしましょう。
この場合、商品券に記載されている金額をいったん預かり、その後、同額を渡しているため、百貨店が「預り金」を業として行っていると見られ、出資法違反に問われる可能性があります(
出資法2条1項・預り金の禁止)。
仮に、出資法に違反すると、
のいずれか、または両方を科せられる可能性があるため、注意してください(
出資法8条3項1号)。
また、代表者・従業員が預り金規制に違反したときは、その法人にも300万円以下の罰金が科され得ることになります(
出資法9条1項3号)。
②銀行法(為替取引)
「
銀行法」とは、銀行業を営む事業者に対し、様々なルールや規制を設けている法律で、銀行の健全な経営と預金者の保護を目的としています。銀行法は、免許を持たない者が、現金以外による決済方法である「為替取引」を行うことを禁止しています。
もしも、前払式支払手段の自由な払い戻しを許してしまうと、前払式支払手段が送金手段として利用され、「為替取引」に該当するおそれがあるのです。
これも、先に出した例で考えてみましょう。
東京で購入した1万円の商品券を遠方の親戚に送り、その親戚が現金に払い戻すことができるとすると、現金を使わずに1万円が移動していることになり、「為替取引」に該当する可能性があります。
なお、以上のような根拠から、前払式支払手段を利用した会計で、お釣りを出すことは、基本的に認められていません。お釣りを出した場合、前払式支払手段の一部を換金したという扱いになってしまうためです。
さて、このような理由で、払い戻しは禁止されているのですが、このルールはあくまで原則。もちろん、例外ケースが存在しています。
(2)払い戻しができる例外ケース
資金決済法では、前払式支払手段の払い戻しが可能となるケースとして以下の3つを定めています。
- 前払式支払手段の発行業務を廃止するケース
- 払戻金額が少額であるケース
- 利用者のやむを得ない事情で払い戻しを行うケース
それぞれ見ていきましょう。
①前払式支払手段の発行業務を廃止するケース
前払式支払手段の発行業務を廃止するケースとしては、以下のようなケースが考えられます。
- ゲーム内コインを発行しているゲームのサービス終了
- 第三者型前払式支払手段発行者の登録が取り消された
このような場合は、前払式支払手段を利用できなくなるため、事業者に対し、払い戻しを行うよう義務付けています。
例えば、先ほど触れたように、第三者型前払式支払手段を発行するときは、事前に登録が必要です。
その登録を取り消された場合、発行者は前払式支払手段を発行することができなくなるとともに、消費者はその第三者型前払式支払手段を使用できなくなってしまいます。
このように、発行者側の事情で、前払式支払手段が利用できなくなるケースで、消費者に対する払い戻しを認めないとすると、消費者にとって酷であるため、払い戻しに対応するよう定められているのです。
この場合の払い戻し方法については、後ほどご紹介します。
②払戻金額が少額であるケース
次に、「払い戻しが少額であるケース」です。
具体的には、以下のいずれかに当てはまっていれば、払い戻しに対応することができることとされています。
- 基準期間における払戻金額の総額が、直前の基準期間の発行額の100分の20を超えない場合
- 基準期間における払戻金額の総額が、直前の基準日未使用残高の100分の5を超えない場合
資金決済法20条5項は、「払戻金額が少額である場合その他の前払式支払手段の発行の業務の健全な運営に支障が生ずるおそれがない場合として内閣府令で定める場合」には例外的に払戻しを認めるという構造になっています。
その具体的な数値基準(20%・5%)は
前払式支払手段に関する内閣府令42条1項1号・2号に記載されています。
これは、利用者保護の観点から、金額が少額であれば、発行者の業務に支障をきたさない範囲で払い戻しをすることを認めるというもので、先ほど触れたお釣りに関しても、発行者の判断で渡すことができます。
資金決済法の消費者向けQ&A・実務FAQでは、
「基準額(前基準期間の発行額の20%又は基準日未使用残高の5%)を超えない払戻し(いわゆる『釣銭』は当該範囲に含まれる)」
と整理されており、お釣りも、この少額払戻しの例外枠の中で許される払戻しと位置付けられています。
もしも、前払式支払手段を使用したお会計でお釣りを出さない場合は、あらかじめ利用規約にその旨を表記したり、チケットにその旨を記載しておくことで、トラブルを回避しやすくなります。
③利用者のやむを得ない事情で払い戻しを行うケース
たとえば、以下のように、利用者にやむを得ない事情が存在し、払い戻しをせざるを得ないケースであれば、対応が可能だとされています。
- 旅行で日本に来ていた海外在住者が帰国することになった
- 引っ越すため、地域限定の商品券が使えなくなった
ただし、「やむを得ないケース」の判断は発行者にゆだねられているため、画一的な基準はありません。
とはいえ、前払式支払手段を発行する前に、どのようなケースであれば払い戻しに対応するのか、社内ルールやマニュアルをできるだけ明確に設けておいた方がよいでしょう。
4 払い戻しの手続き
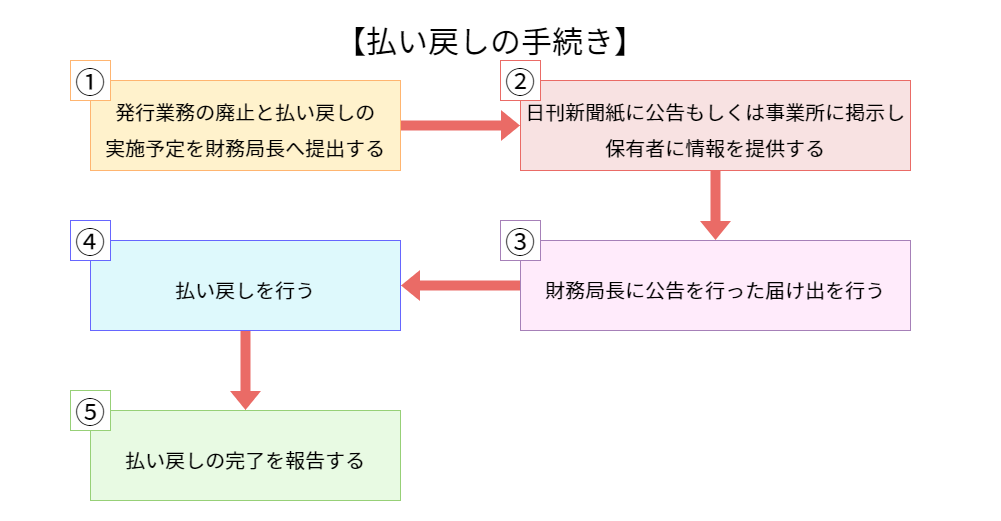
前払式支払手段の発行業務を廃止するケースで払い戻しを行う場合、以下の図のようなフローで払い戻しを行います。
-
- 発行業務の廃止と払い戻しの実施予定を財務局長へ提出する
↓
-
- 日刊新聞紙に公告もしくは事業所などに掲示し、保有者に情報を提供する
↓
-
- 財務局長に公告を行った届け出を行う
↓
-
- 払い戻しを行う
↓
- 払い戻しの完了を報告する
(1)発行業務の廃止と払い戻しの実施予定を財務局長へ提出する
まず、財務局長に対して、発行業務の廃止と払い戻しの実施を行う旨を伝えましょう。
以上、2つの手続きを行う必要があります。
(2)日刊新聞紙に公告もしくは事業所などに掲示し、保有者に情報を提供する
次に、前払式支払手段の保有者に対して払い戻しを行うことや手続き方法について知らせます。
払い戻しの実施や手続きなどについて、事業所などに掲示するときは、発行者のすべての営業所・事務所や前払式支払手段を利用できる店舗の目につきやすい場所に、情報を掲示する必要があります。
なお、日刊新聞紙に公告する場合に必要な情報は以下の通りです。
- 払い戻しを行うこと
- 払い戻しを行う前払式支払手段発行者の氏名、商号または名称
- 払い戻しを行う前払式支払手段の種類
- 払い戻し対象の前払式支払手段を保有している者は、一定の期間内(60日以内)に申し出を行う必要があること
- 期間内に申し出を行わなかった前払式支払手段の保有者は、払い戻しの手続から除外されること
また、営業所などに掲示する場合は、上記に加えて、以下の情報を掲示する必要があります。
- 払い戻しに関する問合せに応じる営業所や事務所の連絡先
- 払い戻しを申し出る方法
- 払い戻しを行う方法
- その他当該払戻しの手続に関し参考となる事項
(3)財務局長に公告を行った届け出を行う
日刊新聞紙による公告を行ったら、直ちに「別紙様式第24号・払戻し公告届出書」を使用して財務局長に届け出を行ってください。
また、以下の情報がわかる書類を添付する必要があります。
- 公告の写し
- 営業所などで掲示すべき情報を提供しているかどうか内容が確認できる書類
- 営業所などで払い戻しの掲示のために行った措置の内容を記載した書面
(4)払い戻しを行う
期間内に申し出を行った保有者に対し、払い戻しを実施します。
(5)払い戻しの完了を報告する
払い戻しが完了したときは、「別紙様式第25号・払戻し完了報告書」を財務局長に提出しましょう。
また、払い戻しを完了できないときは、速やかに、「別紙様式第26号・払戻し未了届出書」を財務局長に提出してください。
以上の手続きを踏むことで、未使用残高から払い戻し分に相当する前払式支払手段の未信用残高を差し引くことができ、また、払い戻しが完了した日において未使用残高が発行保証金の取り戻しの条件を満たしている場合には、発行保証金を取り戻すことが可能になります。
5 小括
前払式支払手段は、基本的に払い戻しが認められていません。
ただし、利用者保護の観点から、前払式支払手段の発行業務を廃止するケースなど、一定の場合には例外的に払い戻しが認められています。
払い戻しが可能となる例外的なケースを理解することなく払い戻しを実施してしまうと、場合によっては、刑罰の対象になってしまうため、注意が必要です。
ルールをしっかりと理解し、適切に事業を行うよう心掛けましょう。
6 まとめ
これまでの解説をまとめると、以下の通りです。
- 「資金決済法」とは、暗号資産(仮想通貨)や決済など、お金に関するルールや規制を設けている法律である
- あらかじめお金を変換し、その後に商品の購入などで利用するチケットやコインのことを「前払式支払手段」という
- 前払式支払手段は、利用範囲によって「自家型前払式支払手段」「第三者型前払式支払手段」の2つに分けられる
- 「自家型前払式支払手段」は、発行している事業者との間でのみ利用できる前払式支払手段であり、ゲーム内コインなどがその典型である
- 「第三者型前払式支払手段」とは、発行している事業者以外でも、提携事業者との間で利用できる前払式支払手段であり、発行するときは事前の登録が必要である
- 前払式支払手段を発行している事業者には、①情報の提供義務、②発行保証金の供託義務、などの義務が設けられている
- 前払式支払手段の払い戻しは、出資法や銀行法に違反するおそれがあるため、原則として不可能である
- 発行者の業務に支障のない範囲の少額の払い戻しなどであれば、事業者の判断により、払い戻しに対応することもできる