はじめに
ライブ配信で投げ銭ができる、いわゆる投げ銭サービスに大きな関心が寄せられています。特に10~20代を中心に大きく盛上りを見せており、投げ銭サービス市場は今後も拡大し続けていくことが見込まれます。このような状況を受けて、投げ銭サービスを始めたいと考えている事業者の方もいるのではないでしょうか。
もっとも、投げ銭サービスを提供するにあたっては、守らなければならないルールが多く存在します。
そこで今回は、投げ銭サービスを行うにあたり、注意しなければならない法律や、留意すべき点について、弁護士が詳しく解説していきます。
1 投げ銭サービス・アプリとは
「
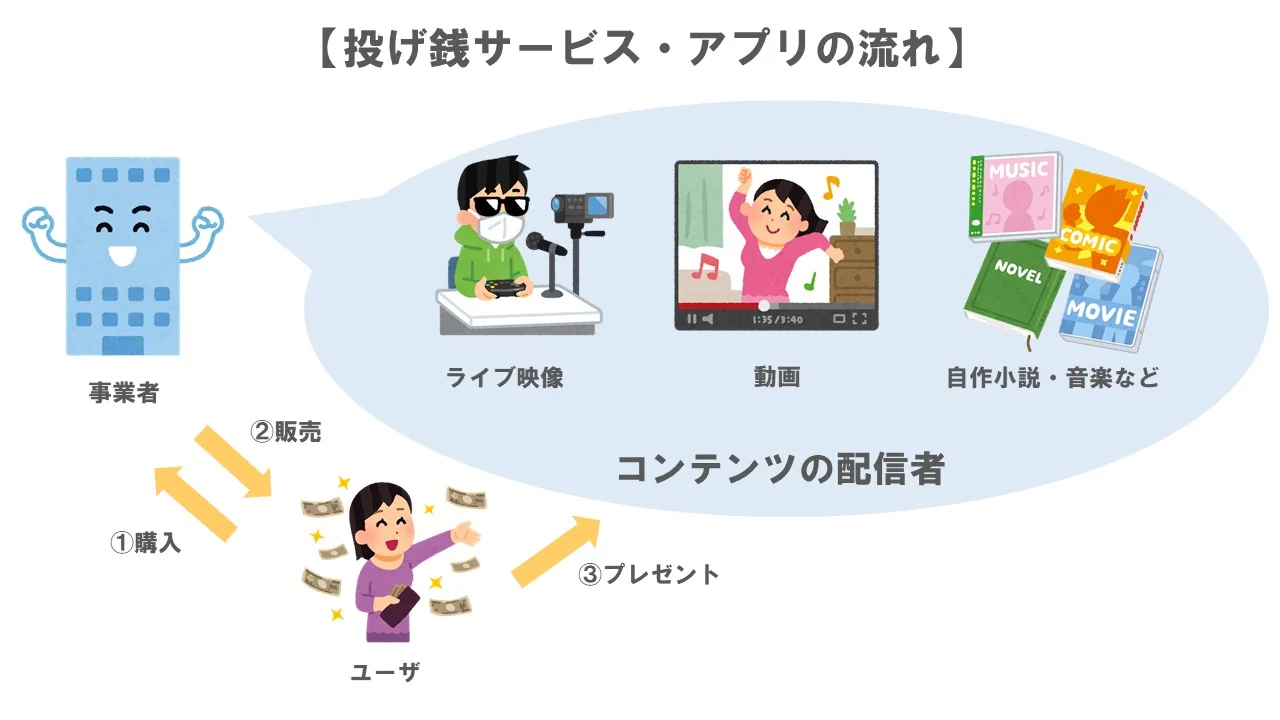
投げ銭サービス・アプリ」とは、ユーザが、事前に事業者からアイテムなどを購入して、コンテンツの配信者にそのアイテムなどをプレゼントできるサービス・アプリのことをいいます。配信されるコンテンツには、ライブ映像といった動画や自作の小説、音楽など様々なものがあります。
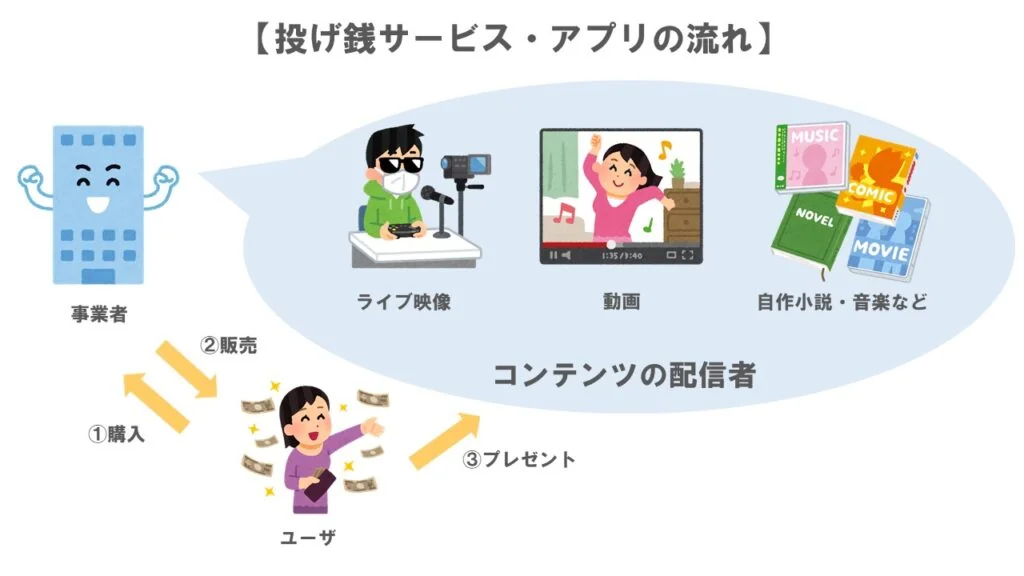
以下は、投げ銭サービスのフローを図にしたものです。
 ①購入+②販売
ユーザが、コンテンツを提供する事業者から、ウェブ上で使えるアイテムなどを購入します。
③プレゼント
ユーザは、コンテンツを提供する配信者に対して、アイテムなどをプレゼントします。
このように、投げ銭サービスは、ユーザが事前に購入したアイテムなどを配信者にプレゼントできるサービスです。
もっとも、アイテムを受け取った配信者は、そのアイテムを現金化することができるため、ユーザは、事業者を通して、配信者に現金を移動させたことと同じことになります。
そのため、投げ銭サービスが資金移動業にあたるのではないかが問題となります。
2 資金移動業とは
(1)資金移動業とは
「
資金移動業」とは、以下の3つの条件を満たす事業をいいます。
- 銀行以外の企業が行うこと
- 為替取引の業務を行っていること
- 取引額が100万円以下であること
ここでいう「
為替取引」とは、現金を直接使わずに資金を移動させることを意味します。
これら3つの条件を満たす事業を行うためには、内閣総理大臣から
登録を受ける必要があります。
例えば、上の図で説明した投げ銭サービスは、ユーザが事業者を通して、事前に事業者から購入したアイテムなどを配信者に送る仕組みとなっています。配信者は、その後ユーザから受け取ったアイテムなどを現金化することができるため、現金を直接使わずに資金を移動しているといえ、「為替取引」にあたります。
そのため、この場合の事業者が提供している投げ銭サービスは、「資金移動業」にあたるといえ、登録が必要になります。
このように、投げ銭サービス・アプリを提供する場合、そのサービスの仕組みによっては、「資金移動業」にあたる可能性があります。
「資金移動業」にあたる場合には、登録を受ける必要がありますが、そのためにはいくつかの条件をクリアしなければなりません。
(2)登録条件・方法
①登録条件
登録を受けるには、以下の厳しい条件を満たさなければなりません。
(ⅰ)株式会社または外国資金移動業者であること
(ⅱ)外国資金移動業者である場合、国内に住所を持つ代表者と国内の営業所を設けること
(ⅲ)資金移動業の内容などに応じて必要な財産的基礎があること
(ⅳ)資金移動業を適切かつ確実に遂行できるだけの体制が整備されていること
(ⅴ)資金決済法を遵守するために必要とされる体制が整備されていること
(ⅵ)他の資金移動業者と間違えられる可能性がある商号や名称を使わないこと
(ⅰ)株式会社または外国資金移動業者であること
資金移動業を行うためには「株式会社」または「外国資金移動業者」であることが必要です。
「
外国資金移動業者」とは、日本の資金決済法にあたる資金移動業の登録を外国の法律で済ませ、為替取引を事業として行う事業者をいいます。
例えば、欧州にある事業者は、EU決済サービス指令という法律に基づいて免許を受けることでこの「外国資金移動業者」にあたることになります。
(ⅱ)外国資金移動業者である場合、国内に住所を持つ代表者と国内の営業所を設けること
外国資金移動業者である場合、国内に住所を持つ代表者がいること、国内に営業所があることの2点を満たしている必要があります。
(ⅲ)資金移動業の内容などに応じて必要な財産的基礎があること
「
財産的基礎」とは、資金移動業を行うために十分な財産力があることを意味します。財産的基礎を満たすためには、たとえば、以下のようなことが求められます。
- 情報処理システムを構築して運用するだけの資金の準備があること
- ユーザに対して提供すべき資金が常にあること
- 1000万円の保証額を支払えるほどの資金準備があること
(ⅳ)資金移動業を適切かつ確実に遂行できるだけの体制が整備されていること
適切に送金業務を行うのに十分な業務運営や業務管理を行うことが求められます。
具体的には以下のようなことが挙げられます。
- 資産保全(事業者が倒産した場合にユーザに返金するための金銭の保全)義務の履行
- サービス内容を細かく定めた約款がユーザとの間で締結されること
- 契約書通りの内容のサービスを提供すること
- 個人情報保護法などの法律を守って事業が運営されること
(ⅴ)資金決済法を遵守するために必要とされる体制が整備されていること
金融庁ガイドラインによれば、必要とされる体制が整備されているかどうかは、
- 相互に牽制機能が働く内部管理部門の態勢が整備されているか
- 定款などに資金移動業を行うことが記載されているか
- 国際送金を取り扱う場合は、国際早期に関する法令を踏まえた態勢となっているか
といった点を基準に判断するとされています。
(ⅵ)他の資金移動業者と間違えられる可能性がある商号や名称を使わないこと
他の資金移動業者と同じ名前や似ている名前を使って事業を始めると、ユーザが勘違いして契約するはずのなかった事業者と契約してしまうなどの混乱を招くおそれがあります。そのため、他の資金移動業者と似た名称などを使うことは禁止されています。
以上からもわかるように、資金移動業の登録を受けるための条件は大変厳しいものになっています。
②登録方法
資金移動業者として登録を受ける場合、事業者は、商号や住所・資本金の額などを記載した申請書を国に提出します。
申請書の他にも、事業開始後の資金移動業に関する収支の見込みを記載した書面やコンプライアンスマニュアルといった社内規則に関する書面など提出しなければならない書類は多数に上ります。
このように、登録を受けるための条件は厳しいものになっており、そのうえ、登録申請時に提出を求められる書類も多数に上ります。そのため、登録を受けずに資金移動業を開始してしまうケースも少なくありません。
※資金移動業の登録申請について、詳しく知りたいという方は、
資金移動者関係ガイドラインをご覧ください。
※登録申請書などの様式は、「
資金移動業者に関する内閣府令別紙様式」からダウンロードできるようになっていますのでご参照下さい。
(3)具体的なケースの検討
ウォンタが運営する「
Osushi」という投げ銭サービスをご存知でしょうか。昨年の2月にサービスが開始されたものの、セキュリティ面などに対する指摘が相次ぎ、すぐにサービスが一時休止されました。
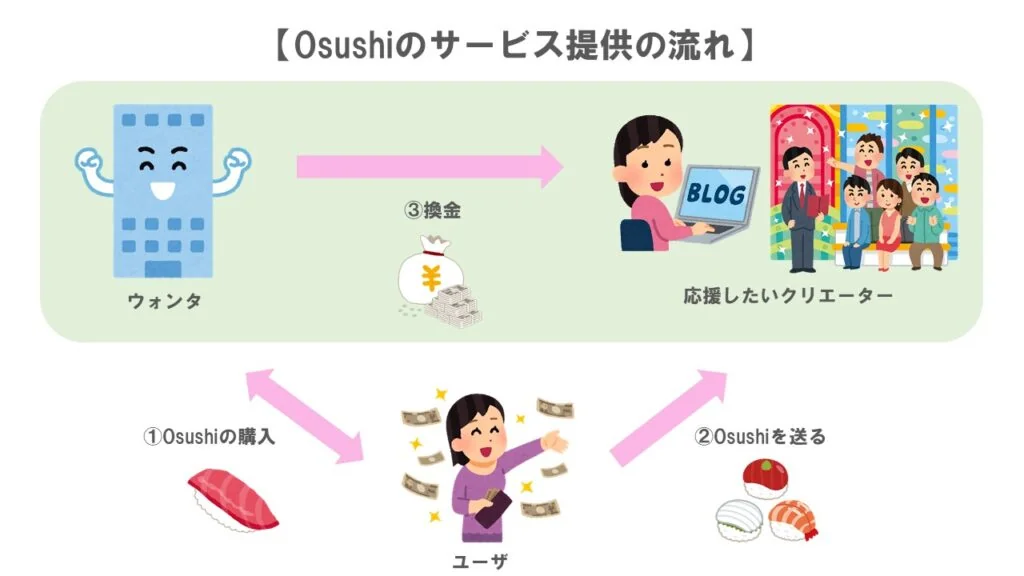
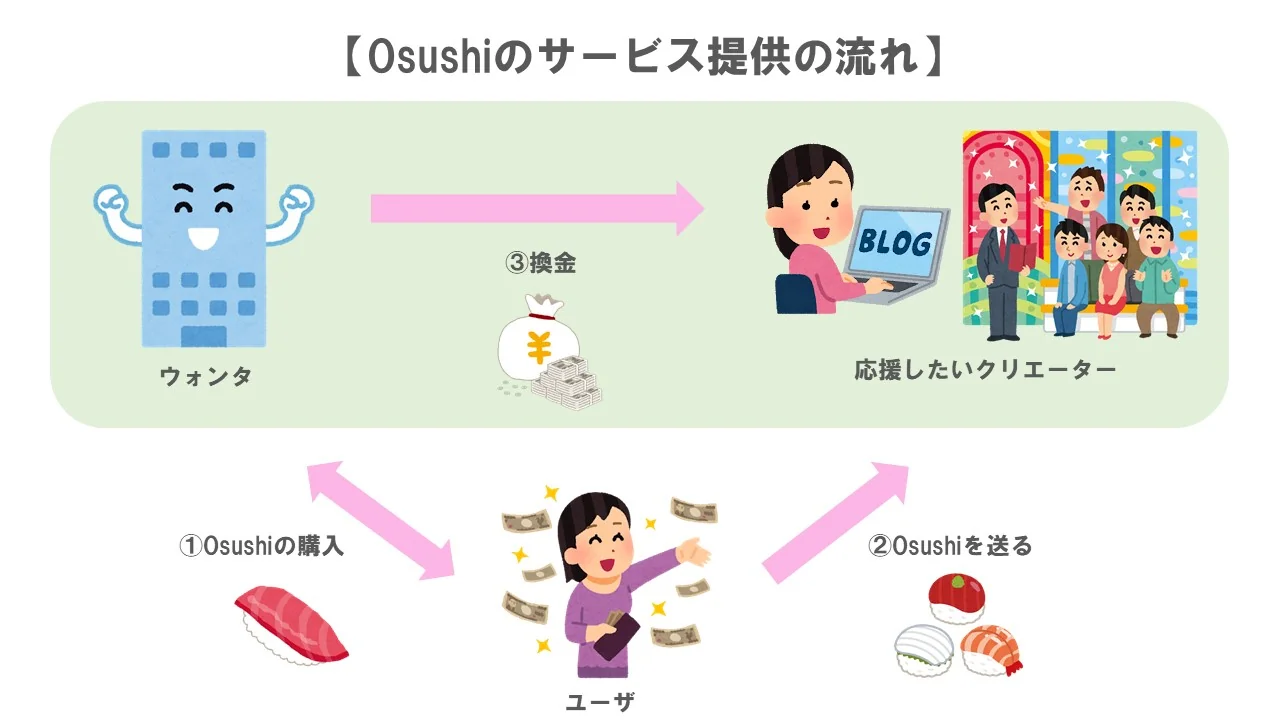
「Osushi」は以下の図のような流れでサービスを提供していました。
このように、「Osushi」は、
-
- Osushiの購入
↓
-
- Osushiを送る
↓
- 換金
という流れでサービスが提供されます。
①Osushiの購入
ユーザは、ウォンタからOsushiを購入します。Osushiは、サイト上で使える投げ銭専用のアイテムです。
②Osushiを送る
ユーザは、自分が応援したいクリエーターにOsushiを送ります。クリエーターとは、例えば、ブロガーやイベント主催者などが挙げられます。
③換金
ウォンタは、クリエーターがユーザから受け取ったお寿司を現金に換えます。
以上からもわかるように、銀行以外の事業者であるウォンタは、現金をOsushiというアイテムに代え、ユーザの依頼に基づいて、Osushiをクリエーターに送っています。クリエーターは受け取ったOsushiを直接現金に換えることができる仕組みになっています。
このような仕組みは、ウォンタが現金を直接使わずにユーザの資金をクリエーターに送金(移動)しているといえるため、「為替取引」にあたり、資金移動業の登録が必要となる可能性があります。
この点、ウォンタは「資金移動業」の登録を行っていませんでしたが、その後、一時的なサービス休止、その後のサービス改善により、クリエーターがOsushiを現金化することはできなくなりました。
なお、Osushiは2019年6月末でサービスを終了しました。
このように、一般に投げ銭サービスは「資金移動業」にあたる可能性が高いと考えられます。もっとも、サービスの仕組みを改善した「Osushi」のように、資金移動業にあたらないようにサービスを構築すれば、資金移動業の登録を受けることなくサービスを提供することも可能です。
3 資金移動業にあたらないためのスキーム
投げ銭サービスは、一般的に「資金移動業」にあたる可能性が高いといえますが、以下に挙げる2つのスキームを設計することにより、「資金移動業」に該当しない投げ銭サービスを提供することができます。
- 収納代行(決済代行)スキーム
- 前払式支払手段発行スキーム
4 収納代行(決済代行)スキーム
(1)収納代行(決済代行サービス)とは
「
収納代行サービス」とは、お金の請求・支払いを代行するサービスのことをいいます。このサービスを利用する際には、お金を請求する側が、請求を受ける側との間に売買代金などのように、請求するお金があることを証明する必要があります。
この点、投げ銭サービスでは、例えば「
paymo(2019年5月30日をもってサービス終了)」がこの「収納代行サービス」にあたります。
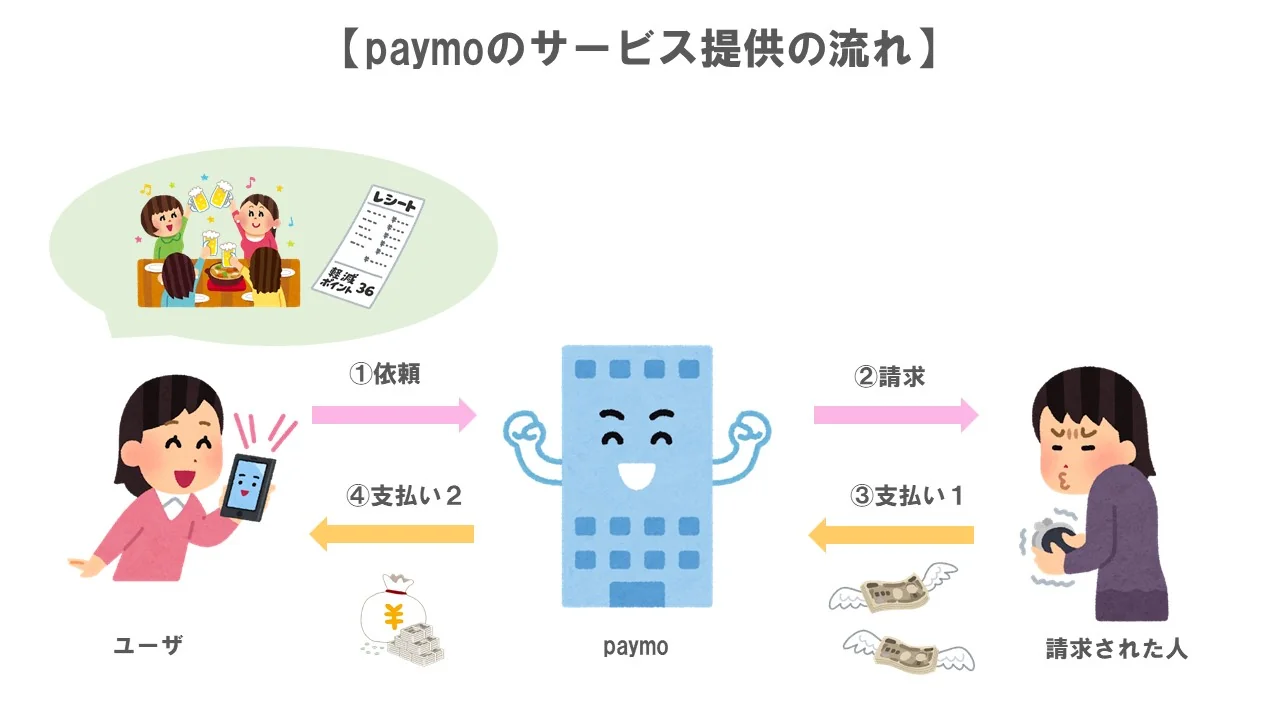
「paymo」は、割り勘アプリとも呼ばれていましたが、以下の図のような流れでサービスを提供していました。
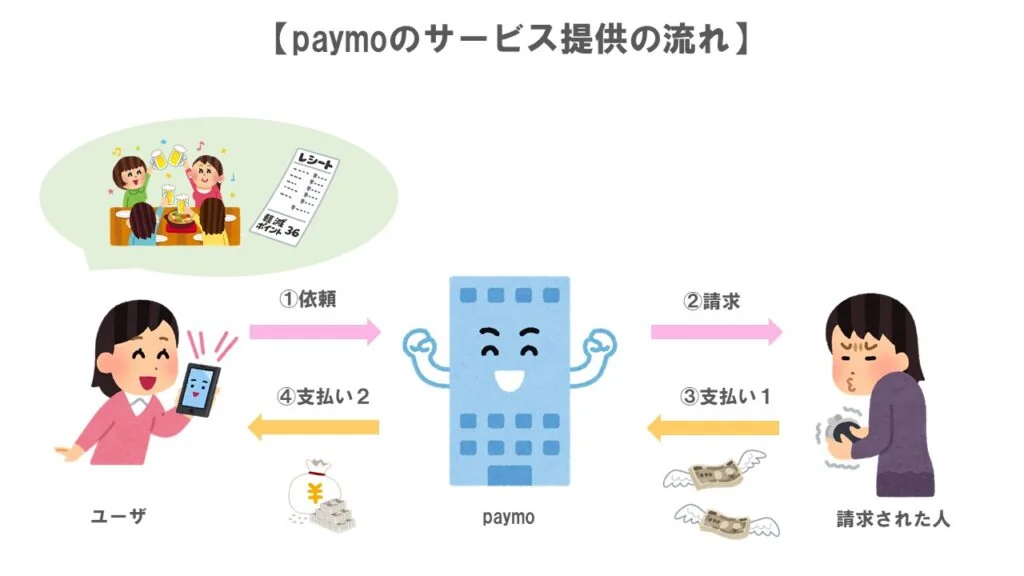
このように、paymoは、
-
- 依頼
↓
-
- 請求
↓
-
- 支払い1
↓
- 支払い2
という流れでサービスを提供していました。
①依頼
ユーザが、飲み会で立替払いをしたなど、他人に立て替えたお金を請求できる場合には、paymoに対し、他のメンバーに立て替えたお金を請求するよう依頼することができます。この場合、ユーザが本当にそのような請求ができるのかを証明するために、立替払いをしたレシートなどの証拠を撮影した画像をpaymoに提供する必要があります。
②請求
paymoはユーザから依頼を受けたら、ユーザが請求したいと考えている人に、ユーザが立て替えた分の額を請求します。
③支払い1
paymoから請求を受けた人は、paymoに対し、請求された額を支払います。支払方法は、クレジットカードや、paymoのポイントなど様々なものがあります。
④支払い2
paymoは、請求をした人から支払い(③)を受けたら、ユーザにその分の支払をします。
このように、「paymo」は、決済代行業者として、お金を請求したい、またはお金を支払いたいとする者に代わってお金のやり取りをします。
もっとも、paymoのサービスでは、請求された人の金銭が「paymo」を介してユーザに移動していることになるため、資金移動業にあたるようにも思えます。
そこで、どのような点において資金移動業にあたらないとされるのかが問題となります。
(2)資金移動業との違い
資金移動業にあたるためには、事業者が現金を直接使わずに資金を移動させる必要があります。もっとも、「paymo」は、上の図でも見たように、「
ユーザの代わりにお金を請求し、支払いを受ける権限」を与えられています。
そのため、paymoからお金を請求された人がpaymoに支払いをした時点でユーザに支払いを済ませたことになります。
そうすると、「paymo」に支払われた=ユーザに支払われた、と考えられるため、事業者が現金を直接使わずに資金を移動させているわけではないといえます。この点が資金移動業と大きく異なる点です。
以上から、paymoをつかって支払い・支払いを受けることは「為替取引」にあたらず、paymoが提供するサービスは資金移動業にあたりません。
(3)収納代行スキームをとる場合の留意点
事業者が、収納代行スキームをとる場合、以下の2つのことに留意しなければなりません。
- 利用規約に明示すること
- 資金移動業に見られないサービスを提供すること
①利用規約に明示すること
サービスを提供する際に作る「
利用規約」に、決済代行スキームを採用している旨を記載する必要があります。
特に、「事業者がユーザから代金を受け取った時点で、ユーザと販売店などの間の決済が完了する」といった趣旨の文言は必ず記載する必要があります。
②資金移動業に見られないサービスを提供すること
資金移動業に見られないようにサービスを提供する必要があります。例えば、ユーザへの支払いはあくまで売買などの取引が前提にあること(=決済代行であること)を示すなどして、資金移動業に見られない特徴を演出することなどが挙げられます。
以上のように、「収納代行サービス」は、お金を請求したり支払いをすることの権限を事業者が利用者より与えられているに過ぎないため、「資金移動業」とは異なるサービスであるということができます。そのため、資金移動業の登録を受けることなくサービスを提供することができます。
5 前払式支払手段発行スキーム
(1)前払式支払手段とは
「
前払式支払手段」とは、あらかじめ一定の金額をアカウントなどに入金したうえで支払いなどに充てるものをいいます。身近なところでいうと、SuicaやPasmoなどといった電子マネーが前払式支払手段にあたります。
以下では、実際に、前払式支払手段発行スキームを採用している3つのサービスについて、見ていきたいと思います。
(2)「Kyash」
①「Kyash」のサービス
「
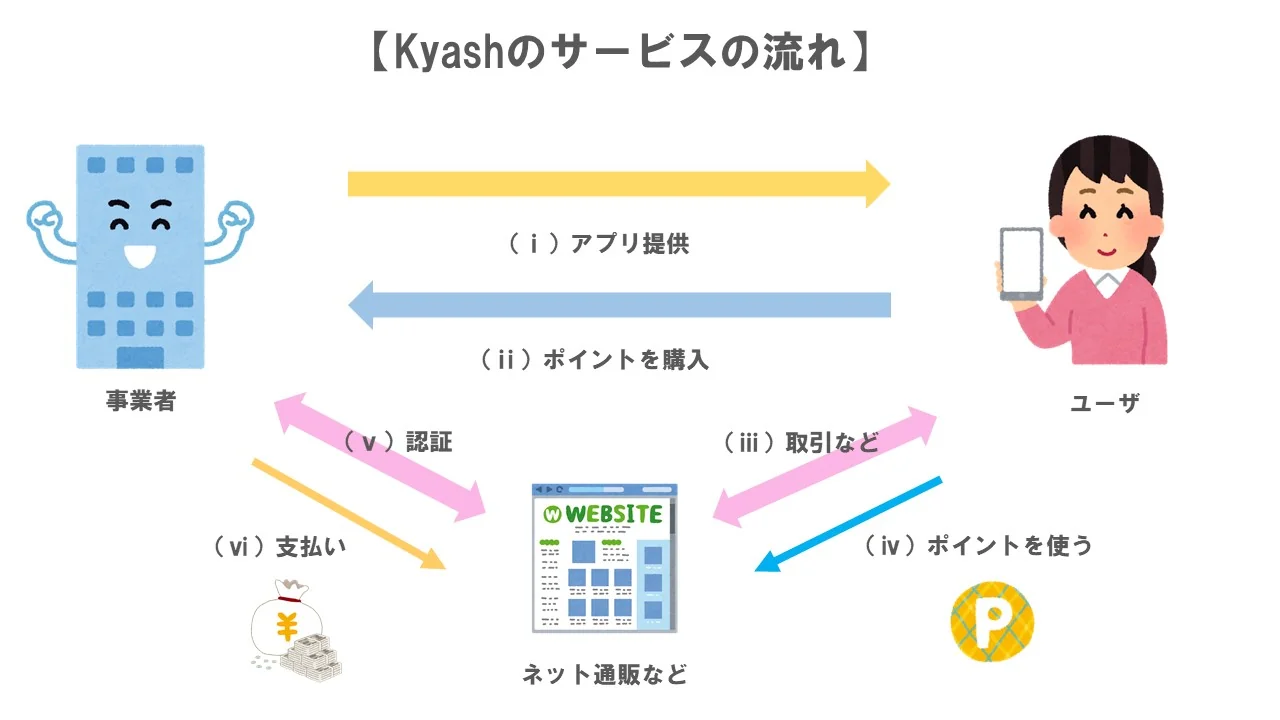
Kyash」は、以下の図のようなサービスの仕組みをとっています。
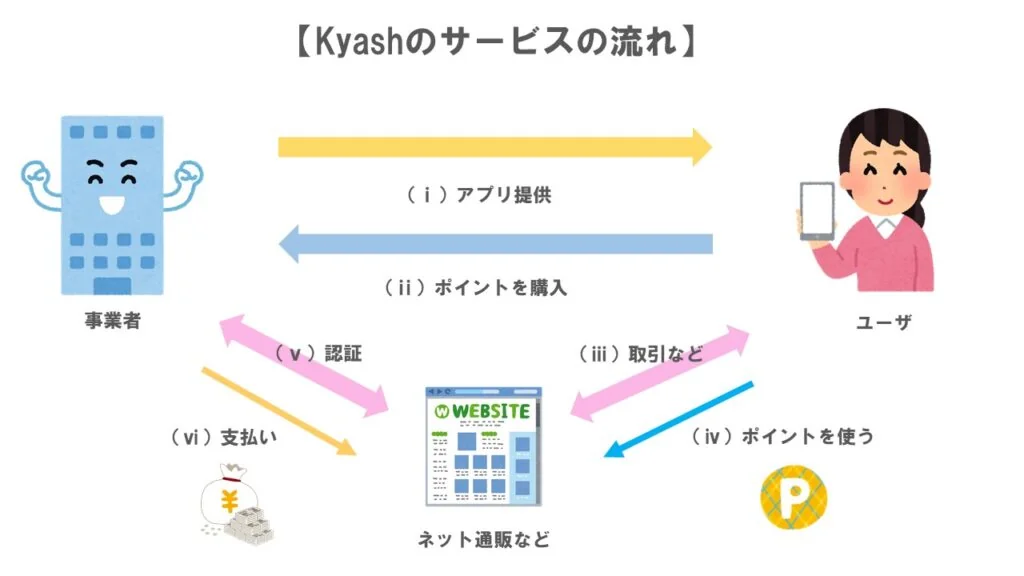
このように、「Kyash」は、
(ⅰ)アプリの提供
↓
(ⅱ)ポイントの購入
↓
(ⅲ)取引など
↓
(ⅳ)ポイントを使う
↓
(ⅴ)認証
↓
(ⅵ)支払い
という流れで、サービスが提供されます。
(ⅰ)アプリの提供
ユーザが、株式会社Kyashの提供するアプリである「Kyash」を自分のスマホにダウンロードします。
(ⅱ)ポイントを購入
ユーザが、買い物などをする前に、株式会社Kyashからポイントを購入しておきます。
(ⅲ)取引など
ユーザがネット通販などで買い物をします。「Kyash」では、ネット上の買い物だけでなく、友人間でポイントのやり取りをし、立替払いや割り勘などをすることもできます。
(ⅳ)ポイントを使う
買い物などをする際、「Kyash」では、アプリに表示されたバーチャルカードの番号を入力することで、ポイントを使うことができます。
(ⅴ)認証
株式会社Kyashが、ユーザとネット通販を行う販売店の取引(ⅲ)を認証します。
(ⅵ)支払い
ネット通販を行う販売店は、株式会社Kyashから、ユーザとの取引など(ⅲ)における代金を支払ってもらいます。
このようにみてくると、「Kyash」が提供するサービスでは、ユーザの金銭が「Kyash」を介して、販売店に移動しているようにも見え、「資金移動業」にあたるようにも思えます。
そこで、どのような点において資金移動業にあたらないとされるのかが問題となります。
②資金移動業との違い
「Kyash」では、ユーザが事前に購入した
ポイントを使ってネット通販などの販売店で買い物をします。ここからもわかるように、kyashのサービスにおいて、ユーザと販売店などの間で移動しているのは、現金ではなくあくまで
ポイントです。
このように、「kyash」のサービスでは、あくまで
ポイントの移動が行われているに過ぎないため、資金移動業における「為替取引」にあたるとはいえません。そのため、「Kyash」をはじめとする「前払式支払手段発行スキーム」は、資金移動業にあたりません。
もっとも、ユーザに事前にポイントを購入してもらうことになるため、資金決済法上の「
前払式支払手段」にあたります。そのため、
内閣総理大臣の登録を受ける必要があります。
(3)「SHOWROOM」
①「SHOWROOM」のサービス
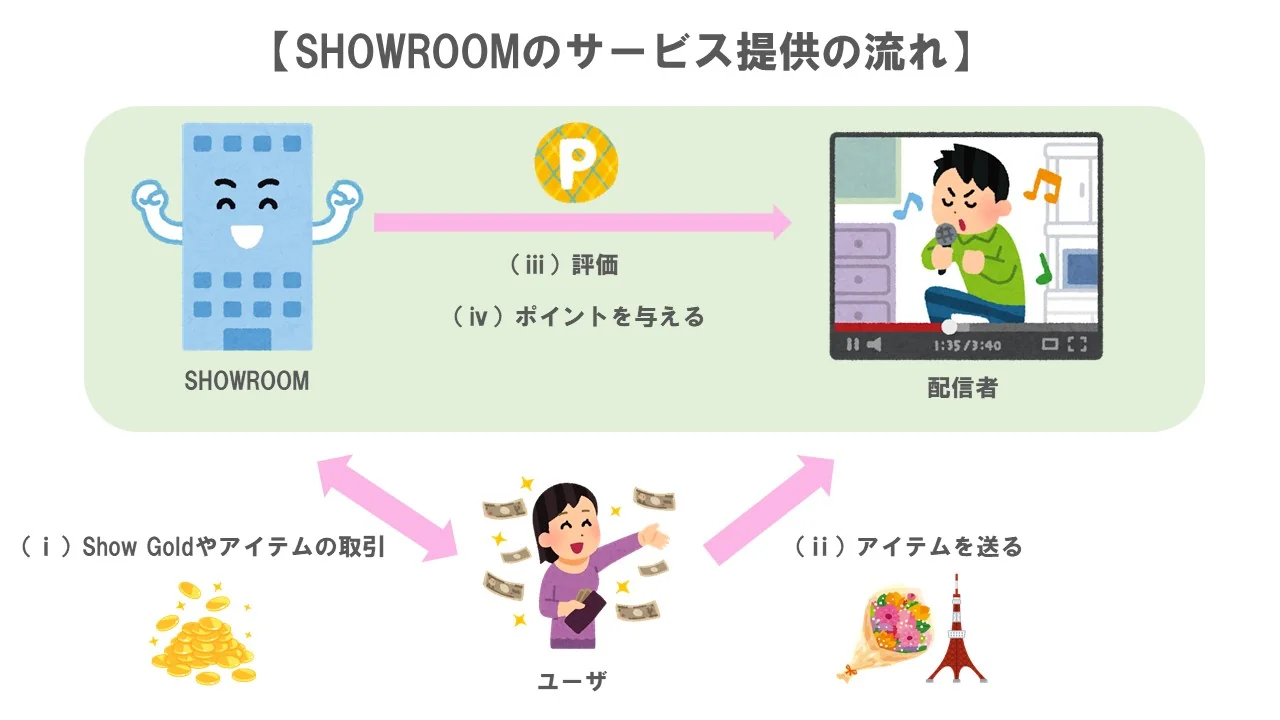
「
SHOWROOM」は、以下の図のようなサービスの仕組みをとっています。
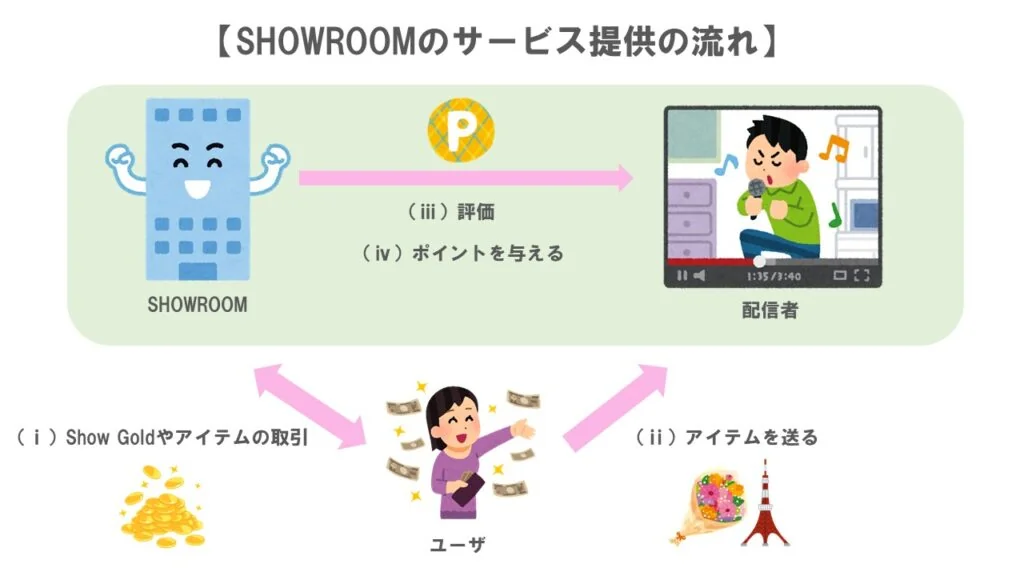
このように、SHOWROOMは、
(ⅰ)Show Goldやアイテムの取引
↓
(ⅱ)アイテムを送る
↓
(ⅲ)評価
↓
(ⅳ)ポイントを与える
という流れでサービスが提供されます。
(ⅰ)Show Goldやアイテムの取引
ユーザは、SHOWROOMから、Show GoldというSHOWROOM内で使えるポイントを買います。ユーザは、このポイントを使って、自分の好きな配信者に送るアイテムをSHOWROOMから買います。アイテムには、花束やタワーなど様々なものがあります。
(ⅱ)アイテムを送る
ユーザは、自分の好きな配信者が、ライブ配信をしているときに、アイテムを送ることができます。アイテムを送ることによって、配信者に送ったコメントが読んでもらいやすくなるなど、配信者をより身近に感じることができます。
(ⅲ)評価
SHOWROOMは、配信に対する視聴者の数や投稿されたコメントなどを基に、SHOWROOMが独自に設けた方法で配信者を評価します。
(ⅳ)ポイントを与える
SHOWROOMは、独自の方法による評価(ⅲ)に基づいて、配信者にポイントを与えます。このポイントは、1ポイントが1円となっていて、配信者に分配金として支払われることになります。
このように、SHOWROOMは、ユーザから配信者に送られたアイテムについて、独自の方法で評価し、その評価に応じたポイントを配信者に付与するという仕組みをとっています。一見すると、投げ銭サービスのようにも見えますが、実質はそうではない、という特徴があるため「
バーチャル投げ銭」と呼ばれています。
②資金移動業との違い
既に見てきたように、SHOWROOMでは、ユーザから配信者に送られたアイテムがそのまま配信者にポイントとして与えられるという仕組みをとっていません。アイテムはあくまで配信者に与えられるポイントを決定するための要素に過ぎません。
そのため、SHOWROOMから与えられたポイントが分配金として支払われたとしても、それは、アイテムが
そのまま現金化されたものであるとはいえません。
そうすると、直接現金を使わずに資金を移動させているとはいえないため、為替取引にはあたらず、資金移動業にあたりません。
なお、ユーザは、配信者に送るアイテムを購入するために、事前に、「SHOWROOM」のサイト内でのみ使えるShow Goldというポイントを購入します。
そのため、Show Goldは「
自家型前払式支払手段」にあたり、
内閣総理大臣の登録を受ける必要があります。
(4)前払式支払手段発行スキームをとる場合の留意点
事業者が、前払式支払手段発行スキームをとる場合、
内閣総理大臣から登録を受ける必要があることに加え、前払支払手段発行者として、以下の4つの義務を課されることになります。
- 表示義務
- 供託義務
- 報告義務
- 払戻義務
①表示義務
事業者は、以下に挙げる8つの情報を、ユーザに表示または提供しなければなりません。
- 発行者の氏名
- 利用できる金額
- 使用期間
- ユーザからの苦情や相談を受ける窓口の所在地および連絡先
- 使用できる場所
- 利用上の注意
- 未使用の残高を知る方法
- 約款などがある場合には、その旨の明記
事業者は、これらの情報を利用規約などに明記するなどしてユーザの目に入るようにする必要があります。
②供託義務
事業者は、基準日(3月末あるいは9月末)に、発行している「前払式支払手段」の
未使用残高が1,000万円を超えたときは、その
未使用残高の2分の1以上の額に相当する額を最寄りの供託所に預けなければなりません。これは、仮に、事業者が倒産した場合に、ユーザにきちんと返金できるだけのお金を確保することにより、ユーザの財産を保護するためのものです。
③報告義務
事業者は国に対して、以下のような事項を記載した報告書を定期的に提出しなければなりません。
もっとも、未使用残高が1000万円を下回った場合には、報告書の提出義務はなくなります。
④払戻義務
事業者がサービスを終了した場合、事業者は未使用残高分に相当する金銭をユーザに返金しなければなりません。
このように、前払式支払手段発行スキームでは、現金ではなくポイントを移動させているに過ぎないことや、アイテムやギフトなどがそのまま現金化されているとはいえないため、「資金移動業」にはあたらないと考えられます。
もっとも、「資金移動業」にあたらなくとも「前払式支払手段」にあたるため、登録が必要になります。また、前払式支払手段発行者には、供託義務を始めとした重い義務が課されるため、発行者としての義務を履行できるだけの適性を備えているかどうかをきちんと確認することが重要になります。
6 小括
投げ銭サービスは、サービスの仕組みによっては、資金移動業にあたる可能性がありますが、資金移動業の登録を受けるためには、非常に厳しいハードルをクリアしなければなりません。そのため、資金移動業に当たらないようなスキームを設計することも選択肢の一つです。もっとも、そのような場合でも、前払式支払手段に当たる場合には、前払式支払手段発行者としての登録に加え、資金決済法上の義務を課されることになるため、注意が必要です
7 まとめ
これまでの解説をまとめると、以下のようになります。
- 投げ銭サービス・アプリとは、ユーザが、事前に事業者からアイテムなどを購入して、コンテンツの配信者にそのアイテムなどをプレゼントできるサービス・アプリのことをいう
- 資金移動業とは、①銀行以外の企業、②為替取引の業務を行っている、③取引額が100万円以下である、という3つを満たす事業であり、内閣総理大臣の登録が必要である
- 資金移動業の登録条件は厳しいものとなっている
- 資金移動業にあたらないスキームには、①収納代行(決済代行)スキーム、②前払式支払手段発行スキームの2つがある
- 収納代行(決済代行)スキームは、「利用者の代わりにお金を請求する権利」を与えらている点が資金移動業と大きく異なっている
- 収納代行(決済代行)スキームを行うには、①利用規約に明示、②資金移動業に見られないサービスの提供、という2点に留意すべきである
- 前払式支払手段発行スキームは、ユーザ・配信者がポイントなどを現金にすることができない点が資金移動業と大きく異なる
- 前払式支払手段発行スキームでは、①内閣総理大臣の登録、②資金決済法上の義務の遵守の2点に留意すべきである


 ①購入+②販売
ユーザが、コンテンツを提供する事業者から、ウェブ上で使えるアイテムなどを購入します。
③プレゼント
ユーザは、コンテンツを提供する配信者に対して、アイテムなどをプレゼントします。
このように、投げ銭サービスは、ユーザが事前に購入したアイテムなどを配信者にプレゼントできるサービスです。
もっとも、アイテムを受け取った配信者は、そのアイテムを現金化することができるため、ユーザは、事業者を通して、配信者に現金を移動させたことと同じことになります。
そのため、投げ銭サービスが資金移動業にあたるのではないかが問題となります。
 このように、「Osushi」は、
 このように、paymoは、
 このように、「Kyash」は、
(ⅰ)アプリの提供
 このように、SHOWROOMは、
(ⅰ)Show Goldやアイテムの取引












