はじめに
融資を受ける場合には、通常「担保」を金融機関に提供することになります。もっとも、資金調達ニーズが大きいにもかかわらず、担保力が乏しいために融資を受けられないとなると、事業が立ち行かなくなる要因にもなります。
このような懸念を解消する制度が「ABL」です。ABLでは、土地や建物といった資産がなくても、自社の抱えている在庫や売掛金といった流動資産を「担保」として融資を受けることが可能です。
もっとも、「ABL」と言葉自体を知らなかった事業者も多いのではないでしょうか?
そこで今回は、この「ABL」について、どのような制度なのか?どのようにして実施されるのか?といったことを、事業者が注意すべきポイントとあわせて、弁護士がわかりやすく解説していきます。
1 「ABL」とは
「
ABL(Asset Based Lending)」とは、自社が保有する在庫の集合体や売掛債権(=商品やサービスなどに対する代金を請求する権利)などを「担保」として提供し、金融機関から融資を受けることをいいます。
以下の図をご覧ください。
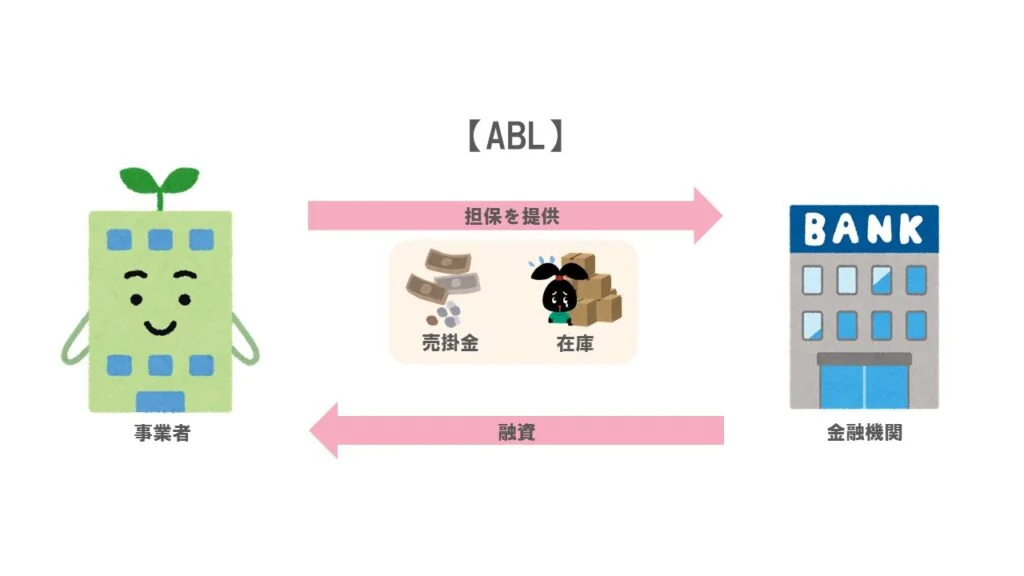
このように、ABLでは、事業者が保有する売掛債権や在庫の集合体を「担保」として金融機関に提供し、融資をしてもらいます。
ここでいう「在庫の集合体」とは、個々の商品の集まりのことを指します。
たとえば、文具メーカーが自社の鉛筆1000本を担保として提供する場合、1本1本の鉛筆に担保権を設定するのではなく、鉛筆1000本を1つの集合体(「
集合動産」といいます。)として、その集合体に1つの担保権を設定します。
そこで、在庫などを担保として提供してしまうと、営業ができなくなるのでは?という疑問が出てきます。
この点、事業者は、担保として資産を提供した後も、通常の営業範囲で資産を利用することができます。つまり、事業者は自社の資産を担保として提供したとしても、通常の営業の範囲内であれば、原材料を使って商品を製造したり、在庫を販売したりすることができるのです。
従来、在庫などの動産を担保とする場合には、主に「質権」が設定されていました。
ですが、質権を設定してしまうと、担保としての在庫を債権者に引き渡す必要があるため、事業者はその在庫を使うことができなくなり、営業にも大きな影響を及ぼします。
このような不都合性を解消するのが「譲渡担保」です。
「
譲渡担保」は、担保物の所有権を債権者に譲渡したうえで、担保物を債務者の手元に残し、債務者は一定の範囲で担保物を使うことを可能にするものです。
このように、ABLでは、金融機関に差し入れる在庫などに「譲渡担保」を設定することで、事業者はその後も在庫を利用することができるのです。
そうすると、次に疑問として出てくるのが、担保として提供する在庫を販売してしまったら、担保が消滅してしまうのでは?という点です。
ABLでは、先に見たように、事業者が保有する在庫や売掛債権といった流動資産を担保の対象としています。
これらの流動資産は、日々の営業の中で、入庫・出庫などが繰り返されるため、担保の目的物さえ特定していれば、その中で在庫が変動していても何ら問題はないということになります。
先に見た文具メーカーの例でいうと、担保としての鉛筆は日常的に入庫されるため、1000本の鉛筆を確保さえしていれば、その中で鉛筆が変動していても、問題はありません。
このように、仮に、担保として提供した在庫を販売したとしても、同一の商品が繰り返し入庫されるため、担保としての効力には何ら影響を与えません。
以上のように、ABLは、自社が抱える在庫や債権などの流動資産を担保として融資を受けることができるため、不動産などの担保に乏しいスタートアップ企業などにとっては、利用しやすい制度であるといえます。
2 ABLのメリット・デメリット
(1)メリット
ABLのメリットとしては、主に以下の3点が挙げられます。
- 資金を調達しやすい
- 内部管理体制の整備
- 金融機関との信頼関係の構築
①資金を調達しやすい
特に、スタートアップ企業など、一般的に不動産などを所有しておらず、自社の資産が乏しい企業であっても、自社が保有する在庫や売掛金などを担保に融資を受けることができます。
それだけでなく、担保提供した商品に使われている技術力の高さや、売掛債権の管理体制(たとえば、パソコンで細かく記録・管理されているなど)を加味されて担保価値が高く評価される場合もあります。
このように、資産に乏しい事業者であっても、手持ちの資産を担保として活用できることで、資金調達方法の選択肢が増え、資金を調達しやすくなったということがいえます。
②内部管理体制の整備
事業者が提供する担保は、借入金を返済できない場合に備えたものです。
そのため、金融機関にとって、担保がどれほどの価値を有しているかという点は極めて重要です。
この点、金融機関は、事業者が担保提供を予定している資産などについて、その市場規模や管理状況を確認するなどして、一定の評価をつけます。
そのため、事業者としては、担保として提供する資産について、少しでも高い評価を得られるように、内部管理体制を整備するなどして、資産への万全な管理を徹底することが求められます。
③金融機関との信頼関係の構築
事業者は、融資を受けた後も、金融機関に対して担保の状況を定期的に報告する義務を負います。
金融機関は、事業者から定期的に報告を受けることにより、事業者の経営状況などについて把握できるようになるため、事業者は、必要に応じて、適切なアドバイスをもらえるようになります。
このようなやり取りを通じて、事業者は金融機関との信頼関係を築いていくことが可能になるわけです。
以上のように、資金調達方法としての「ABL」は、一般的に資産に乏しいスタートアップ企業などにとって、資金を調達しやすくなるという側面があることに加え、自社の内部管理体制の整備・金融機関との信頼関係の構築などを通じて、自社の経営状態を改善していくことが可能になると考えられます。
(2)デメリット
ABLのデメリットとしては、主に以下の3点が挙げられます。
- 過剰担保となるリスクがある
- 定期的な報告を義務付けられる
- 倒産のリスク
①過剰担保となるリスクがある
事業者が保有する商品が担保となる場合、市場における商品価値の評価が金融機関によって異なります。
そのため、金融機関によっては、債権の保全に必要となる限度を超える担保(=
過剰担保)をとられてしまう可能性があります。
②定期的な報告を義務付けられる
ABLでは、担保となる在庫や売掛金が流動的であるため、金融機関は、定期的に担保の管理状況などを確認する必要があります。
そのため、事業者は、金融機関により、定期的に担保の管理状況などを報告することを義務付けられることが一般的です。
事業者には、流動的な在庫や売掛金を正確に報告することが求められ、そのための社内体制を整備する必要があります。
③倒産のリスク
ABLは、担保力に乏しいスタートアップ企業などにとっては、利用価値の高い制度であると考えられますが、その反面、返済が遅れるなどして担保権を実行されると、倒産に追い込まれるというリスクもあります。
このように、ABLでは、金融機関に定期的に報告をすることを義務付けられることが一般的であり、また、過剰担保となったり、倒産に追い込まれるリスクもあります。
以上のように、ABLには、メリットだけでなくデメリットもあるため、これらの点をよく踏まえたうえで利用するかどうかを検討することが大切です。
3 ABLとファクタリングの違い
ABLと似たものとして「ファクタリング」という資金調達方法があります。
「
ファクタリング」とは、自社が保有する売掛金などの債権を、事業者(ファクタリング会社)に買ってもらうことにより、すぐに現金を手に入れる資金調達方法のことをいいます。売却した債権は、ファクタリング事業者によって管理・回収されることになります。
ABLとファクタリングの違いは、主に以下の3つの点にあります。
- 担保の対象
- 審査の対象
- 登記の要否
(1)担保の対象
ABLとファクタリングでは、以下のように、担保の対象に違いがあります。
ABL:債権だけでなく動産も含む
ファクタリング:債権のみ
このように、ファクタリングでは、債権のみが担保の対象となりますが、ABLは、債権だけでなく、在庫などの動産も担保の対象となるため、ABLのほうが担保の対象範囲が広いといえます。
(2)審査の対象
ABLとファクタリングでは、以下のように、審査対象が異なります。
ABL:担保を提供する会社
ファクタリング:売掛先の会社
ABLにおいて、融資をする金融機関は、事業者が返済できなくなると、担保権を実行することによりお金を回収することになるため、担保にどれだけの資産価値があるかが重要な要素になります。
以上から、担保を提供する会社を中心として審査を行い、担保にどれだけの価値があるかなどを確認する必要があります。
他方で、ファクタリングでは、事業者から譲り受けた債権をきちんと回収できるかどうかが重要な要素になります。
そのため、売掛先の会社を中心として審査を行い、売掛先の会社が、しっかりとお金を払ってくれるかどうかを確認する必要があります。
(3)登記の要否
ABLとファクタリングでは、登記の要否について、以下のような違いがあります。
ABL:登記が必要
ファクタリング:通知で対応することも可能
ABLでは、担保として提供した資産は、事業者が通常の営業の範囲で活用できるため、一見してそれらの資産が担保として差し入れられているということがわかりにくくなっています。
そうすると、事情を知らない第三者が担保として差し入れられている資産を譲り受けるなどすると、トラブルに発展する可能性があります。
そのようなトラブルを避けるためにも、担保権が設定されていることを登記することによって、第三者に対抗できるようにしておく必要があります。
他方で、ファクタリングにおいては、債権譲渡の登記をすることもできますが、コストを抑えるために、売掛先に債権譲渡通知をすることにより、第三者への対抗要件を備えることが一般的になっています。
4 ABLのフロー
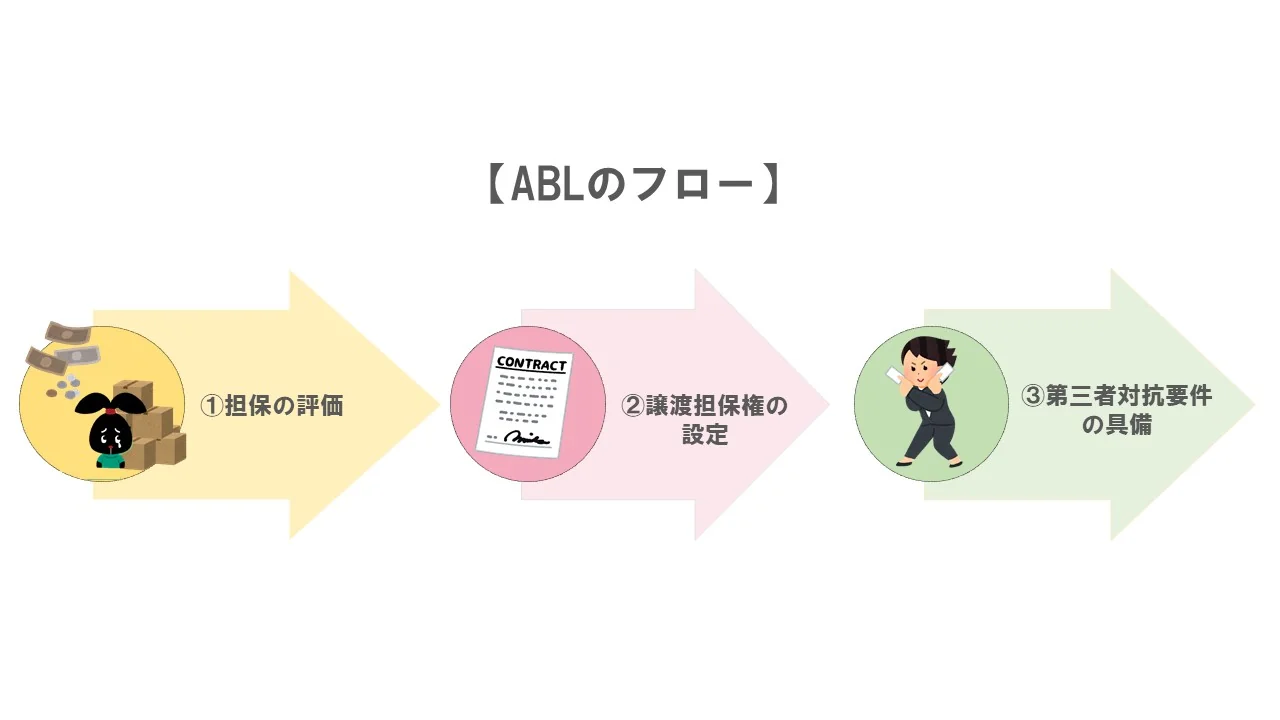
ABLは、以下の図のような流れで手続きが進められます。
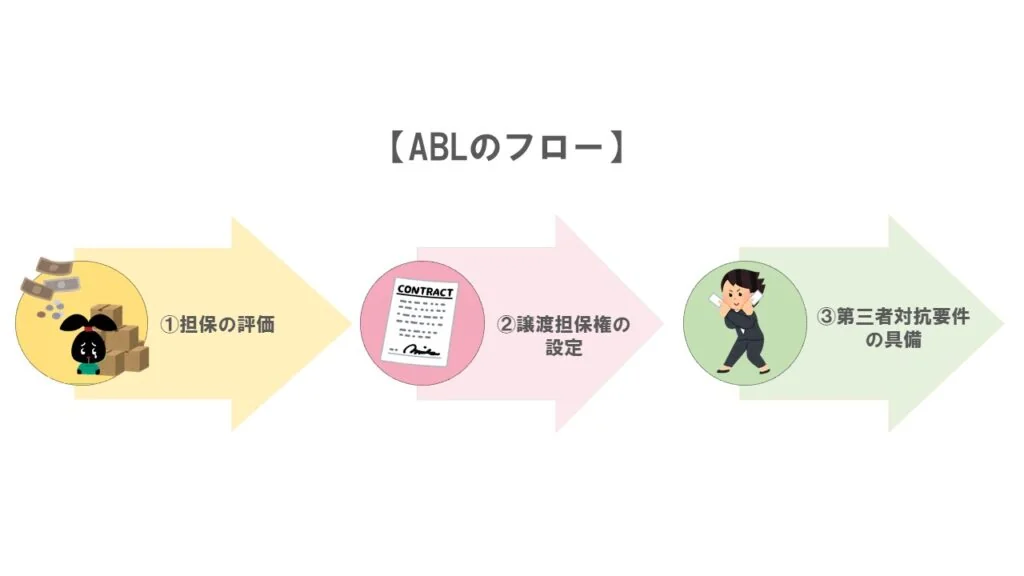
このように、ABLは、
- 担保の評価
↓
- 譲渡担保権の設定
↓
- 第三者対抗要件の具備
といった流れで進行します。
5 担保の評価
まず始めに、担保として提供する在庫や売掛金などが担保としての適正を備えているかどうかが判断されます。そのうえで、適正と判断されたものについて、その担保価値が評価されます。
具体的には、担保物件の特性などに応じて、以下の3つの市場価格の考え方を使い分ける・組み合わせることになります。
- 公正市場価格
- 通常処分価格
- 強制処分価格
(1)公正市場価格(FMV)
「
公正市場価格」とは、通常の取引で決定される価格のことをいい、もっともスタンダードな価格であるといえます。
(2)通常処分価格(OLV)
「
通常処分価格」とは、事業の破綻などにより商品の価値が一定程度下がることを前提に、合理的な期間内に売却した場合の価格のことをいいます。
(3)強制処分価格(FLV)
「
強制処分価格」とは、限られた期間内にオークションなどを使って強制的に処分することを想定した売却価格のことをいいます。
一般的に、強制処分価格は、通常処分価格よりも20%~30%程度低くなることが多いといえます。
このように、市場価格には3通りの考え方がありますが、たとえば、事業を継続していくことを前提として、早期に在庫を処分していくことを予定している場合には、①公正市場価格に近い考え方で担保が評価されることになります。
6 譲渡担保権の設定
担保の評価が決まったら、次に譲渡担保権を設定します。
ABLでは、事業者と金融機関が交わす契約書に、
「何に」譲渡担保権を設定するかが記載されます。
譲渡担保権を設定する際には、ABLで担保として提供される資産が流動資産であるという点に留意する必要があります。
以下では、ABLで担保となりうる「集合動産」と「債権」のそれぞれに譲渡担保権を設定する場合のポイントについて見ていきます。
(1)集合動産
在庫などの集合動産を担保として提供する場合、まずは、集合動産を特定する必要があります。
集合動産を特定するためには、在庫などに関し、
- 種類
- 数量
- 保管されている場所
などを明らかにする必要があります。
①種類
原材料や食品といったような包括的な記載ではなく、木材、紅茶といった品目レベルで、できる限り具体的にする必要があります。
②数量
数量を特定する場合、「保管場所の一定区画に保管している物」といったように、客観的に数量がわかるレベルで特定する必要があります。
もっとも、数量がはっきりしない場合には、特定されていないと判断される可能性があるため、実務上は、保管場所にある「すべての在庫」とすることが多いようです。
③保管されている場所
基本的には、担保物が保管されている場所の住所を記載することになりますが、住宅地図、測量図面、建築図面、写真などを併用して場所を特定する場合もあります。
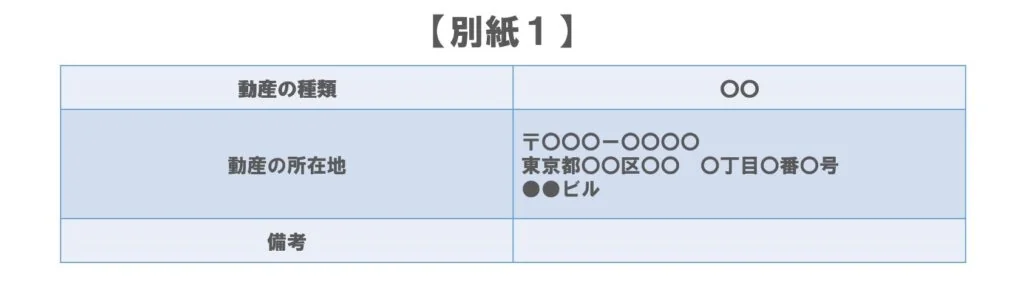
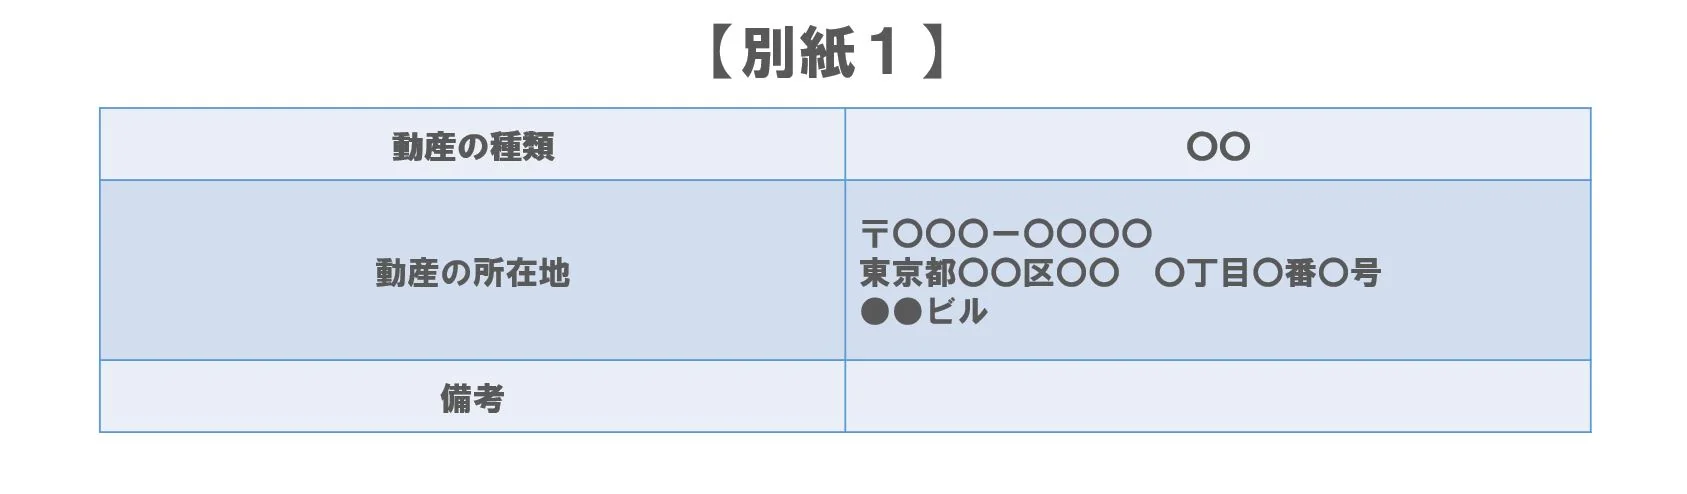
このようにして、提供する担保(集合動産)を特定したら、その内容を契約書にまとめます。たとえば、A=事業者、B=金融機関である場合、以下のような条項になります。
第〇条(本件譲渡担保権の設定)
Aは、Bに対し、BのAに対する債権を担保するため、別紙1記載の保管場所に現在保管し、または将来搬入する別紙1記載の種類に属するすべての動産を譲渡した
このように、保管場所や種類については、条項とは別に「
別紙」に記載し、数量は「すべて」とすることが考えられます。
(2)債権(売掛債権)
債権を担保として提供する場合も、債権を特定する必要があることは、集合動産を担保として提供する場合と同じです。
売掛金などの債権が特定しているといえるためには、事業者が保有する他の債権と区別できることが必要です。
具体的には、以下の点をできる限り具体的にしておくことで、債権を特定することが可能であると考えられます。
- 当事者
- 債権の発生原因
- 債権の種類
- 債権発生期間
①当事者
担保としての売掛債権を特定するためには、売掛債権の債務者(=第三債務者)が特定されていることが理想です。
もっとも、第三債務者がまだ確定していない将来債権や第三債務者が変更する可能性がある場合など、第三債務者を特定することが難しい場合があります。
そのため、必ずしも第三債務者を特定する必要はなく、この場合には、以下で見る他の要素により債権を特定することになります。
②債権の発生原因
「
債権の発生原因」とは、言葉のとおり、債権が発生した原因のことをいい、ここでは、事業者と第三債務者の間の契約を意味します。すでに契約が成立していれば、契約の締結日や債権額などを特定することができます。
ですが、事業者と金融機関で締結する契約時点において、将来債権の発生原因となる契約の締結日、その金額などを特定することができないケースは多いといえます。
この場合は、取引の種類や内容により債権の発生原因を特定することになるものの、別の債権と明確に区別できる程度に特定することが必要です。
③債権の種類
債権には、発生原因に応じて、さまざまな種類があります。
たとえば「売買債権」「請負代金債権」などとして、債権の種類を特定します。
④債権発生期間
債権が発生する始期と終期を特定します。
もっとも、債権発生期間をあまりに長く設定してしまうと公序良俗に反し無効とされる可能性があるため、注意が必要です。
一般的には、5年~10年程度で設定することが多いと考えられます。
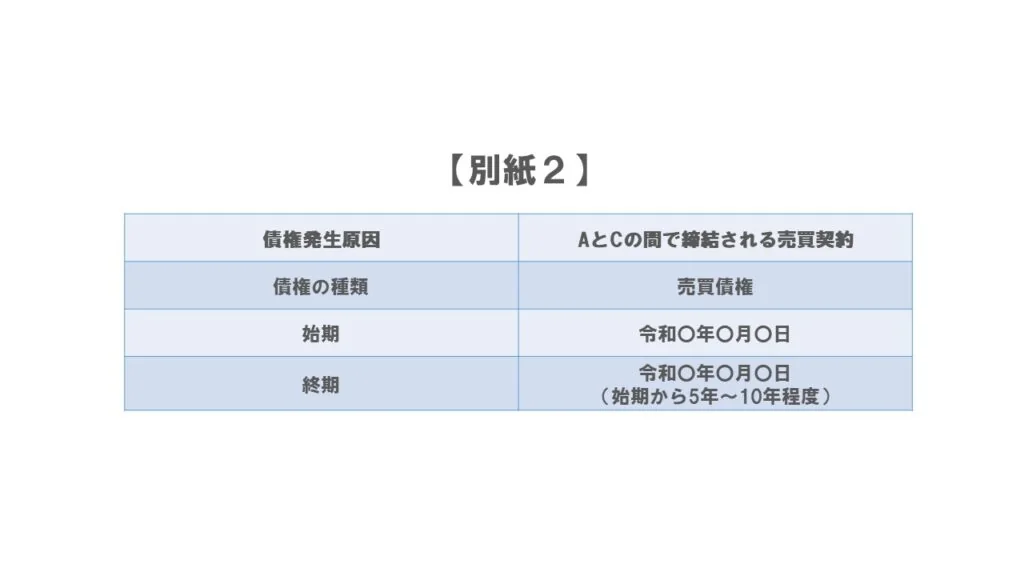
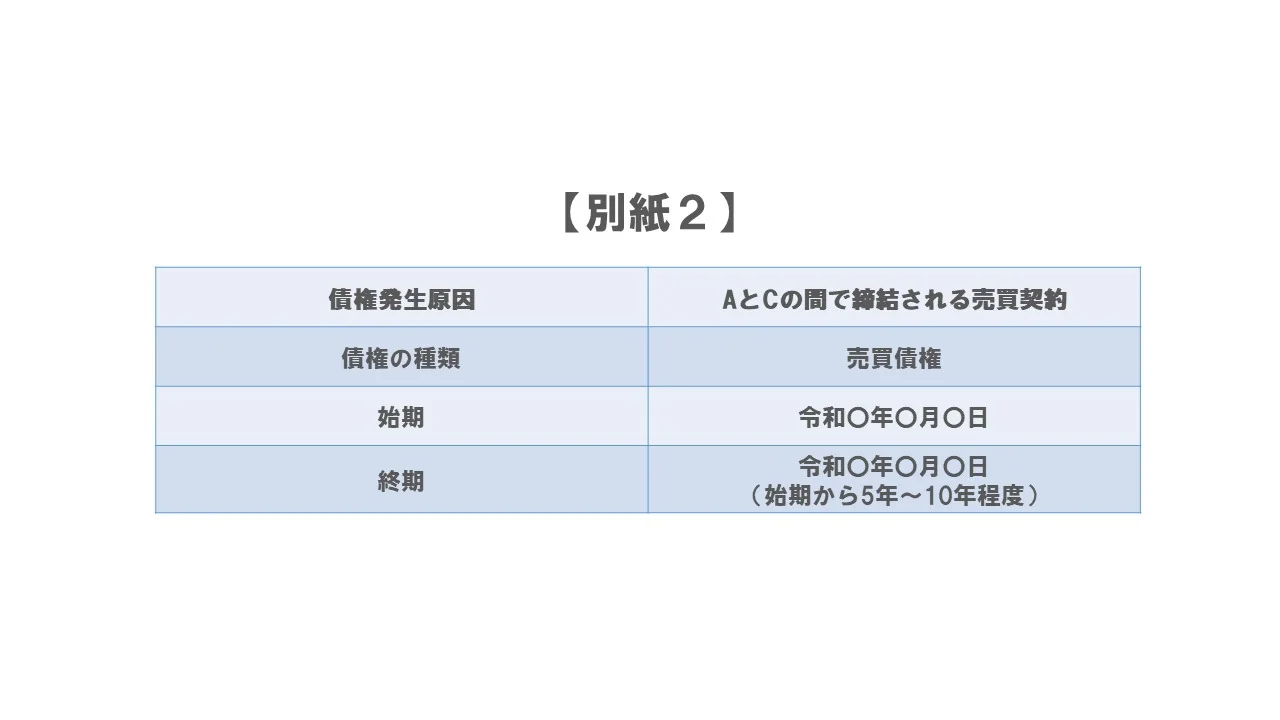
このようにして、提供する担保(債権)を特定したら、その内容を契約書にまとめます。たとえば、A=事業者、B=金融機関である場合、以下のような条項になります。
第〇条(本件譲渡担保権の設定)
Aは、Bに対し、BのAに対する債権を担保するため、Aが現在有し、または将来発生する別紙2記載の債権を譲渡した
このように、債権に関する情報については、条項とは別に「別紙」に記載することが考えられます。なお、別紙におけるC=第三債務者とします。
以上のように、事業者は、担保の対象となる動産や債権について、少なくとも契約時までには、できるかぎり特定しておくことが必要になります。
7 第三者対抗要件の具備
譲渡担保権の設定を終えたら、その担保権に「第三者対抗要件」を具備する必要があります
「
第三者対抗要件」とは、権利関係の移転などを当事者を除く第三者に対して対抗(主張)するための法律上の条件のことをいいます。
仮に、設定した譲渡担保権について第三者対抗要件を備えていないと、同じように譲渡担保権の設定を受けた第三者が現れた場合に、自社が正当な権利者(譲渡担保権者)であることを主張できなくなります。
第三者対抗要件を具備することにより、金融機関は、担保として取った在庫や売掛債権などが自社の担保になっていることを第三者に対して主張できるようになります。
たとえば、事業者が無断で担保物を他社に売却してしまった場合、金融機関は「それは自社の担保になっているものだ!」と主張することができます。
このように、第三者対抗要件を具備する意義は、主に、金融機関側にあり、ABLにおいては、譲渡担保権の設定登記を行うことにより、第三者対抗要件を具備することになります。
具体的に、集合動産については「
動産譲渡登記」、売掛金などの債権については、「
債権譲渡登記」を行います。
8 ABLに向いていると考えられる事業者
先に見たように、担保として提供できる資産に乏しいスタートアップ企業などは、ABLが向いていると考えられます。
スタートアップの中でも、特に、以下のような特徴を持っているスタートアップは、ABLを行うのに適しているといえます。
- 多くの流動資産を保有している
- 固定資産を保有している
(1)多くの流動資産を保有している
ABLでは、集合動産や売掛金などといった流動資産を担保として提供することになります。そのため、流動資産を保有している場合には、ABLに向いているということがいえます。
たとえば、以下のようなケースが考えられます。
- 売上高が急速に成長し、多くの在庫や売掛債権を抱えている
- 商品を仕入れてから販売するまでにタイムラグがあり、在庫を多く抱えている
(2)固定資産を保有している
ABLでは、固定資産を担保として提供することも可能です。
そのため、たとえば、機械設備等の固定資産を保有している事業者であれば、ABLに向いているということがいえます。
このように、ABLを検討する事業者においては、自社が保有する資産がどのような資産なのかを確認することも重要であると考えられます。
9 小括
ABLは、在庫や売掛債権といった流動資産を担保とすることで金融機関から融資を受けることができます。
事業者は、自社の資産が担保として適しているかを検討する必要があるうえ、集合動産にしても債権にしても、具体的に特定する必要があるなど、注意しなければならないポイントがあります。
ABLを行うにあたっては、自社における資金調達ニーズの程度と資産状況などを適切に見極めることが大切です。
10 まとめ
これまでの解説をまとめると、以下のとおりです。
- 「ABL(Asset Based Lending)」とは、在庫や債権を「担保」として金融機関から融資を受けることをいう
- ABLを行うメリットとしては、①資金を調達しやすい、②内部管理体制の整備、③金融機関との信頼関係の構築などが挙げられる
- ABLを行うデメリットとしては、①過剰担保となるリスクがある、②報告義務が煩雑である、③倒産のリスクなどが挙げられる
- ABLとファクタリングの違いは、主に①担保の対象、②審査の対象、③登記の要否の3点である
- ABLは①担保の評価、②譲渡担保権の設定、③第三者対抗要件の具備、という流れで行われる
- ABLに向いていると考えられるのは、①多くの流動資産を保有している事業者、②固定資産を保有している事業者である


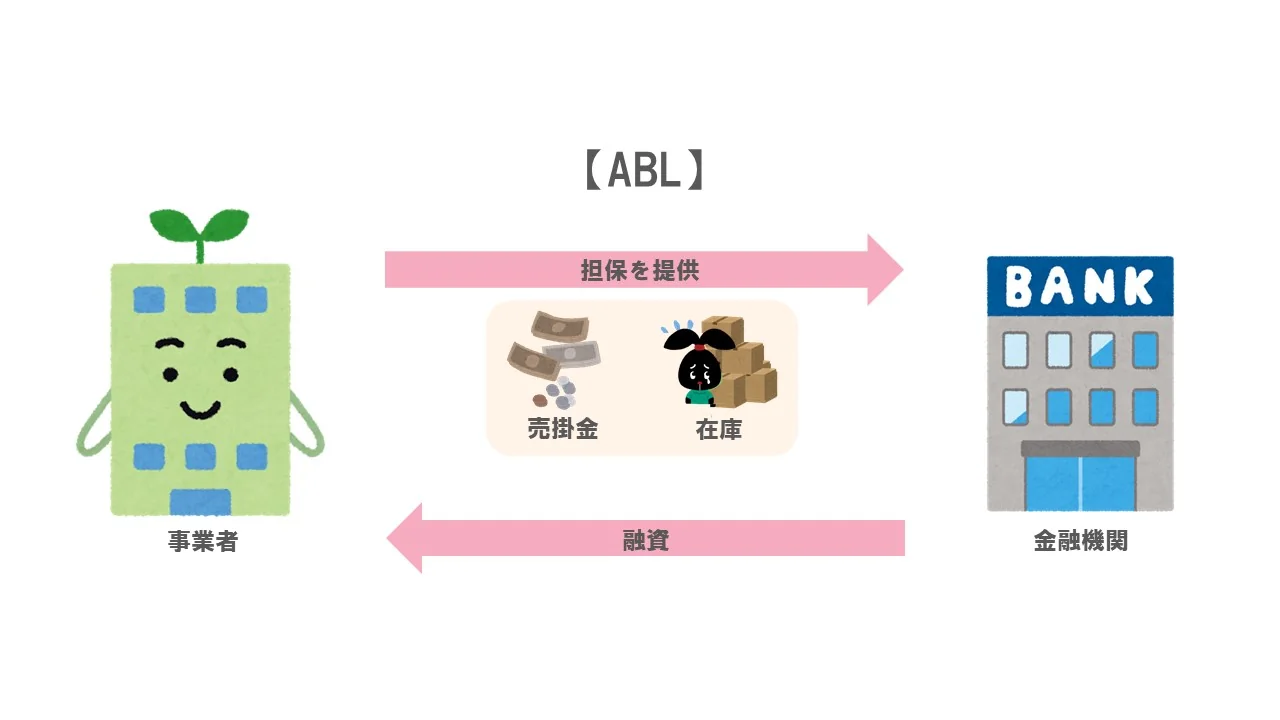 このように、ABLでは、事業者が保有する売掛債権や在庫の集合体を「担保」として金融機関に提供し、融資をしてもらいます。
ここでいう「在庫の集合体」とは、個々の商品の集まりのことを指します。
たとえば、文具メーカーが自社の鉛筆1000本を担保として提供する場合、1本1本の鉛筆に担保権を設定するのではなく、鉛筆1000本を1つの集合体(「集合動産」といいます。)として、その集合体に1つの担保権を設定します。
そこで、在庫などを担保として提供してしまうと、営業ができなくなるのでは?という疑問が出てきます。
この点、事業者は、担保として資産を提供した後も、通常の営業範囲で資産を利用することができます。つまり、事業者は自社の資産を担保として提供したとしても、通常の営業の範囲内であれば、原材料を使って商品を製造したり、在庫を販売したりすることができるのです。
従来、在庫などの動産を担保とする場合には、主に「質権」が設定されていました。
ですが、質権を設定してしまうと、担保としての在庫を債権者に引き渡す必要があるため、事業者はその在庫を使うことができなくなり、営業にも大きな影響を及ぼします。
このような不都合性を解消するのが「譲渡担保」です。
「譲渡担保」は、担保物の所有権を債権者に譲渡したうえで、担保物を債務者の手元に残し、債務者は一定の範囲で担保物を使うことを可能にするものです。
このように、ABLでは、金融機関に差し入れる在庫などに「譲渡担保」を設定することで、事業者はその後も在庫を利用することができるのです。
そうすると、次に疑問として出てくるのが、担保として提供する在庫を販売してしまったら、担保が消滅してしまうのでは?という点です。
ABLでは、先に見たように、事業者が保有する在庫や売掛債権といった流動資産を担保の対象としています。
これらの流動資産は、日々の営業の中で、入庫・出庫などが繰り返されるため、担保の目的物さえ特定していれば、その中で在庫が変動していても何ら問題はないということになります。
先に見た文具メーカーの例でいうと、担保としての鉛筆は日常的に入庫されるため、1000本の鉛筆を確保さえしていれば、その中で鉛筆が変動していても、問題はありません。
このように、仮に、担保として提供した在庫を販売したとしても、同一の商品が繰り返し入庫されるため、担保としての効力には何ら影響を与えません。
以上のように、ABLは、自社が抱える在庫や債権などの流動資産を担保として融資を受けることができるため、不動産などの担保に乏しいスタートアップ企業などにとっては、利用しやすい制度であるといえます。
 このように、ABLは、
 以上のように、事業者は、担保の対象となる動産や債権について、少なくとも契約時までには、できるかぎり特定しておくことが必要になります。












