はじめに
仲間と会社を立ち上げたものの、考え方の違いなどが原因となって、創業時のメンバーが辞めていくことは少なくありません。
このような場合、そのメンバーが会社の株式を持ったまま辞めてしまうと、会社にとっては大変困ります。
現に、株式について退職者と揉めている、といったことを耳にしたことがあるが、どのような対策を行えば穏便に株式を返してもらえるのかよくわからない、という方もいらっしゃると思います。
そこで今回は、このような問題をカバーする「
創業者間契約」について、弁護士が詳しく解説します。ひな形も付いているので、是非参考にしてみてください。
1 創業者間契約書とは?
(1)創業者間契約とは?
「
創業者間契約」とは、創業者が複数いる場合において、そのうちの一人もしくは数人が会社を辞めることになった場合に、残された創業者などが辞める人の株式を買い取ることを事業の開始前にあらかじめ合意しておく契約のことをいいます。
まずは、以下の図をご覧ください。
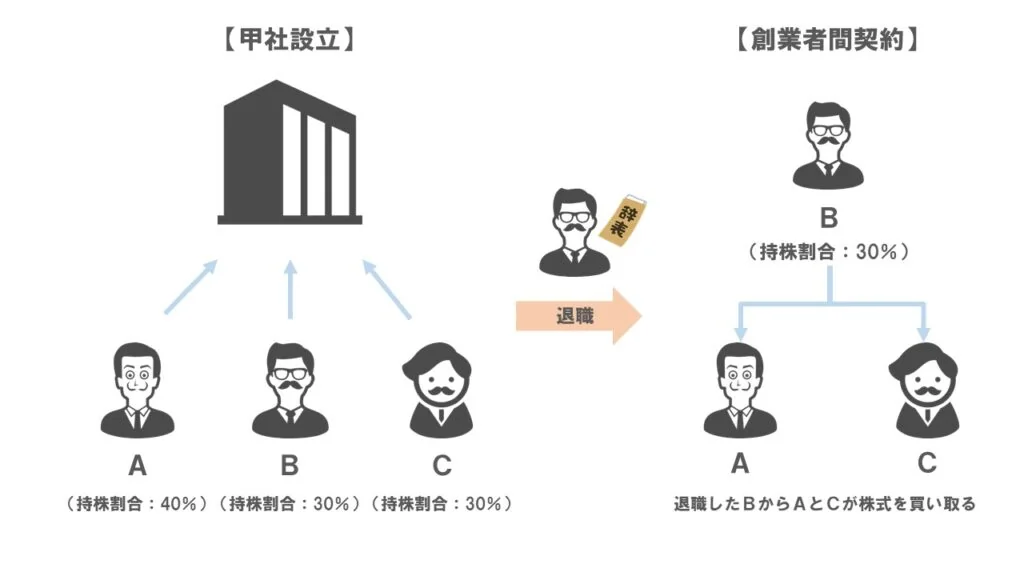
たとえば、AとB、そしてCの3人が共同で甲社を起業し、Aが40%、Bが30%、Cが30%の割合で甲社株式を持っていたとしましょう。その後、Bが甲社を退職することになった場合に、Bが持っている30%の甲社株式をAもしくはCが買い取ることになります。
この点、創業者間契約は起業時に締結すべき重要な契約ですが、創業者間契約を締結する必要性はどこにあるのでしょうか。
(2)創業者間契約を締結する必要性
仮に、創業者間契約を締結していない場合、上の例で考えると、Bは30%の甲社株式を持ったまま、甲社を退職することになります。
このような場合、以下のような問題が起きる可能性があります。
- Bと連絡が取れなくなった場合、総株主の同意を条件とする諸手続を行うことができない
- Bが甲社と競業関係にある会社に転職した場合、甲社の情報やノウハウが筒抜けになる可能性がある
- Bから甲社株式を買い取ろうとしても、その価格について合意できずに買い取れない
このように、創業者間契約を結んでいないと、株式をめぐり会社経営にさまざまな悪影響を及ぼします。
また、会社設立時の株価は限りなくゼロに近いことが一般的ですが、その後展開される事業内容次第では株価が高騰することも考えられます。このような場合に、創業者間契約を結んでいないと、退職する創業者が株式を手放さなくなる可能性は高くなります。
では、仮に、Bが創業者間契約を結ぶことなく甲社株式を持って退職した場合、Bは甲社に対して、どのような権利をもつことになるのでしょうか。
2 「株式を保有する」ってどういうこと?
(1)「株式を保有する」ことの意義
「
株式」とは、企業が資金を調達するために発行する証券のことをいいます。投資家は、その株式を購入することによりその企業の「
株主」となります。株主となった暁には、その保有する
株式の割合に応じてその企業を所有する(=オーナーになる)ことになり、株主として一定の権利が与えられることになります。
たとえば、Aが100株の株式を発行しているB社の株式を30株保有しているとしましょう。この場合、AはB社株式の持分割合(10分の3)に応じて、以下のような権利を持つことになります。
- 配当・キャピタルゲインを得ることができる
- 議決権の行使により企業運営をコントロールできる
株主が保有する株式の持分割合が上がれば上がるほど、会社に対する支配力は強くなり、以下で見ていくような、会社に対するコントロールが可能になります。
(2)社外の人間の持株が多いことのデメリット
株主になると、自己が保有する株式に基づいて
議決権を行使することにより、
企業運営をコントロールすることができます。
具体的には、以下のように、保有している株式の割合により、コントロールできる内容に違いが出てきます。
- 総株式の3分の2以上
- 総株式の2分の1を超える
- 総株式の3分の1を超える
①総株式の3分の2以上
総株式の3分の2以上を保有していれば、基本的に
企業の運営にかかわる事項を一人で決めることができます。
たとえば、合併や事業譲渡など会社にとって極めて重要なことも社外の人間が一人で決めることができてしまうことになります。
②総株式の2分の1を超える
①のように、会社にとって極めて重要なことを一人で決めることはできませんが、たとえば、役員の選解任など、
一般的に重要とされることを一人で決めることができます。
③総株式の3分の1を超える
この場合は、①や②のように一人で決めることはできませんが、3分の1を超える株式を保有しているということは、3分の2以上を一人で保有する株主がいないということを意味します。
ですので、合併や事業譲渡などについて、賛成しないという「
拒否権」が与えられていることになります。
このように見てくると、持株割合が高くなればなるほど会社にとって重要なことをその株主にコントロールされることになります。
たとえば、社外の人間が
総株式の3分の2以上の株式を保有していれば、会社の運命はその人間に握られているということになります。
以上からわかるように、「株式の保有」に関する問題は、
会社の運命を左右する問題でもあるため、この問題で揉めることはできるだけ避けなければなりません。
そのためにも、創業者間契約書を作成しておくことは非常に重要なのです。
3 創業者間契約書の「ひな形」のダウンロード
今回の創業者関契約書のひな形は、
創業者が3人いることを前提としたひな形です。創業者の人数が異なる場合は、内容を修正しなければいけない点に留意してください。
また、創業者間契約は、
誰が買い取るかという点で大きく分けて2パターンの契約書があります。
各パターンの違いは以下のとおりです。
パターン①は、創業者の中に、その人がいなければ事業が立ち行かないといった中心的人物がおり、他の創業者よりも前に会社を退職することなんて考えられない人物がいたり、一部の創業者が大部分の株式を保有したりする場合に、その中心的な創業者が辞める創業者の株式を買い取るというものです。
一方で、パターン②はそのような中心的人物がおらず、創業者同士が対等である場合に、誰が辞めていくかにかかわらず、会社に残った創業者が辞める創業者の株式を買い取るというものです。
これら2つのパターンの創業者間契約書のひな形は以下からそれぞれダウンロードしてください。
【パターン①:会社において中心的な創業者(代表取締役など)が株式を買い取るパターン】
パターン①の創業者間契約書はこちら
【パターン②:会社に残った創業者(残留創業者)が株式を買い取るパターン】
パターン②の創業者間契約書はこちら
もし、どちらのパターンの契約書を使用すればいいか迷った場合は、パターン②を使うべきです。なぜなら、パターン①は、中心的な創業者が辞めてしまうといったイレギュラーなケースまでカバーした内容となっていないからです。
たとえば、中心的な創業者に全く辞める気がなかったとしても、病気などが原因でそれ以上働くことが困難になることもあり得ます。このような場合に、この中心的な創業者の株をどうするかについて定めていないせいで、創業者間でトラブルとなるくらいであれば、誰が辞めても対応できるパターン②のほうが使い勝手がいいといえます。
4 創業者間契約のポイント
創業者間契約書において主にポイントとなる点は、以下のとおりです。
- 株式譲渡
- 譲渡価額
- 経営専念義務・競業避止
- べスティング
- その他契約との関係
(1)ポイント1:株式譲渡
第2条(株式譲渡)
1.本項に定める以下各号のいずれかの事由が生じた本契約の当事者(以下「退職創業者」という)は、その理由を問わず、会社に残る当事者(以下「残留創業者」という)からの請求に基づき、残留創業者に対し、自身の保有する会社株式のうち残留創業者が指定する株式数を譲渡するものとする。
①会社の役員および従業員のいずれの地位をも喪失した場合
②死亡した場合
2.残留創業者が複数いる場合には、残留創業者間で別途書面で合意した場合を除き、残留創業者の持株比率に応じて、買い取ることができる退職創業者の株式数を按分するものとする。
3.本条1項3号の事由が生じた場合には、残留創業者は、退職創業者の相続人に対して、本条1項の譲渡請求を行うことができるものとする。
この条項は、主に
- 株式を買い取るのは誰か
- どのような場合に買い取るのか(買取事由)
について定めている条項です。
創業者間契約を結ぶ主な目的は、
退職する創業者が保有している株式を買い取ることにあります。そのため、この「
株式譲渡」に関する条項は、創業者間契約書において核心的な部分になります。
①株式を買い取るのは誰か
パターン②のひな形では、会社を退職する創業者の株式を会社に残る創業者が買い取ることになっていますが、株式を誰が買い取るかについては、以下のとおり様々な選択肢があります。
- 特定の創業者が買い取る(パターン①のひな形)
- 会社に残る創業者(残留創業者)が買い取る(パターン②のひな形)
- 創業者以外の者(第三者)
- 会社が買い取る
株式を買い取るのは誰かについては、創業者同士の関係性や会社の状況次第のため、ケースバイケースです。
事業の中心になっている特定の創業者や、会社に残った残留創業者が買い取ることにすれば、分かりやすくシンプルではありますが、たとえば、辞める創業者の後任が既に決まっており、その後任に前任である創業者の株式を取得してもらいたいといったケースもあります。
このようなケースがあらかじめ想定される場合には、第2条1項に以下のように太字を追記することで、創業者以外の第三者を買取先とすることが可能です。
1.本項に定める以下各号のいずれかの事由が生じた本契約の当事者(以下「退職創業者」という)は、その理由を問わず、会社に残る当事者(以下「残留創業者」という)からの請求に基づき、残留創業者
または残留創業者が指定した者に対し、自身の保有する会社株式のうち残留創業者が指定する株式数を譲渡するものとする。
このように株式を買い取るのは誰かについては、多様な選択肢があるわけですが、会社が株式の買い取り(「
自己株式の取得」)を行う場合は、その他選択肢と比較し、ハードルが高く、特に注意が必要です。なぜなら、会社による自己株式の取得には、厳格な
財源規制が設けられているからです。
会社が自己株式を自由に取得できることとすると、会社に資金的な余裕がないのに自己の株式を取得した結果、会社の資産が流出し、ひいては債権者に損害を与える可能性があります。そのため、このような事態が起きることを防ぐことが目的で、資金的に余裕がある会社のみが自己株式を取得できるよう財源規制がなされているのです。
②どのような場合に買い取るのか(買取事由)
ひな形では、
- 会社の役員および従業員のいずれの地位をも喪失した場合
- 死亡した場合
といった事由のいずれかが創業者に起きた場合に株式を譲渡することを定めています。
創業者の「
死亡」に関しても買い取りを定めているのは、創業者が持つ株式が相続の対象に含まれ、相続人のものとなってしまうからです。多くの場合、事業に対して相続人が創業者と同等の熱意・志を持っているわけではないため、死亡時に創業者の相続人から株式を買い取ることを創業者間契約で定めておくべきだといえます。
最低限これらの買取事由を定めて創業者が株式を持って会社を去ることを防ぐことができると考えられます。
なお、買取事由としては、他にも
- 創業者間契約書に定めた事項に違反した場合
- 創業者が目標を達成できなかった場合
といった事項を定めることが考えられます。
たとえば、買取事由に「創業者間契約書に定めた事項に違反した場合」を追加し、後の項目で説明する「
経営専念義務・競業避止」や「
秘密保持」を創業者間契約で定めておくことで、これらの義務に違反した会社に相応しくない創業者の株式を買い取り、経営から遠ざけるといった対応が可能となります。
また、特定の創業者に最低限達成して欲しい目標がある場合は、その目標を達成できなかったことを買取事由とすることも考えられます。
この場合には、いつまでに何をできなかった場合に株式を買い取られてしまうのか、具体的にする必要があります。
これらを追加したい場合には、第2条1項2号のあとに追記すれば、契約書上問題ありません。以下は、追加する場合の一例です。
①会社の役員および従業員のいずれの地位をも喪失した場合
②死亡した場合
③本契約に違反した場合
④甲が2021年12月末日までに事業に不可欠な「●●●●」に関する特許のライセンスを●●●●株式会社より取得できなかった場合
(2)ポイント2:譲渡価額
第3条(譲渡価額)
前条における会社株式の1株あたりの譲渡価額は、退職創業者の当該会社株式1株あたりの取得価額と同額とする。
この条項は、
いくらで株式を買い取るかに関して定めている条項です。
譲渡価額をいくらにするかについては、
- 無償
- 退職創業者が株式を取得した時の価額と同額(パターン①②のひな形)
- 貸借対照表上の純資産額を発行済株式数で割って算出した額
- 直近の増資や譲渡事例における譲渡価額
- 外部の鑑定による価格
という選択肢があります。
もっとも、純資産額や、直近の増資や譲渡事例における譲渡価額とした場合、高額になりすぎて、創業者が買い取るだけのお金を用意できないといった事態があり得ます。
また、外部の鑑定を利用すれば一定の費用がかかるため、その費用は誰が負担するのかといった点が問題になってしまいます。
一方、「退職創業者が株式を取得した時の価額と同額」とすれば、創業者は、最低限自身が出資した金額は返ってくることになります。
そのため、「退職創業者が株式を取得した時の価額と同額」とすることが、それぞれの創業者から納得を得やすく、トラブルが起きにくいと考えられます。
(3)ポイント3:経営専念義務・競業避止
第6条(経営専念義務)
本契約の当事者は、会社の役員または従業員としての地位にある間、会社の経営に専念するものとする。
第7条(競業避止)
本契約の当事者は、以下のすべての条件に該当する事業を直接または間接に行わないものとする。
【条件】
・事業:会社の事業と競合する事業
・期間:会社の役員または従業員としての地位にある間
会社の役員および従業員のいずれの地位をも喪失した日から●年
・地域:会社の事業展開地域
これらの条項は、それぞれの
創業者が守るべき義務について定めた条項です。
創業者は、同じ志を持って、起業しています。そのため、創業者が守るべき義務については、「当たり前のことを確認することは相手にとって失礼」にあたると、契約に定めないことも多いです。
もっとも、何が起こるか分からないのがビジネスです。方向性の違いから、創業者が辞めてしまうこともあるでしょう。
そして、辞めた創業者が、これまでの経験・ノウハウを活かして、同じビジネスを始める、同じビジネスを始めようとしている事業者のコンサルをするなんてことは、ざらにある話です。
辞めた創業者にこのようなことをされては、お互いがつぶし合い、最悪の場合、会社を畳まなくてはいけなくなる可能性もあります。
そのため、創業者が守るべき義務については、契約書で明確にしておくべきです。
創業者が守るべき義務として、ひな形では、第7条に「競業避止」を定めています。
「
競業避止」とは、所属する会社と競合する事業を行うことを禁止することをいいます。
この「競業避止」には注意が必要です。
たとえば、禁止する事業の範囲や地域が広すぎたり、禁止する期間が長いといったように、条件を厳しくすればするほど、その「競業避止」の契約書の定め自体が無効になってしまう可能性があるからです。無効になれば、その定めはないものとして扱われてしまいます。
そのため、競業避止の条件について、法的に問題ない内容か自信がない事業者は、弁護士などの専門家に相談し、確認をしてもらうことが重要です。
(4)ポイント4:べスティング
「
べスティング」とは、創業者に在籍期間に応じて株式を保有する権利を与えることをいいます。
逆に、買取対象となる株式を減らすという意味で「リバース・べスティング」と呼ばれることもあります。
たとえば、創業者が会社を辞めても、辞めた創業者の在籍期間が1年を超えれば10%、2年を超えれば20%、3年を超えれば30%の株式を保有することができることを創業者間契約で定めた場合を考えてみてください。
この場合、創業者が2年半で退職しても、株式の20%を退職後も引き続き保有でき、残りの80%についてのみ残った創業者などが買い取ることができることになります。
べスティングは、会社への貢献度にかかわらず退職時には株式をすべて手放さなければならないという弊害を回避するための方法であるといえます。
もっとも、退職者に一定の割合で株式を保有し続けることを許すことになるため、べスティングの設定は慎重に行うべきであると考えられます。
そのため、ひな形では、べスティングについて定めていません。
(5)ポイント5:その他契約との関係
よくあるのが、VC(ベンチャー・キャピタル)などから資金を調達する際に締結する投資契約や株主間契約と創業者間契約などの
投資に関する契約に矛盾したことが書かれてしまうことです。
たとえば、創業者間契約には、会社を辞めた創業者の株式は、会社に残った残留創業者が買い取ることが定められているのに、投資に関する契約では、会社を辞めた創業者の株式は、投資家が買い取ることが定められている場合を考えてください。
結局誰が買い取っていいのか分からなくなってしまいますよね。
創業者間契約は、あくまでも
創業者同士での契約です。VCなどは、創業者間契約の存在を把握しておらず、その内容に配慮してくれません。
そのため、矛盾する定めがあることに気付いた場合は、創業者間契約を
覚書などで修正する、あるいは、
合意解約して契約を終了させるなどの対応を行う必要がある点に留意してください。
5 小括
かつては同じ志であった人間と揉めることになるのは気持ちのいいものではありません。これは、会社の創業者間においても同じだと思います。株式の保有をめぐってはトラブルになりやすく、創業者間の関係性を最悪なものにしてしまうおそれすらあります。
このような事態を回避するためにも、創業者間でしっかりとした創業者間契約書を締結しておくことが大変重要です。
6 まとめ
これまでの解説をまとめると、以下のようになります。
- 「創業者間契約」とは、創業者が複数いる場合において、そのうちの一人もしくは数人が会社を辞めることになった場合に、残された創業者などが辞める人の株式を買い取ることを事業の開始前にあらかじめ合意しておく契約のことをいう
- 退職創業者が株式を持って退職すると、①所在不明になった場合に一定の手続を行うことができない、②会社の情報が筒抜けになる可能性がある、③株式の価格について合意できずに買い取れない、といった問題が起きる
- 株主には①配当・キャピタルゲインを得ることができる、②議決権行使により企業運営をコントロールできる、という権利が与えられる
- 保有している株式の割合(①総株式の3分の2以上、②総株式の2分の1を超える、③総株式の3分の1を超える)によりコントロールできる内容も異なる
- 創業者間契約書を作成する際のポイントは、①株式譲渡、②譲渡価額、③経営専念義務・競業避止、④べスティング、⑤その他契約との関係に関してである
※【ひな形の注意事項】
- 本記事にてダウンロード可能な各種ひな形の著作権その他の一切の権利については、弁護士伊澤文平に専属的に帰属しております。したがいまして、ひな形の利用許諾は、これら権利の移転を意味するものではありません。
- 各種ひな形をご利用いただけるのは、法人様又は法律家以外の個人の方のみに限り、弁護士・司法書士・行政書士などのいわゆる士業の方のご利用は一切禁止しておりますので予めご了承ください。
- 本ひな形は、自己又は自社内でのビジネスのためにのみ(以下、「本件利用目的」)ご利用いただけます。したがいまして、本件利用目的以外での利用並びに販売、転載、転送及びネット上にアップロード・投稿する行為その他一切の行為を禁止します。
- 各種ひな形の内容に関して、弁護士伊澤文平はいかなる保証も行わず、ひな形の利用等に関して一切の責任を負いませんので、予めご承知おきください。


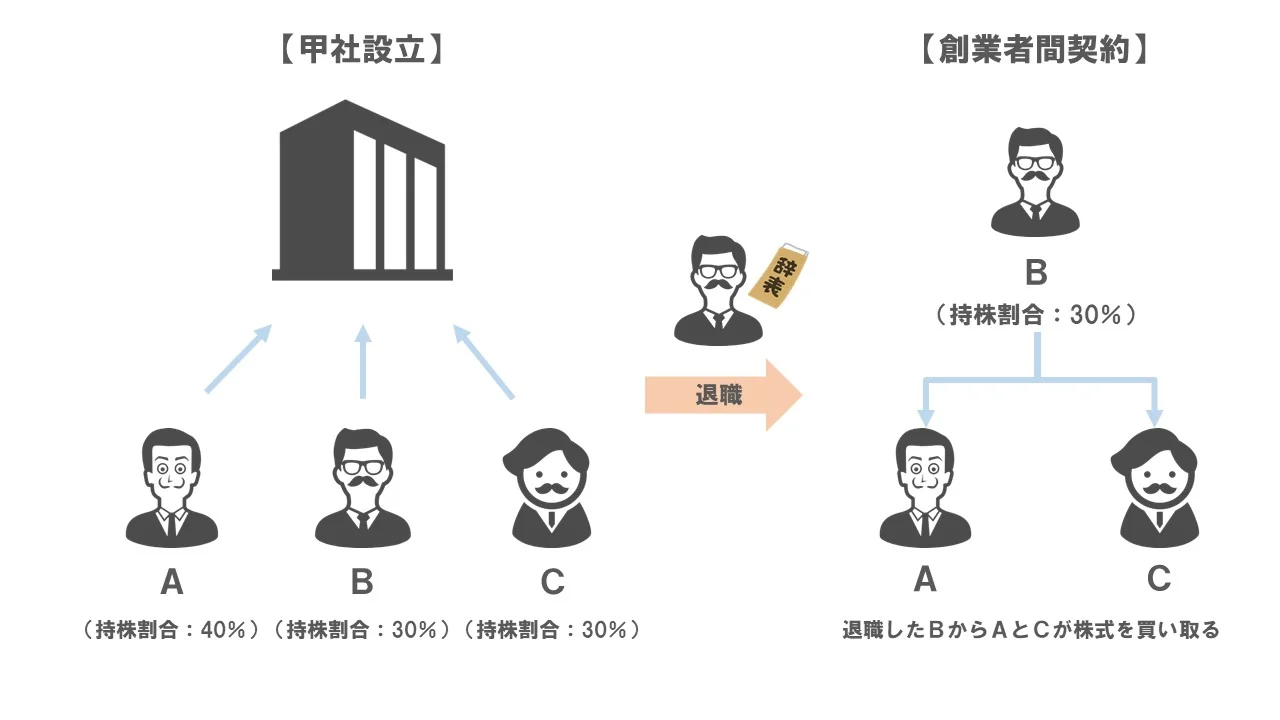 たとえば、AとB、そしてCの3人が共同で甲社を起業し、Aが40%、Bが30%、Cが30%の割合で甲社株式を持っていたとしましょう。その後、Bが甲社を退職することになった場合に、Bが持っている30%の甲社株式をAもしくはCが買い取ることになります。
この点、創業者間契約は起業時に締結すべき重要な契約ですが、創業者間契約を締結する必要性はどこにあるのでしょうか。












