はじめに
シード期のスタートアップであれば、バリュエーションがうまく設定できず資金調達が思うようにいかないことも想像できます。
シード期などでは、まだまだ不確定な要素が多く残っていて、バリュエーションの算定が困難なことも少なくないと考えられます。
この点、新株予約権付社債(コンバーティブルボンド)による資金調達では、困難とされているバリュエーションの算定が必要とされません。
ですが、非常に複雑な仕組みとなっているため、具体的にどのようにして資金調達するのか、いまいちよく分からない事業者も多いと思います。
そこで今回は、新株予約権付社債の仕組みなどを中心に、スタートアップに詳しい弁護士がわかりやすく解説します。
1 (転換社債型)新株予約権付社債(コンバーティブルボンド)とは?
「
(転換社債型)新株予約権付社債(コンバーティブルボンド)」とは、投資家から資金を借り入れる際に発行されるもので、一定の条件(トリガー)を満たすことで社債を株式に転換できる権利が付与されているものをいいます。
そもそもは、アメリカ・シリコンバレーなどでスタートアップが利用し始めたファイナンス方法のうちの一つです。日本では、社債(bond)を利用することからコンバーティブルボンドと呼ばれていますが、アメリカでは、手形(note)を利用することからコンバーティブルノートと呼ばれています。
たとえば、「発行企業が、1年以内に1億円以上の資金調達をすれば、株式に転換できる」という権利を社債に付けることが考えられます。このような「1年以内に1億円以上の資金調達」といった条件(トリガー)をクリアした資金調達のことを、
適格資金調達と呼びます。スタートアップが適格資金調達することで、投資家としては、将来的に発行企業の株式を手に入れることができ、キャピタルゲインによる利益の獲得を期待できるようになります。
コンバーティブルボンドは、シードラウンドにおける資金調達方法として利用されており、また、シードラウンドからアーリーラウンドに移行するタイミングで資金が不足してしまった場合などに、つなぎとして用いる資金調達方法(
ブリッジ・ファイナンス)として利用されています。
一見複雑なようですが、コンバーティブルボンドには多くのメリットがあるため、とりわけシード期のファイナンスとして注目されています。
2 新株予約権付社債のメリット
新株予約権付社債の最大のメリットは、「
バリュエーション」を先送りできる点にあります。
(1)「バリュエーション」とは?
「
バリュエーション」とは、企業価値評価のことを言い、投資などの際に参照される、企業の価値を金銭的に表したものです。
投資家との交渉では、このバリュエーションが大きなポイントになります。というのも、一般に実務においては、プロダクトが完成していなかったり、売り上げが立っていなかったりと、スタートアップの企業価値を算定するための材料が少ない傾向にあります。
そのため、バリュエーションの算出が困難となることが多々あります。
とはいえ、何らかの形でもバリュエーションを算出しようとすると、そこには不都合性が生じます。
たとえば、シードラウンドからアーリーラウンドに至る段階で、一定の予測に基づきバリュエーションを高く設定しすぎた場合には、それ以降のラウンドでバリュエーションの設定が不適当であるとされて、思うような資金調達をできない可能性があります。
また、後になって適切なバリュエーションが判明し、バリュエーションが下がるということもあります。
このように、バリュエーションの評定を誤ると、シリーズAラウンド以降の資金調達がそれまでより低い額でしか調達できなくなる可能性があります(ダウンラウンドファイナンス)。
そうすると、優先株式に付帯する
希釈化防止条項が発動することになりかねません。
ですが、コンバーティブルボンドでは、バリュエーションの評定を先送りにすることができますので、このような不都合性は生じません。この点は、後ほど詳しく解説します。
(2)「希釈化防止条項」とは?
「
希釈化防止条項」とは、新株が発行されたり、ダウンラウンド時に既存の株主の1株あたりの権利内容が小さくなること(
希釈化)を防止するために、投資契約に盛り込まれる条項です。
たとえば、先行する資金調達で投資家Ⅹは、1株あたり1万円で1000万円分(1000株、持株比率10%)を引き受けその後、ダウンラウンドファイナンスとなる資金調達の時点では株価が1株あたり5000円であったとしましょう。この場合、投資家Yが同じく1000万円分の株式を引き受けると、持ち株は2000株となります。この時、投資家Ⅹは、自分が引き受けた時よりも低い株価で多くの株式が発行されることにより、転換後の自分の持株比率が希釈化することとなります。
このような事態を避けるために、投資契約では希釈化防止条項が盛り込まれるのが一般的です。
(3)バリュエーションの先送り
新株予約権付社債により、資金を調達する場合あくまで発行されるのは社債であるため、バリュエーションの評定を必要とすることなく、資金を調達することができます。
また、社債が新株予約権に転換される際の転換価額は、その後の適格資金調達における株価に従うため、希釈化による不公平感も生じません。
このように、バリュエーションを適切に算定できないために生じる問題は、バリュエーションを算定しないことによって回避することができます。新株予約権付社債には、バリュエーションを保留とすることを可能にできる仕組みがあり、この点は、大きなメリットといえます。
そのため、シードラウンドなどの企業価値算定が難しい時期のファイナンス方法としては、極めて有用だと考えられます。
もっとも、新株予約権付社債には、次の項目で見ていくようなデメリットもあります。
3 新株予約権付社債のデメリット
新株予約権付社債を発行する場合、考えられるデメリットは以下の2点です。
- 債務を負うこととなること
- 会社法などの規制を受けること
(1)債務を負うこととなること
新株予約権付社債はあくまで社債であるため、企業にとっては
債務を負うことを意味します。
具体的には、社債は、投資家に対して借金をしていることと同じであるため、満期になるまでは投資家に利息を支払う必要があり、満期を迎えると元金を返済しなければなりません。
仮に、返済できないと、信用を失い、銀行のような金融機関から借入を受けることが難しくなる可能性があります。
それだけでなく、最悪の場合、債務超過として、破産をしなければならない事態にもなります。
(2)会社法などの規制を受けること
新株予約権付社債は、あくまで社債であるため、
会社法の規制を受けることになります。また、社債は有価証券に該当するため、
金融商品取引法による規制も受けることになります。
これらの規制は、極めて複雑で多岐にわたって定められており、すべてを正確に把握することは簡単ではありません。
そのため、意図しないところで法令に違反していたというケースが想定されます。
このように、新株予約権付社債には、大きく2つのデメリットがあると考えられ、特に、遵守すべき規制については、弁護士などの専門家であっても、正確に把握している人の方が少ないものと考えられます。
4 新株予約権付社債の構造
新株予約権付社債は、その名の通り、
- 社債部分
- 新株予約権部分
の2つから構成されます。
(1)社債部分
新株予約権付社債は、会社法で定められている手続きに従って発行する必要があり、株式を発行する場合と同様、「
募集事項」を決定しなければなりません。
「募集事項」としては、
- 募集社債の総額
- 各募集社債の金額
- 募集社債の利率
- 償還方法、償還期日(満期)
- 利息の支払い
以上のような事項が挙げられます。
(2)新株予約権部分
新株予約権部分については、
- 転換価額
- ディスカウント
- バリュエーションキャップ
の3点が投資家との関係で重要となります。
①転換価額
「
転換価額」とは、新株予約権付社債が株式に転換される際に、基準となる株価のことを意味します。新株予約権付社債により投資をする場合、投資家は、一般的に満期に償還を受けることを目的とはしていません。この場合の投資家は、満期を迎える前に社債が株式に転換され、将来的に転換された株式の価値が上がることを期待して投資をします。
そのため、投資家にとって、新株予約権付社債が株式に転換される際の転換株式数が重要であり、この転換株式数をどのようにして算出するかという点が問題となります。
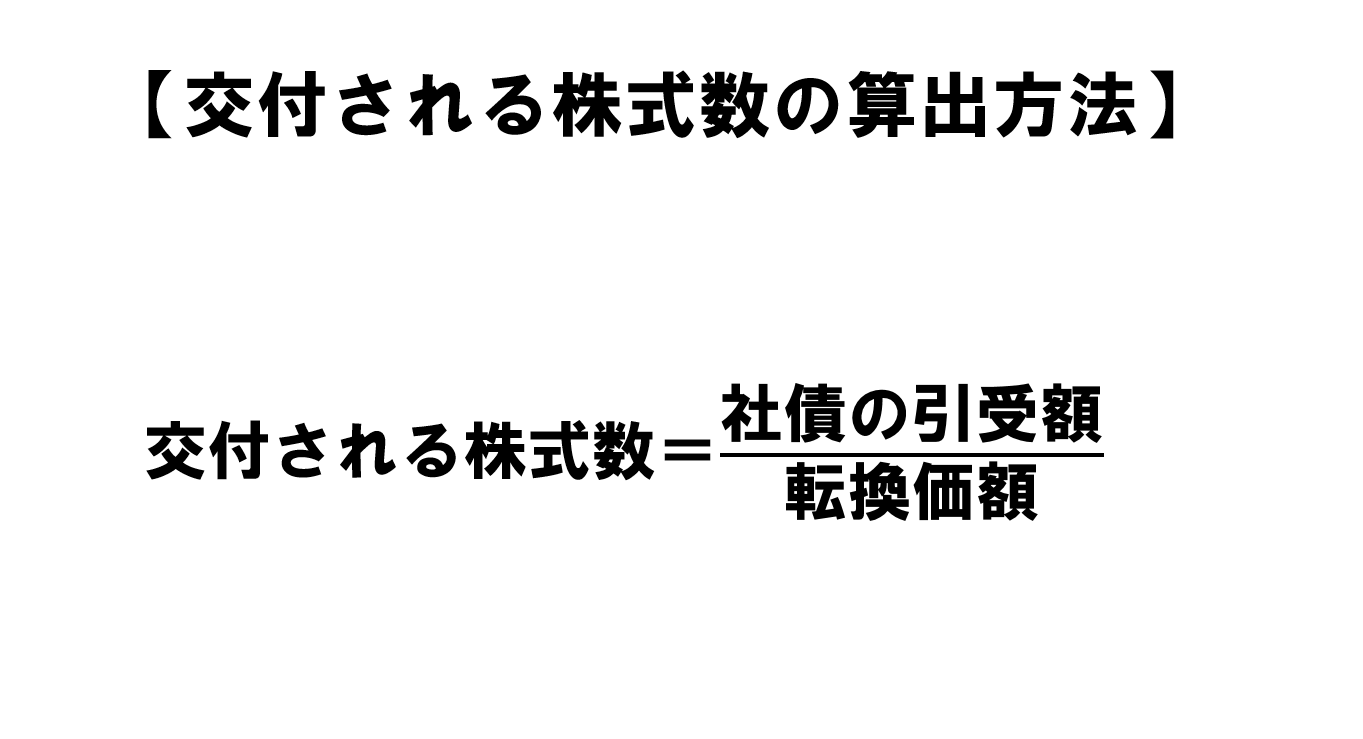
この点、転換によって交付される転換株式数を算出する計算式は、以下の通りとなっています。
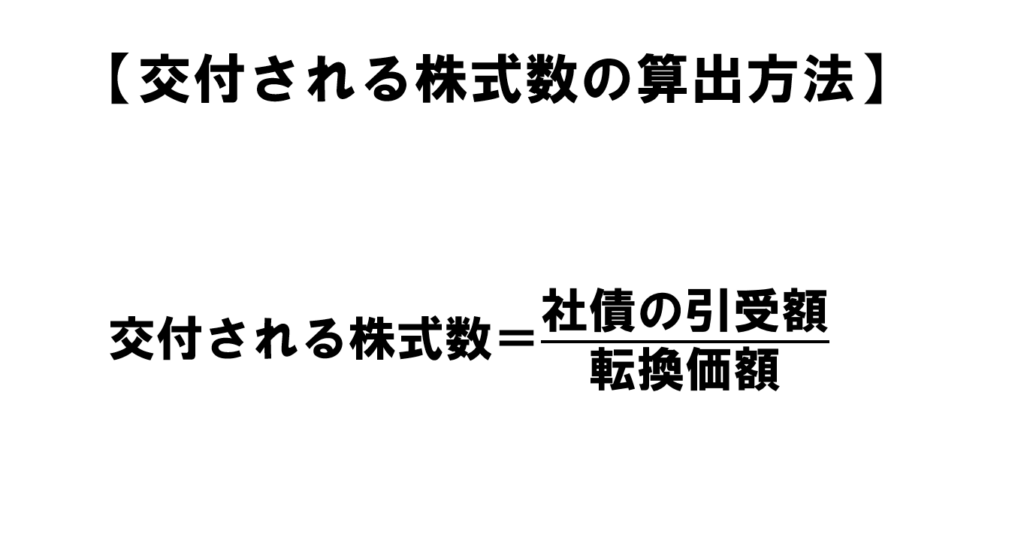
例えば、社債の引受額が1000万円で、転換価額が5万円である場合、交付される株式数は200株となります。
この点、転換価額については、その後の資金調達における一株当たりの払込み金額よりも低く設定し、投資家に交付される株式数を増やすことで、投資家にとってのインセンティブにもなるため、資金調達がしやすくなります。
このように、投資家のインセンティブを確保するためには、転換価額をどう設定するかが非常に重要な問題になってきます。
この問題への対応として挙げられるのが、以下で見ていく「ディスカウント」と「バリュエーションキャップ」というものです。
②ディスカウント
「
ディスカウント」とは、簡単に言うと、転換価額を値引くことを意味します。こうすることで、早いうちに投資をした投資家にインセンティブを与えることができ、資金調達を行いやすくなります。
たとえば、投資家Ⅹが新株予約権付社債を1500万円分引き受けたとします。その後の適格資金調達において、投資家Yは1株あたり1万円の株価で、1500万円投資したとします(1500株取得)。
この時、単に適格資金調達に従って転換価額を決定すると、基準額=転換価額(1株あたり1万円)となり、投資家Xが取得できる転換株式数は1500株となります。
そうすると、スタートアップの株価が上がらない、投下資本を回収できないかもしれないというリスクをとって投資を行った投資家Xと、適格資金調達を待って安全に投資を行った投資家Yが同じ株式数となり、投資家Xが相対的に損をしていることになります。
このような時に、ディスカウントを利用することになります。
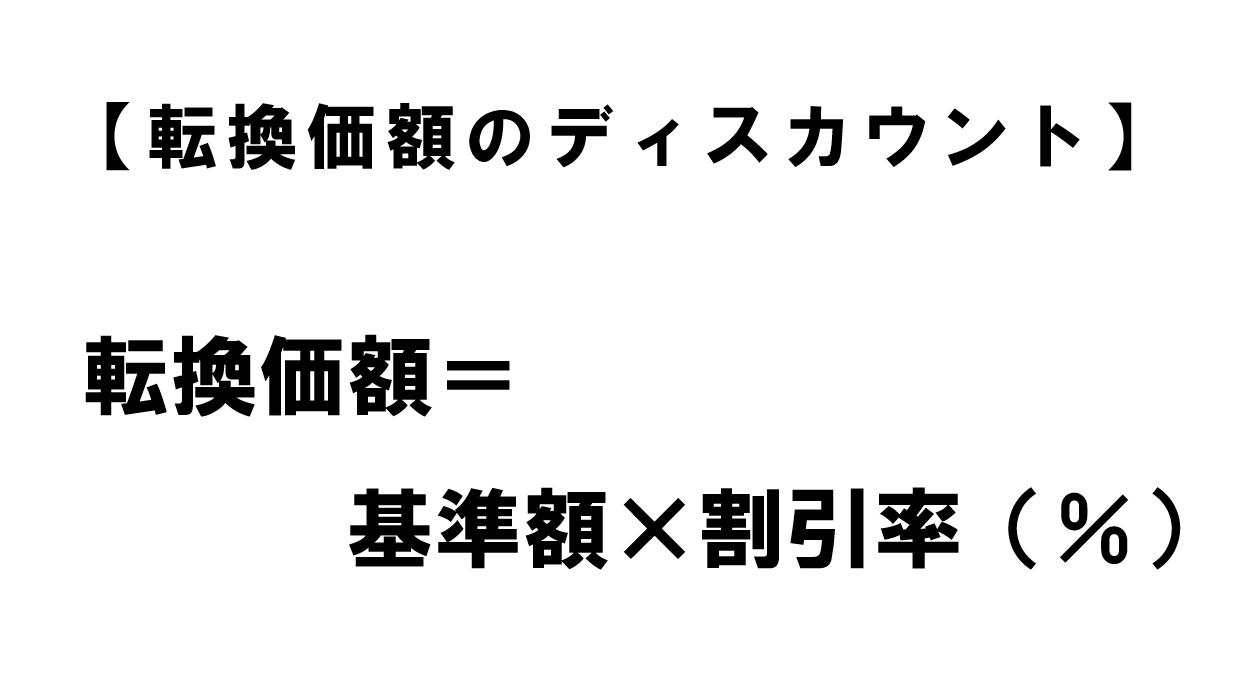
ディスカウントを計算式で表すと、以下のようになります。
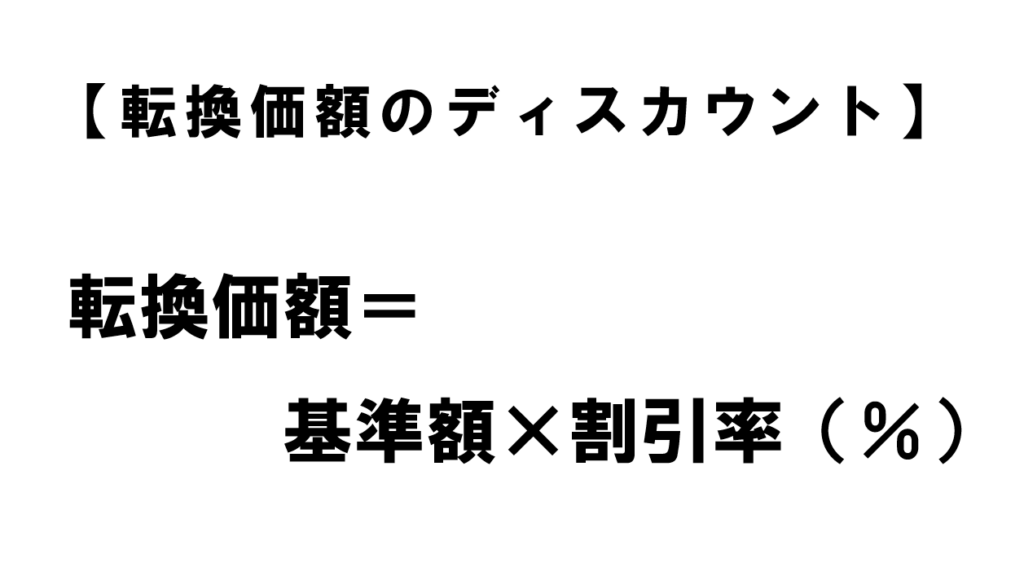
このように、ディスカウントは、基準額となる適格資金調達における1株あたりの払込金額に割引率を乗じることで転換価額を下げて、交付する株式数を増やす仕組みとなっています。
いまいちど、上の例を使って考えてみましょう。
たとえば、基準額の75%にディスカウントした転換価額は、「基準額(1万円)×0.75」となるため、7500円となります。
そのため、投資家Ⅹに交付される株式数は、1500万円÷7500円=2000株となります。投資家Yとの間に生じる500株の差をインセンティブ分として、投資家Xに与えることができます。
③バリュエーションキャップ
「
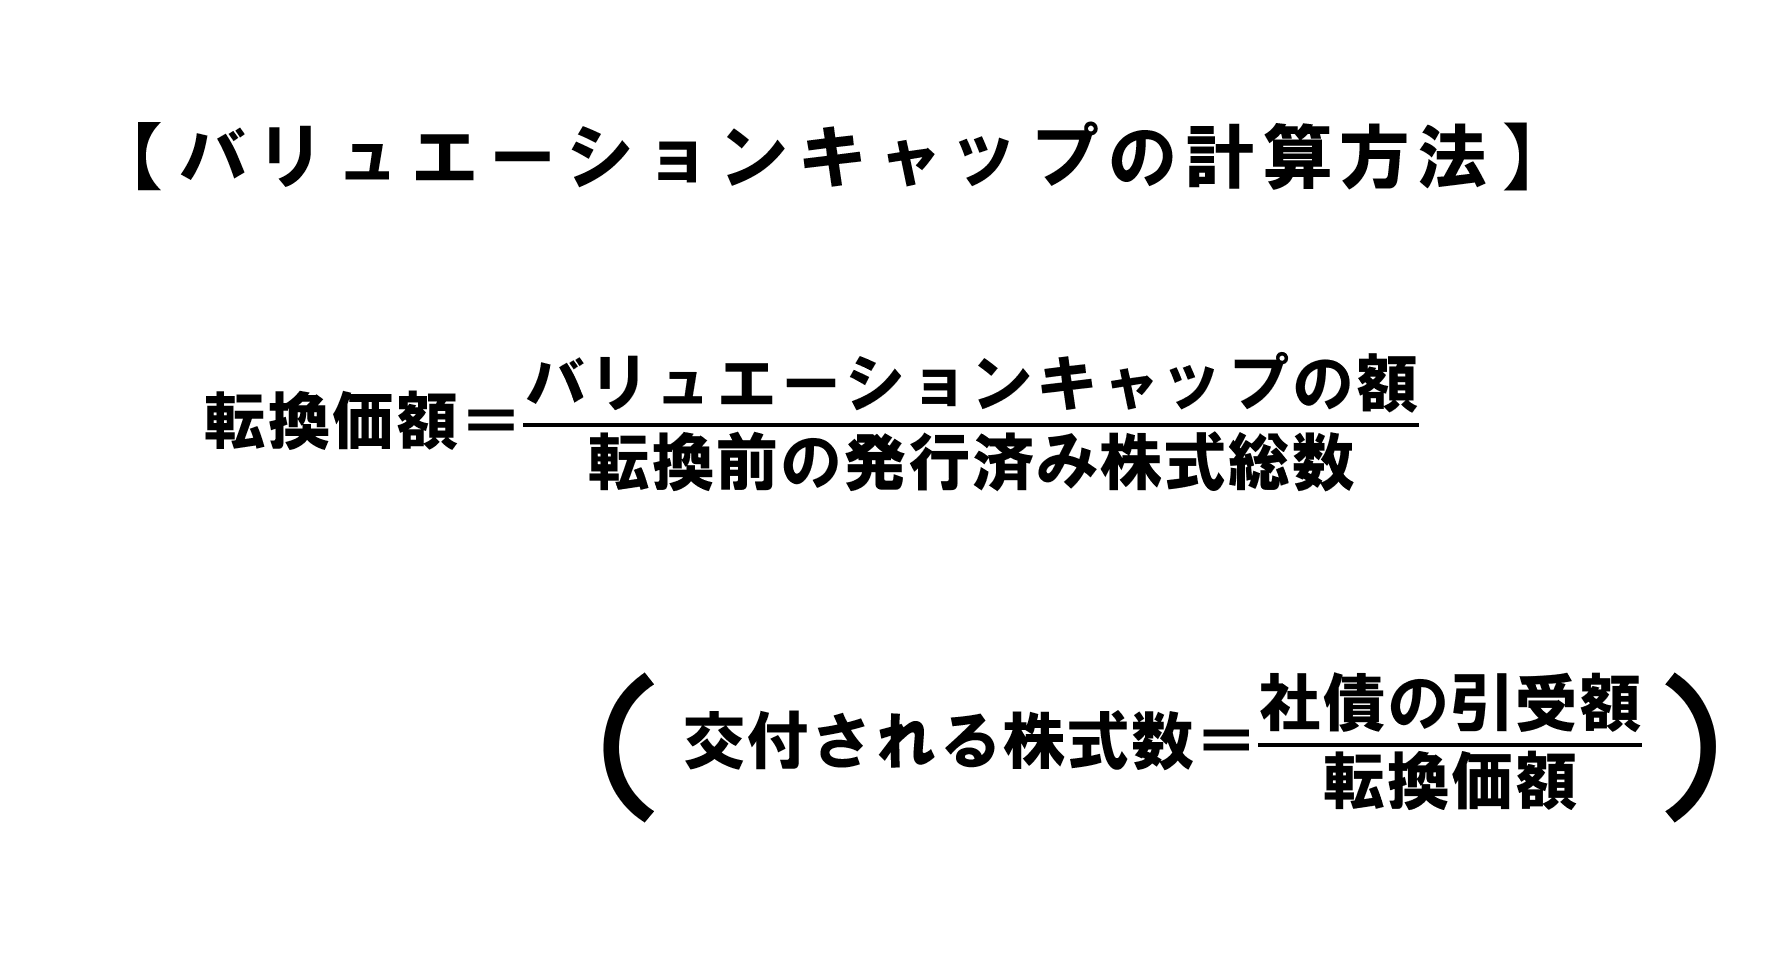
バリュエーションキャップ」とは、適格資金調達時において、バリュエーションに一定の制限値を仮に設けることで、適格資金調達がそれ以上のバリュエーションで行われていたとしても、その投資家との間では、仮に設けられたバリュエーションの制限値を基準として交付する転換株式数が決定されるという仕組みをいいます。
バリュエーションキャップを計算式で表すと、以下のようになります。
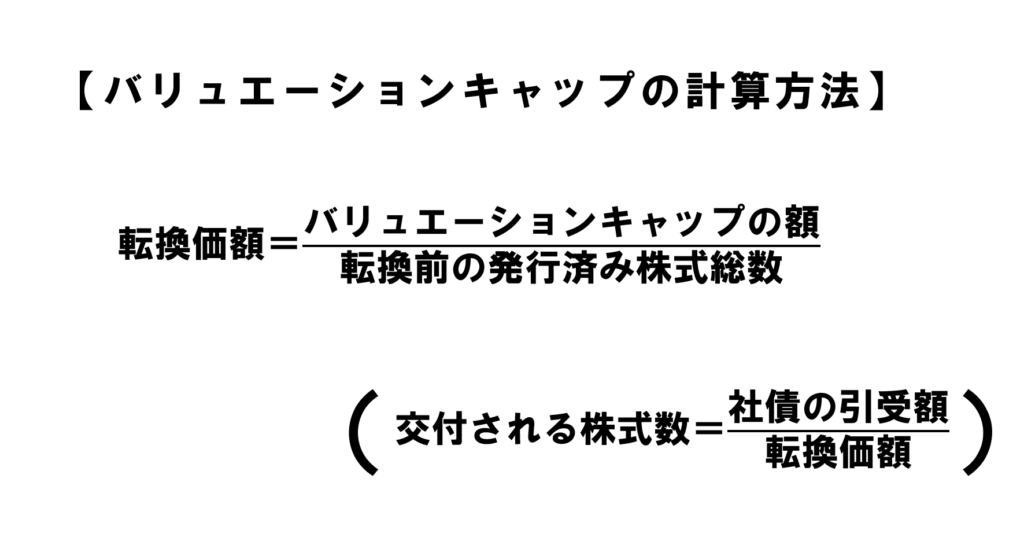
新株予約権付社債の発行により資金調達をした上で事業を展開ていく場合、思いの外、バリュエーションが高まるケースがあります。そうすると、バリュエーションの上昇に伴い、転換価額も高くなるため、新株予約権付社債を引き受けた投資家に交付される株式数が少なくなります。
このような事態を避けるためにバリュエーションキャップの導入が検討されます。
たとえば、投資家Xが5000万円分の新株予約権付社債を引き受けたとしましょう。この際に、2億円のバリュエーションキャップが設定されていたとすると、転換価額は、バリュエーションキャップを用いて算出された転換価額と基準額のうち低い額になります。
このように、投資家としてはバリュエーションキャップの額が小さければ小さいほど、多くの株式を取得することができます。スタートアップ企業は、投資家間に不公平感を生まないように合理的な金額に設定する必要があります。バリュエーションキャップは、スタートアップが打ち立てている事業計画や資本政策の内容によって変わってきます。
以上のように、新株予約権付社債により資金調達をする場合には、社債の発行として守らなければならないルールがあることに加え、転換価額をいくらに設定するのかという点が大変重要な要素になってきます。そのための方策としての、ディスカウントとバリュエーションキャップを適切に導入するためにも、両者の仕組みを十分に理解しておくことが必要です。
最後に、新株予約権付社債の発行手続について、簡単に見ておきましょう。
5 新株予約権付社債の発行手続
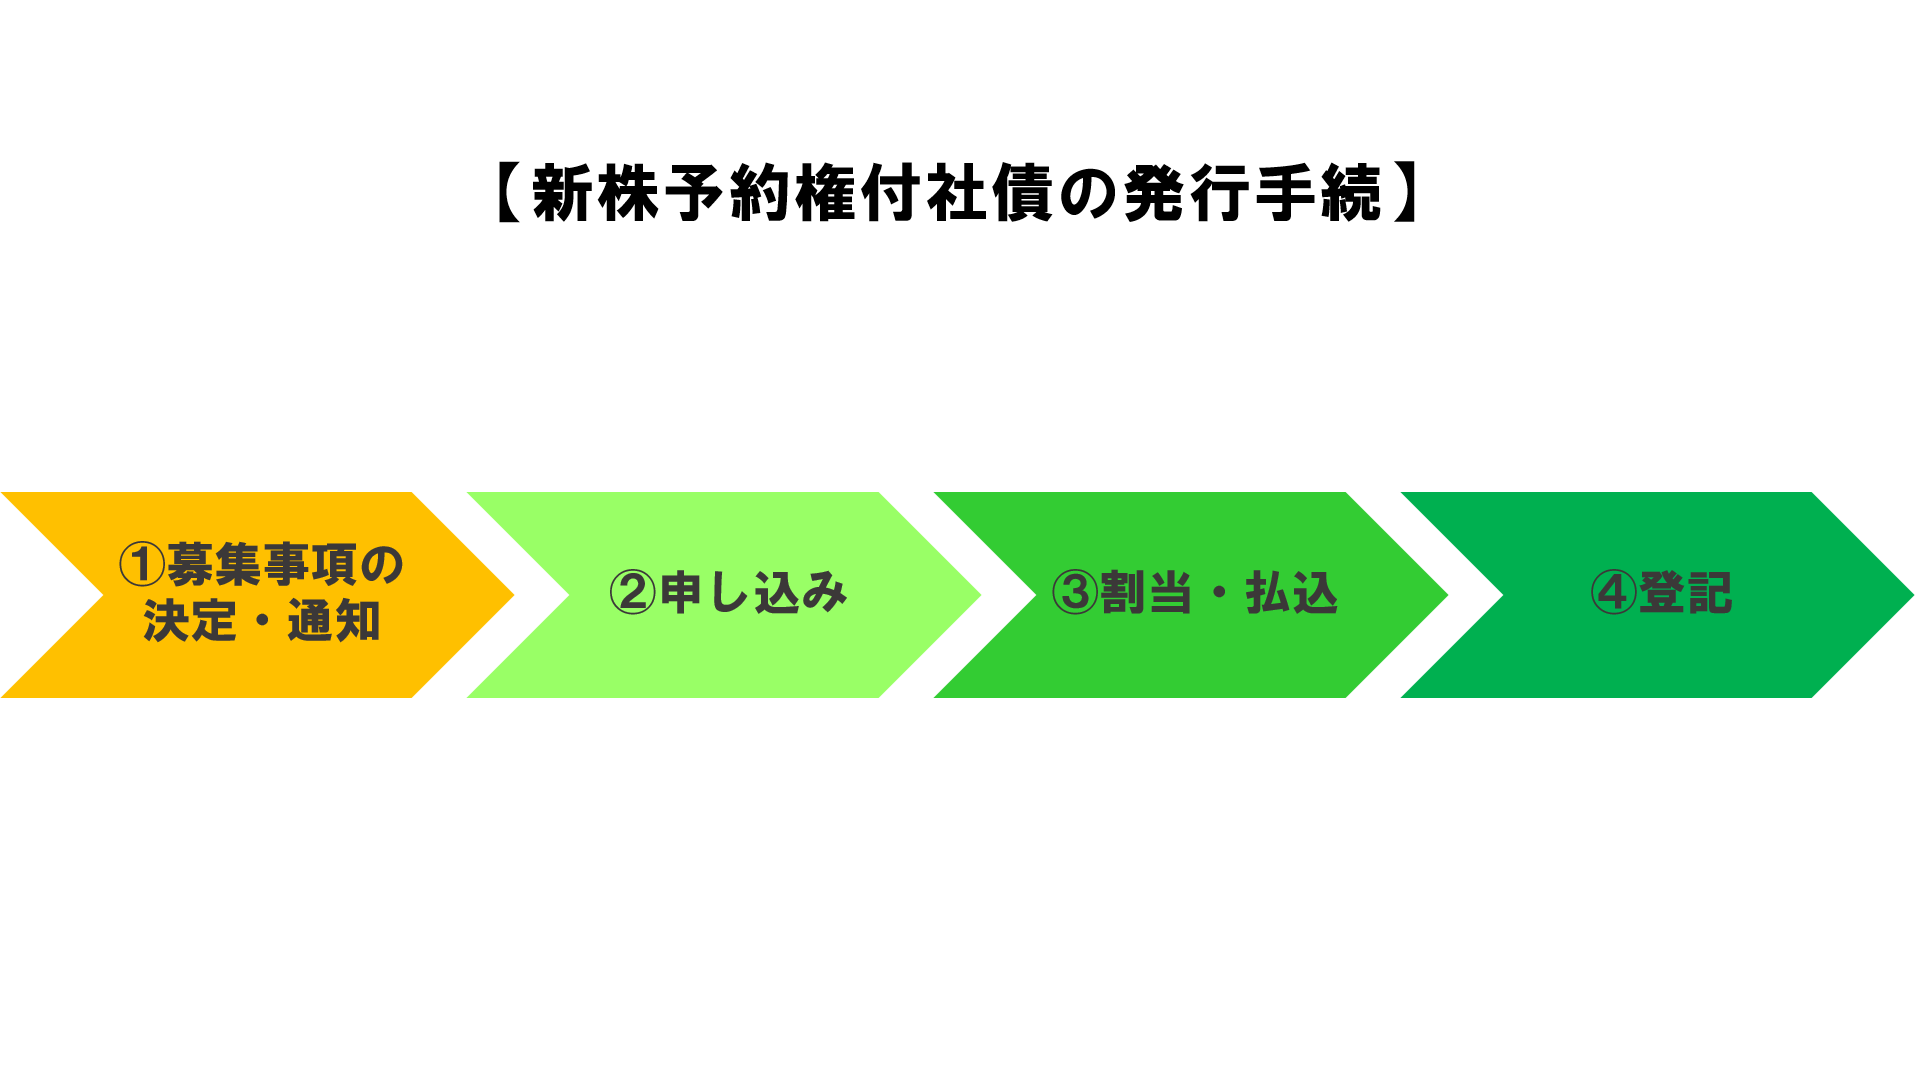
新株予約権付社債の発行手続について、以下の図を使いながら見ていきましょう。
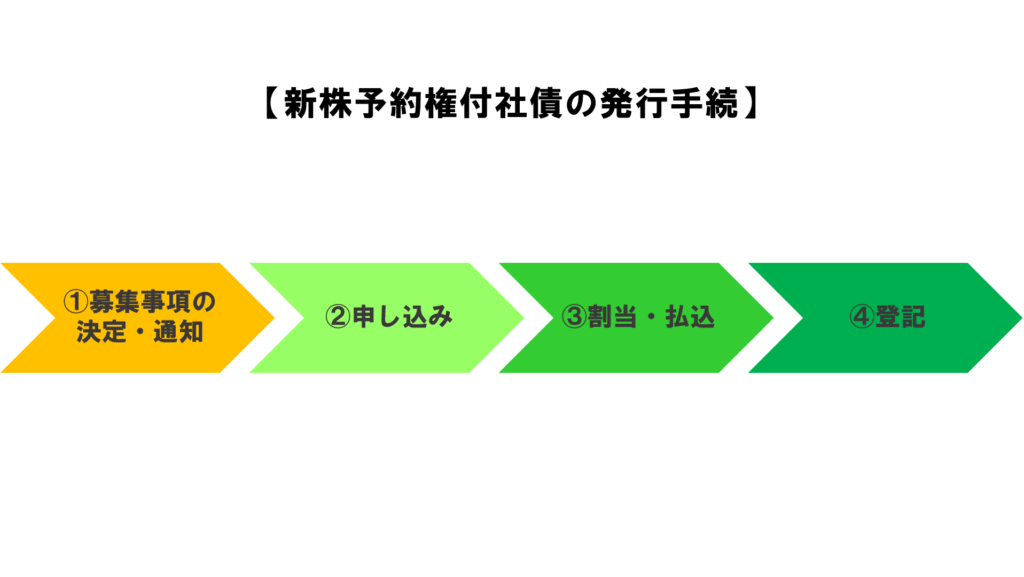
このように、新株予約権付社債を発行して、登記にいたるまでの流れは以下のようになります。
- 募集事項の決定・通知
↓
- 申し込み
↓
- 割当・払込み
↓
- 登記
(1)募集事項の決定・通知
スタートアップは、基本的に非公開会社となるため、募集事項は株主総会の
特別決議(議決権を行使できる株主の議決権の過半数を持つ株主の出席のもと、出席株主の議決権の2/3以上の賛同)を得る必要があります。
また、社債から種類株式(優先株式など)に転換される場合には、種類株主総会においても、特別決議を得る必要があります。
募集事項が決定すると、スタートアップ企業は、新株予約権付社債の引き受けの申し込みをしようとする投資家に対して、主に、
- 会社の商号
- 募集事項
- 新株予約権の行使に際して金銭の払込みが必要である場合は、払込みの場所
を通知する必要があります。
これにより、投資家はスタートアップ企業に投資するかどうかを判断することになります。
(2)申し込み
新株予約権付社債の引受けの申込みをしようとする投資家は、以下の3点を記載した書面をスタートアップ企業に交付する必要があります。
- 住所・氏名
- 引き受けようとする新株予約権付社債の金額
- 最低金額がある場合には、希望する払込金額
(3)割当・払込み
新株予約権付社債の引き受けを申込んだ投資家の中から、どの投資家にいくら割り当てるかを決定します。そのうえで、割り当てる投資家に対して、社債の金額や割当の数などを通知しなければなりません。割当は、申込にある希望額を超えない限り、自由に決めることができます。
社債の金額などの通知を受けた投資家は、指定されている払込期日に、割当を受けた社債の金額を払い込みます。
(4)登記
新株予約権付社債を発行した場合には、
払込期日から2週間以内に新株予約権付社債の
新株予約権の部分について、登記をする必要があります。
以上のように、新株予約権付社債の発行手続においては、株主総会の決議や投資家への通知が必要になるなど、各段階において、注意しなければならないことがあります。特別に複雑な手続きというわけではないため、各段階におけるポイントを押さえて、丁寧に進めていくことが大切です。
6 小括
投資を受ける際には、一般的にバリュエーションの算定が必要です。
とはいえ、特に、シード期にあるスタートアップのように不確定要素が数多く存在する場合には、一定の予測に基づいてバリュエーションを算定するほかありません。
ですが、一定の予測が入ったバリュエーションでは、ダウンラウンドのような弊害を生む可能性があります。
そこで、バリュエーションを設定せずに、資金調達ができる新株予約権付社債(コンバーティブルボンド)というスキームは、とりわけ、シード期のファイナンスとして、活用できる資金調達方法の1つと考えられます。
もっとも、非常に複雑な仕組みとなっているため、新株予約権付社債による資金調達を検討する際には、社債や新株予約権の仕組みをきちんと理解する必要があり、また、メリットとデメリットについても、慎重に吟味する必要があるということを念頭に置いておくことが大切です。
7 まとめ
これまでの解説をまとめると、以下の通りになります。
- 「新株予約権付社債(コンバーティブルボンド)」とは、一定の条件を満たすことで、新株予約権に転換できる社債のことである
- 新株予約権付社債は、バリュエーションを留保できるなどの利点があるため、シードラウンドでの資金調達やブリッジファイナンスとの親和性が高い
- 新株予約権付社債は、社債部分と新株予約権部分のふたつから構成される
- 社債部分には、①発行する社債の総額、②利率、③償還方法、④償還期日(満期)、⑤利息の支払いといったものが定められる
- 新株予約権部分では、①転換価額、②ディスカウント、③バリュエーションキャップが重要となる
- 「ディスカウント」とは、適格資金調達における株価に割引率をかけて転換価額を低下させる仕組みである
- 「バリュエーションキャップ」とは、企業価値に一定の制限を設けて、バリュエーションが大きく上昇しても、転換価額を一定に抑えられるようにする仕組みのことである
- 新株予約権付社債は、①募集事項の決定、②申込、③割当、④払込といった手続きを経て発行される


 例えば、社債の引受額が1000万円で、転換価額が5万円である場合、交付される株式数は200株となります。
この点、転換価額については、その後の資金調達における一株当たりの払込み金額よりも低く設定し、投資家に交付される株式数を増やすことで、投資家にとってのインセンティブにもなるため、資金調達がしやすくなります。
このように、投資家のインセンティブを確保するためには、転換価額をどう設定するかが非常に重要な問題になってきます。
この問題への対応として挙げられるのが、以下で見ていく「ディスカウント」と「バリュエーションキャップ」というものです。
 このように、ディスカウントは、基準額となる適格資金調達における1株あたりの払込金額に割引率を乗じることで転換価額を下げて、交付する株式数を増やす仕組みとなっています。
いまいちど、上の例を使って考えてみましょう。
たとえば、基準額の75%にディスカウントした転換価額は、「基準額(1万円)×0.75」となるため、7500円となります。
そのため、投資家Ⅹに交付される株式数は、1500万円÷7500円=2000株となります。投資家Yとの間に生じる500株の差をインセンティブ分として、投資家Xに与えることができます。
 新株予約権付社債の発行により資金調達をした上で事業を展開ていく場合、思いの外、バリュエーションが高まるケースがあります。そうすると、バリュエーションの上昇に伴い、転換価額も高くなるため、新株予約権付社債を引き受けた投資家に交付される株式数が少なくなります。
このような事態を避けるためにバリュエーションキャップの導入が検討されます。
たとえば、投資家Xが5000万円分の新株予約権付社債を引き受けたとしましょう。この際に、2億円のバリュエーションキャップが設定されていたとすると、転換価額は、バリュエーションキャップを用いて算出された転換価額と基準額のうち低い額になります。
このように、投資家としてはバリュエーションキャップの額が小さければ小さいほど、多くの株式を取得することができます。スタートアップ企業は、投資家間に不公平感を生まないように合理的な金額に設定する必要があります。バリュエーションキャップは、スタートアップが打ち立てている事業計画や資本政策の内容によって変わってきます。
以上のように、新株予約権付社債により資金調達をする場合には、社債の発行として守らなければならないルールがあることに加え、転換価額をいくらに設定するのかという点が大変重要な要素になってきます。そのための方策としての、ディスカウントとバリュエーションキャップを適切に導入するためにも、両者の仕組みを十分に理解しておくことが必要です。
最後に、新株予約権付社債の発行手続について、簡単に見ておきましょう。
 このように、新株予約権付社債を発行して、登記にいたるまでの流れは以下のようになります。












