はじめに
スタートアップは、プロダクトを開発・改良していくことで、事業を大きく展開していくことになりますが、そのために必要となるファイナンスは、資本政策などで計画されるのが一般的です。ファイナンスには、さまざまな種類がありますが、そのうちの一つに「
コンバーティブルエクイティ」があります。
コンバーティブルエクイティは、コンバーティブルボンドからさらに発展した資金調達方法であるといえますが、どのような点において発展したのか、そもそもどのような仕組みなのか、などを知っている事業者は少ないと思います。
そこで今回は、ファイナンスの一つであるコンバーティブルエクイティについて、コンバーティブルボンドとの違いにも触れながら、弁護士が分かりやすく解説します。
1 コンバーティブルエクイティ型新株予約権とは?
(1)コンバーティブルエクイティ型新株予約権とは?
「
コンバーティブルエクイティ型新株予約権」(以下、「コンバーティブルエクイティ」といいます。)とは、バリュエーション(企業価値)を先送りにしながら、将来的に株式に転換できる新株予約権のことをいいます。コンバーティブルエクイティは、以下で見ていくように、コンバーティブルボンドから、負債と満期という性質を取り除いた点に特徴があります。
(2)コンバーティブルボンドとの違い
「
コンバーティブルボンド(新株予約権付社債)」とは、後に、株式に転換できる設計(新株予約権)になっている社債のことをいい、一つの資金調達方法として考えられています。コンバーティブルボンドは、あくまで社債であるため、発行したスタートアップは満期が来ると、金銭を弁済しなければならないのが原則です。
もっとも、一定の条件を満たす(トリガー)ことにより、社債は株式に転換されることとなっているため、投資家は金銭の弁済を受ける代わりに株式を取得することができます。このことにより、スタートアップは、金銭を返済する必要がなくなります。
コンバーティブルボンドの特徴は、主に以下の3点にあります。
- 返済義務
- バリュエーションの先送り
- 適格資金調達
①返済義務
コンバーティブルボンドは、あくまで社債であり、会社にとっては、負債(借金)に過ぎないため、満期(返済期限)が来ると、会社は金銭を返還しなければなりません。社債をあまりに多く発行すると、負債が資産を超える状態(
債務超過)に陥るおそれがあり、最悪の場合、会社は破産しなければならなくなります。
もっとも、投資家は、スタートアップのビジネスモデルに将来性があると見込んで投資をするのが一般的であるため、投資家が社債の取り立てを苛烈に行うことは少なく、債務超過による破産が問題となることはほとんどありません。投資家としては、社債という性質上、最低でも投資をした分については(破産しない限り)回収できるとの計算が立つため、投資がしやすくなり、スタートアップのファイナンスとして注目されています。
②バリュエーションの先送り
コンバーティブルボンドには、バリュエーションを先送りすることができるという特徴があります。バリュエーションは、投資家にとって、投資判断の材料ともなるものであり、極めて重要な要素です。
もっとも、シード期のスタートアップのように、まだまだ不確定要素が多い状況でバリュエーションを算定することは困難であるため、一定の予測に基づいてバリュエーションを算定せざるを得ません。そのため、バリュエーションの妥当性が問題になることも少なくありません。
このように、資金調達の局面において、バリュエーションの算定は重要であるということがいえますが、コンバーティブルボンドの場合は、社債を発行することにより、資金を調達することになるため、バリュエーションは問題になりません。
そのため、一般的にいう投資の交渉よりも話し合いが比較的容易になり、機動的に投資契約を締結することが可能になります。
例えば、成功することが見込まれるアイデアについて、プロダクトが完成していない場合には、バリュエーションの算定が困難となり、そのことが、資金調達にも悪影響を及ぼす可能性があります。
このような場合に、バリュエーションを先送りにできると、資金調達をしようとする会社にとっては、大きな利点になります。
③適格資金調達
「
適格資金調達」とは、コンバーティブルボンドが社債から株式に転換されるためのトリガー(条件)を満たした資金調達のことをいいます。
たとえば、このトリガーは、投資契約において「3年以内に1億円以上の資金調達」といった形で定められます。
コンバーティブルボンドは、適格資金調達が実行された場合に、社債から株式に転換され、適格資金調達において採用されたバリュエーションに従って株式に転換する際の価格(転換価額)が決定されます。
このように、コンバーティブルボンドは、バリュエーションを先送りにすることができ、適格資金調達が行われた際のバリュエーションに基づく転換価額により、交付される株式数が決まるという仕組みになっています。そのため、スタートアップ企業などにとっては、大きなメリットがあるといえますが、適格資金調達が実現せずに満期を迎えてしまうと、投資家(社債権者)に金銭を返済しなければなりません。しいていえば、この点が、コンバーティブルボンドにおけるデメリットとなります。
このデメリットを解消するための手法として発展したのが「
コンバーティブルエクイティ」です。
※コンバーティブルボンドについて詳しく知りたい方は、「
資金調達方法としての新株予約権付社債とは?3つのポイントを解説!」をご覧ください。
2 コンバーティブルエクイティの仕組み
コンバーティブルボンドは、既に見たように、あくまで負債であり、満期を迎えると金銭を返還しなければならない、という点がデメリットでした。そのデメリットを解消する手法として発展したのが、コンバーティブルエクイティです。
コンバーティブルエクイティを設計する際のポイントは、以下の3点です。
- 新株予約権
- 転換価額
- インセンティブ設計
(1)新株予約権
「
新株予約権」とは、株式を発行している会社に対して行使することで株式の交付を受けられる権利のことをいいます。新株予約権は、あくまで会社に対する権利(債権)に過ぎないため、株式ではありません。株式を取得するためには、あらかじめ決められた権利行使価格に基づき、権利行使をすることが必要です。
たとえば、新株予約権の一種であるストックオプションは、「3年間在籍した」などの条件を満たしたことを受け、権利行使をすることで、株式を取得することができます。コンバーティブルエクイティも、ストックオプションに似た仕組みになっており、一定の条件を満たすと株式に転換することができます。
(2)転換価額
「
転換価額」とは、コンバーティブルエクイティが株式に転換される際に、基準となる価額のことをいいます。転換価額は、適格資金調達における一株当たりの株価と同額に設定されることが多いです。
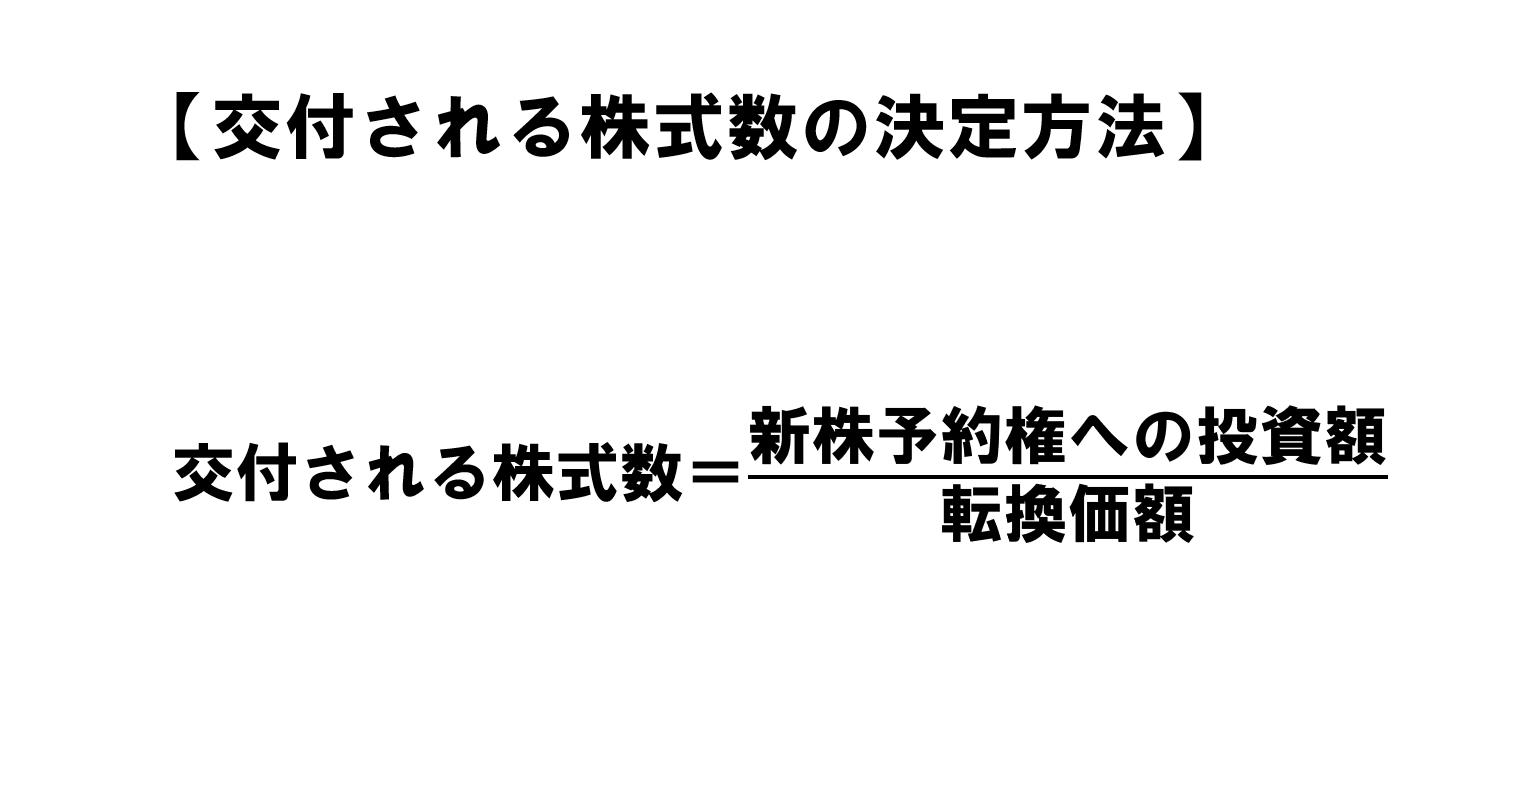
転換により交付される株式数は、以下の計算式により算出されることとされています。
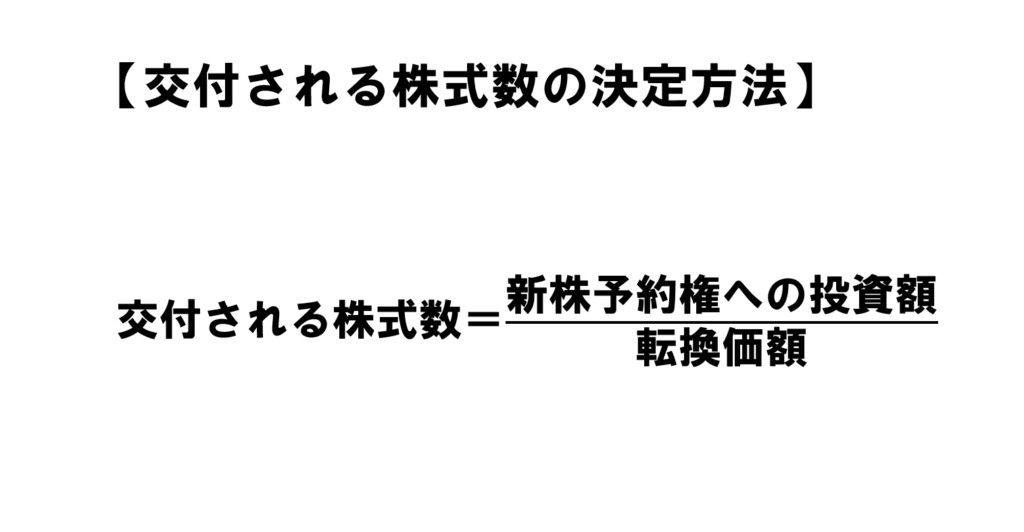
たとえば、投資家Aが、1000万円分に相当する新株予約権を引受けた場合において、その後の適格資金調達における1株あたりの株価が1万円だったとしましょう。
この場合、投資家Aに交付される株式数は1000万円(新株予約権への投資額)÷1万円(転換価額)という計算式で算出されることになります。その結果、投資家Aに交付される株式数は、1000株ということになります。
もっとも、適格資金調達において投資家Bが1株1万円で投資をしていたとすると、適格資金調達前に一定のリスクを負って投資をした投資家Aとしては、投資家Bと同じ転換価額で計算されてしまうと、不公平感をもつことにもつながります。
そのため、以下で見ていくように、インセンティブとして、転換価額を調整する仕組みが必要になってきます。
(3)インセンティブ設計
適格資金調達に先立って投資するインセンティブを投資家に与える仕組みとしては、以下の2点が挙げられます。
- ディスカウント
- バリュエーションキャップ
①ディスカウント
「
ディスカウント」とは、基準額を割り引くことで、転換価額をディスカウントすることをいいます。こうすることで、適格資金調達前に投資するインセンティブを投資家に与えることができます。
例えば、投資家Cがコンバーティブルエクイティにより1000万円分を投資したとします。その後の適格資金調達において、投資家Dは1株あたり1万円の株価で、1000万円を投資したとすると1000株を取得することになりますこの時、単に適格資金調達の株価=転換価額とすると、投資家Cが取得できる株式数は1000株となります。
すると、適格資金調達前に一定程度のリスクをとって投資を行った投資家Cと、適格資金調達を待って安全に投資を行った投資家Dが同じ株式数ということになります。これでは、投資家Cと投資家Dとの間に不公平感が生まれます。このような時に、ディスカウントを利用することになります。
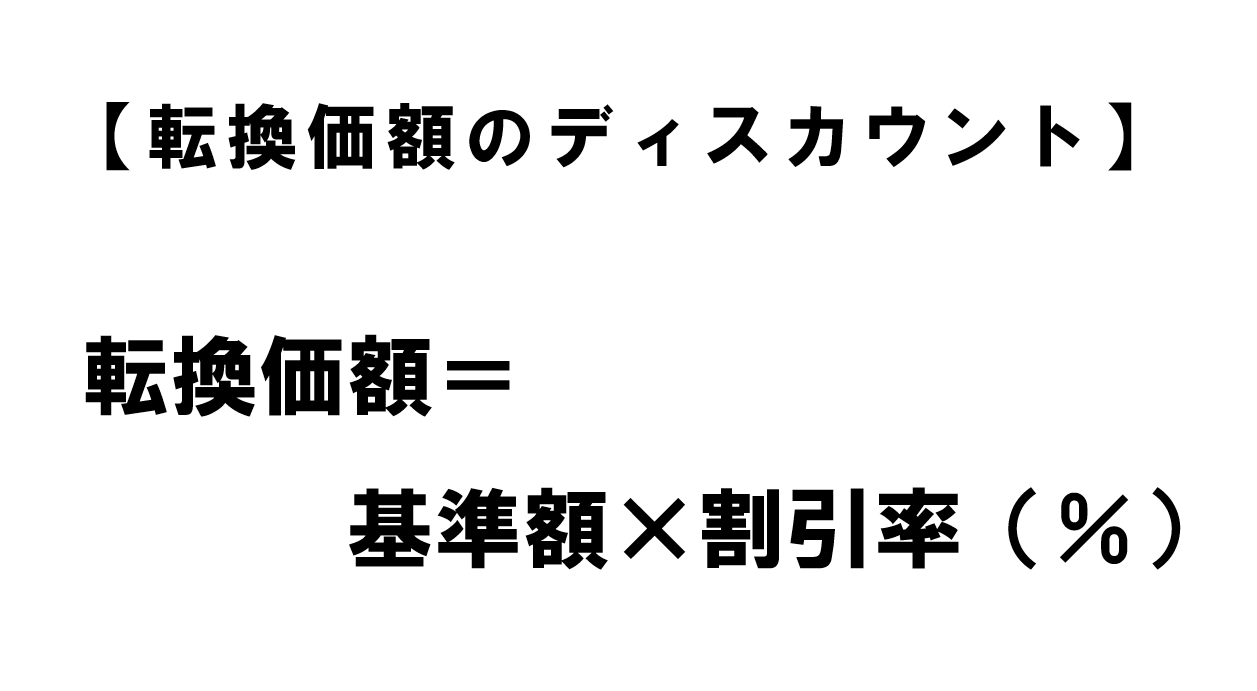
ディスカウントを計算式で表すと、以下のようになります。
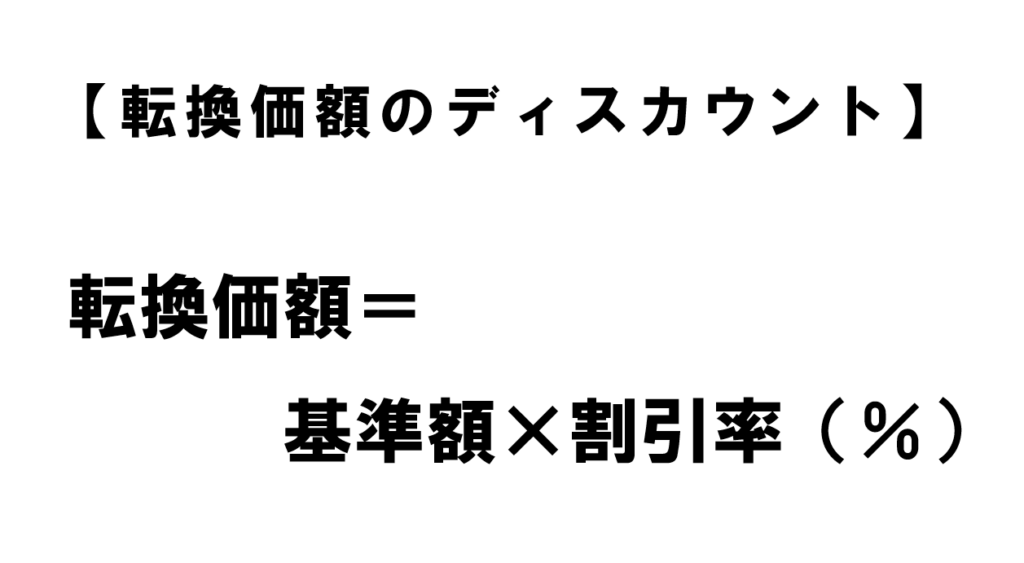
ここでいう基準額とは、適格資金調達の際の株価のことをいいます。
上記の例を使って見ていくと、投資家Dは1株あたり1万円の株価で投資をしているため、基準額は1万円になります。この時に、割引率を20%とすると、投資家Cの転換価額を算出する計算式は、「基準額×0.8」となり、投資家Cの転換価額は1株あたり8000円となります。
その結果、投資家Cは1250株を取得することができ、1000株を取得した投資家Dとの間の公平感が保たれることになります。このように、投資家Dよりも250株多く取得できることが、リスクをとって投資するインセンティブとなるわけです。
②バリュエーションキャップ
「
バリュエーションキャップ」とは、適格資金調達時において、バリュエーションに一定の制限値を仮に設けることで、適格資金調達がそれ以上のバリュエーションで行われていたとしても、適格資金調達前に投資をした投資家との間では、制限値によって算出された転換価額によって、交付される株式数が決定される仕組みをいいます。
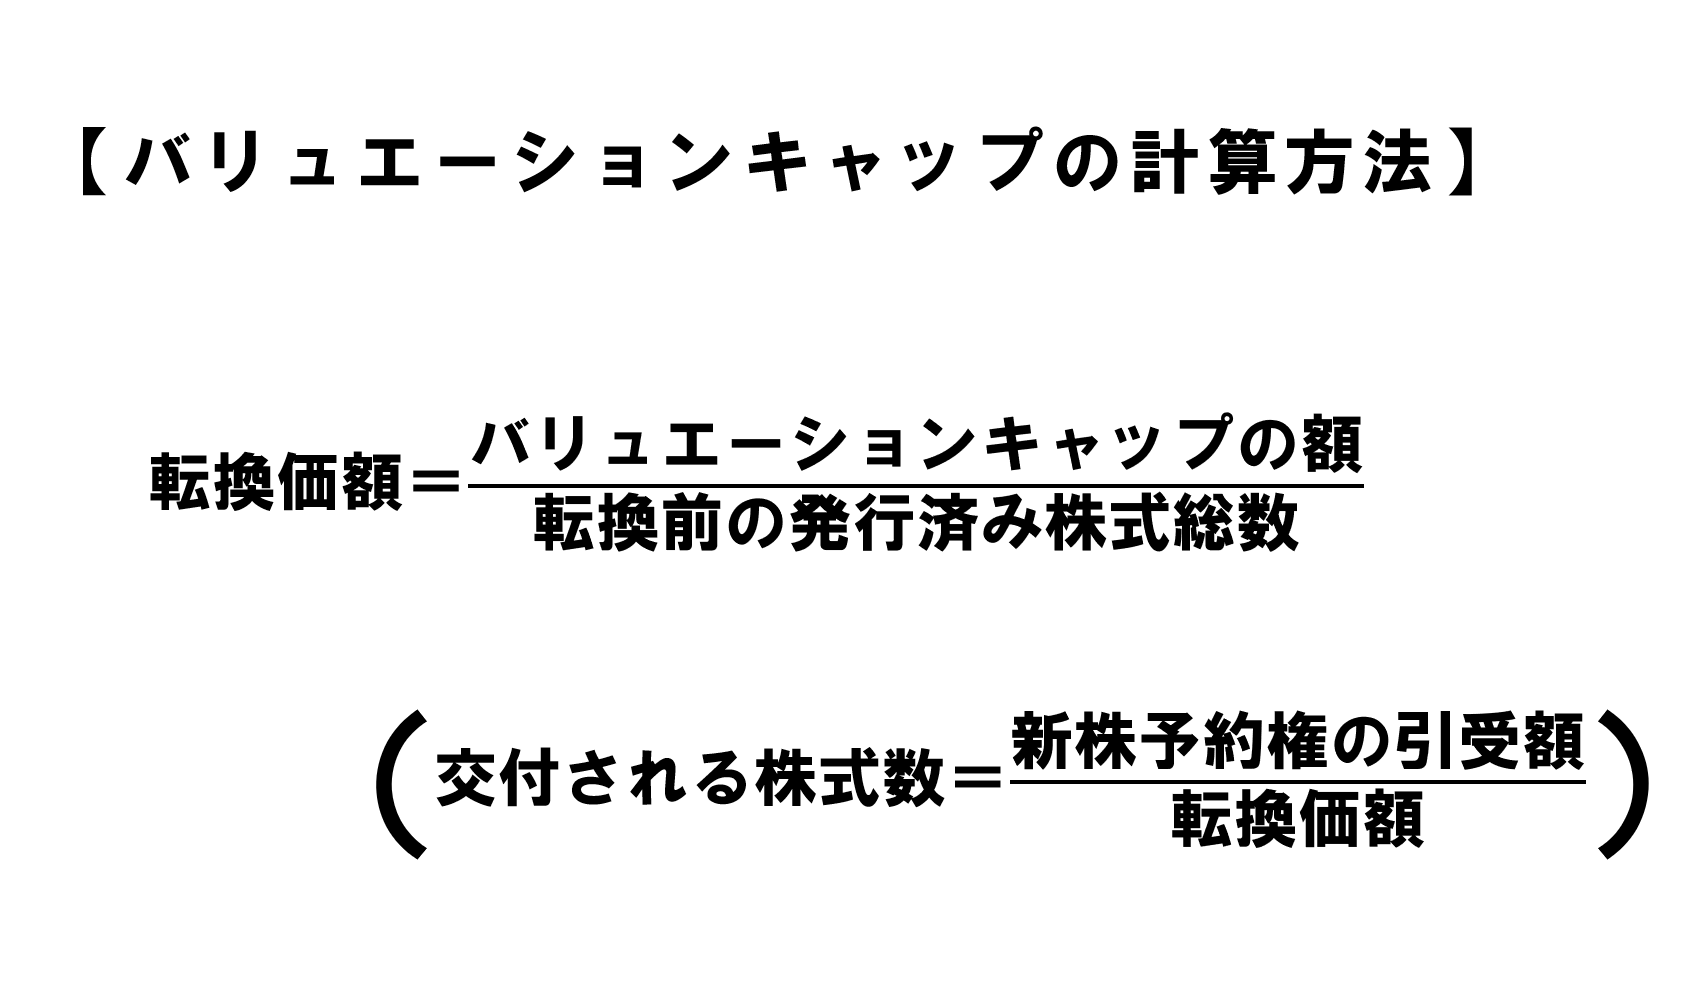
バリュエーションキャップを計算式で表すと、以下のようになります。
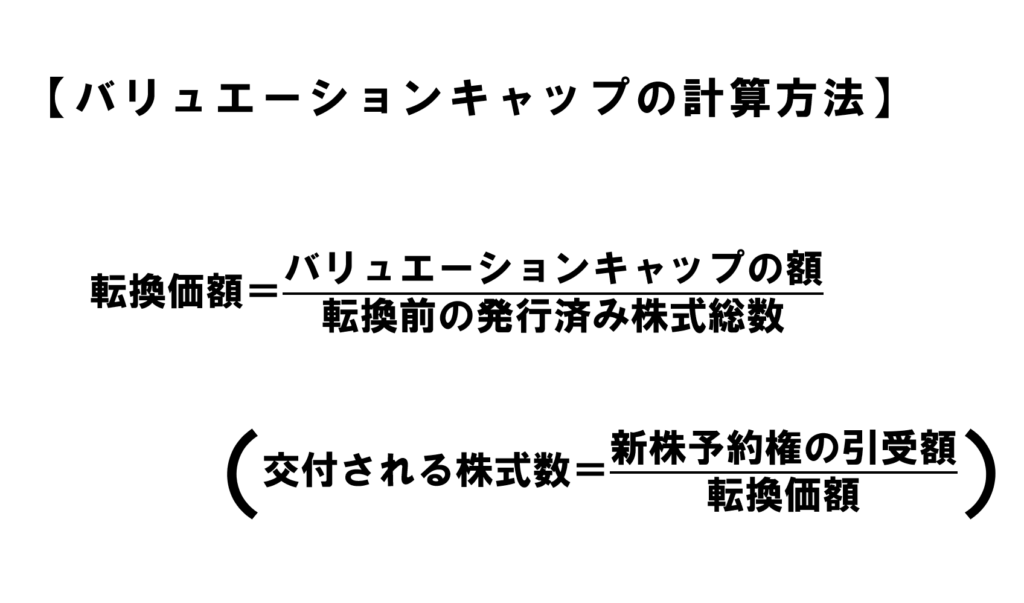
例えば、投資家Eがコンバーティブルエクイティにより、1000万円分を引き受けた場合において、バリュエーションキャップの額が4000万円であるケースについて考えてみましょう。この場合、基準額とバリュエーションキャップのうち、低額となる方が転換価額となります。
その後の適格資金調達で、投資家Fが1000万円を投資したとします。この時のバリュエーションは5000万円、発行株式総数は1000株であったとします。そうすると、1株あたりの株価は5万円となるため、投資家Fは200株を取得することになります。
この時、投資家Eに交付される株式数を、基準額=転換価額という原則に倣って計算すると、投資家Eは200株を取得することになります。
そのため、リスクをとって投資をした投資家Eと適格資金調達を待って安全に投資をした投資家Fとの間に不公平感が生まれることになります。
一方で、転換価額をバリュエーションキャップで計算すると、その計算式は「4000万円(バリュエーションキャップの額)÷1000株(転換前の発行済み株式総数)」となるため、1株あたりの転換価額は4万円となります。その結果、投資家Eに交付される株式数を算出する計算式は、「1000万円(新株予約権の引受額)÷4万円(転換価額)」となり、投資家Eは250株を取得することになります。そのため、投資家Eと投資家Fとの間に公平感が保たれることになります。
このように、バリュエーションキャップを用いることで、適格資金調達の前後において投資をした投資家間の不公平感をなくすことができるため、インセンティブ効果がはたらきやすくなります。
なお、ディスカウントとバリュエーションキャップは併用されることもあり、その場合は、転換価額がより低額となる方が採用されることになります。
このような形で、投資家が負担することとなるリスクに見合うだけの株式数を交付する仕組みを提供することで、投資を受けやすくなります。
次の項目では、コンバーティブルエクイティにより資金調達を行う場合に、投資家との間で締結される契約について見ていきたいと思います。
※「ディスカウント」「バリュエーションキャップ」についてさらに詳しく知りたい方は、「
資金調達方法としての新株予約権付社債とは?3つのポイントを解説!」をご覧ください。
3 締結される契約
コンバーティブルエクイティにより資金調達を行う際に、投資家との間で締結される契約は、
- 投資契約
- 株主・新株予約権者間契約
の2つです。
(1)投資契約
「
投資契約」とは、株式引受契約のことで、スタートアップと投資家、そして創業株主の三者間で、投資を実行するまでの条件などを主に定める契約のことをいいます。
コンバーティブルエクイティにより資金調達を行う場合も、一般的な株式発行による資金調達と同様の投資契約を締結することになります。
投資契約においては、たとえば、
- 投資に関する発行の概要
- 表明保証
- ペナルティ
といった事項が定められます。
①投資に関する発行の概要
募集される株式の種類や数、1株あたりの価格などが定められます。
実際に投資を行うにあたって、必要となる基本的な条件のことをいいます。
②表明保証
「表明保証」とは、企業が投資家に対して、デューデリジェンスなどで開示した法務や会計に関する書類に記載されている内容が真実であり正確であることを表明・保証することをいいます。
投資に際して、投資家に提供した情報が正しいものであることを保証することで、投資家は安心して投資を行うことができます。
なお、このことを担保するために、表明保証に違反した場合のペナルティ条項が設けられることが一般的です。
③ペナルティ
ペナルティとして代表的なものに、「株式買取請求」があります。
「
株式買取請求」とは、投資家がスタートアップに対し、自己が保有する株式を一定の価格で買い取るよう請求できることをいいます。
これによって、スタートアップが表明保証に違反した場合であっても、投資家は損失を受けることなく株式を処分することができます。
このように、投資契約では、主に投資が実行されるまでの条件について、三者間で取り決めを行います。そうすることにより、円滑な投資が可能となり、後にトラブルになることを回避することにも繋がるのです。
※投資契約について詳しく知りたい方は「
スタートアップが投資家と締結する投資契約の5つのポイントを解説!」をご覧ください。
(2)株主・新株予約権者間契約
「
株主・新株予約権者間契約」とは、スタートアップと主要な投資家、そして創業株主の三者間で、主に投資後の三者間の権利義務などを取り決めるための契約のことをいいます。
投資家としては、投資したお金を放漫な経営に使われては困るため、契約を結ぶことにより、一定程度の拘束力をもって会社をコントロールする必要があります。
具体的には、会社経営に関する条項や情報開示に関する条項、投資家のイグジットに関する条項などが設けられることになります。
たとえば、会社経営に関する条項としては、
- 上場努力義務
- 事前承諾条項
- 情報開示請求条項
などが定められます。
①上場努力義務
「
努力義務」とは、あることの実現に向けて一定の行為をとるよう努力することを義務づけることをいいます。努力義務は、あくまで自発的な努力を促すものでしかなく、仮に、実現できなかったとしても、ペナルティを受けることはありません。
この点、上場は、努力すれば必ずできるというものではないため、この条項によってただちに責任が生じるというものではありません。要は、上場を目指して、合理的な努力をしなさいという意味をもつ条項ということになります。
②事前承諾条項
「
事前承諾条項」とは、M&Aなどの会社経営に関する重大な事項を決定する際には、事前に投資家の承諾を受けることを条件とする旨の条項のことをいいます。
事前承諾条項を設けることにより、投資家は、会社が誤った経営判断をしないようにコントロールすることが可能になります。
とはいえ、重大な事項の範囲をあまりに広く定義していると、会社の意思決定が遅延するおそれもありますので、会社としては、重大な事項を限定的に定めることが必要になってきます。
③情報開示請求条項
「
情報開示請求条項」とは、投資家から経営に関する情報の開示を求められた場合には、開示に応じることとする旨の条項のことをいいます。多くの投資家は、スタートアップがイグジットすることによって生じるキャピタルゲインを期して投資しています。
そのため、逐次、スタートアップの状況を把握する必要があり、その一環として、投資家は、一定の資料の開示などを請求することができるとするのがこの情報開示請求条項です。
スタートアップが資金調達を重ねると、株主は増えていくことになります。ですが、なんらかの経営判断について、その都度株主から同意を取り付けることを義務付けていては、迅速な意思決定が阻害され、機動的な経営が困難になります。
そのため、経営における基本的な部分について、あらかじめ株主・新株予約権者間契約で決めておくことにより、迅速な意思決定を可能とし、機動的に経営をすることができるわけです。もっとも、実務においては、コンバーティブルエクイティの引き受けなどについて、株主・新株予約権者間契約を結ぶことは、あまり多くありません。
最後の項目では、コンバーティブルエクイティを実施する際に、使われることが多くなっている「J-KISS」というひな形について、簡単に見ておきたいと思います。J-KISSは、アメリカの実務を手本として、日本に適した形にまとめ上げられたものです。
4 J-KISSの活用
「
KISS」とは、500 Startups Japanが無償で公開している、シード投資におけるコンバーティブルエクイティのための契約書のひな形のことです。アメリカでは、KISS(Keep It Simple Securityの略)と呼ばれ、Y CombinatorによるSAFEと並んで普及しているひな形です。
日本では、法体系が異なるため、新株予約権を発行する際には登記などが必要となるだけでなく、株主総会による決議などが必要になります。
「
J-KISS」とは、「KISS」を日本の会社法や税務に合わせ作り直した契約書のひな形のことをいいます。J-KISSを用いることで、誰でも簡単に契約書を作成することが可能ですが、契約書の細部における諸条件はいろいろと複雑な内容も含まれます。
例えば、J-KISSの中では、「合理的に~する」といった条項が多くみられますが、これを具体的に「○○日以内に~する」といった形に変えたい場合などには、契約書全体の整合性などをチェックする必要があります。そのため、J-KISSを用いて契約書を作成する場合には、弁護士などの専門家に相談することをおすすめします。
※J-KISSのひな型について詳しく知りたい方は
こちらからご覧ください
5 小括
コンバーティブルエクイティは、シード期などにあって、財政的に十分な基盤ができていないスタートアップにとっては、バリュエーションを留保できるという点からも、極めて有用な仕組みをもつ資金調達方法です。
もっとも、コンバーティブルエクイティを実施するためには、今回見てきた3つのポイントをきちんと理解しておくことが必要不可欠です。
また、投資契約書などを細かく作成する必要がありますが、この点は、J-KISSなどが参考になります。
特に、シード期などにあるスタートアップにおいては、ファイナンスをする際に選択肢の一つとして検討してみてはいかがでしょうか。
6 まとめ
これまでの解説をまとめると、以下の通りになります。
- 「コンバーティブルエクイティ型新株予約権」とは、企業価値の算定を先送りにしつつ、新株予約権を付与することで投資を受ける仕組みのことである
- コンバーティブルエクイティは、コンバーティブルボンドにある満期と負債がもたらすデメリットを解消するように構築されている
- 「コンバーティブルボンド(新株予約権付社債)」とは、株式に転換できる社債を交付することで投資を受ける仕組みのことである
- コンバーティブルボンドは、社債であるため満期を迎えたら返済する必要があり、場合によっては破産の原因ともなる
- コンバーティブルエクイティで転換される株式数は、コンバーティブルエクイティへの投資額を適格資金調達における株価(基準額)で割ることで決定される
- コンバーティブルエクイティによる投資を実施する際には、①投資契約、②株主・新株予約権者間契約の2つの契約を締結する


 たとえば、投資家Aが、1000万円分に相当する新株予約権を引受けた場合において、その後の適格資金調達における1株あたりの株価が1万円だったとしましょう。
この場合、投資家Aに交付される株式数は1000万円(新株予約権への投資額)÷1万円(転換価額)という計算式で算出されることになります。その結果、投資家Aに交付される株式数は、1000株ということになります。
もっとも、適格資金調達において投資家Bが1株1万円で投資をしていたとすると、適格資金調達前に一定のリスクを負って投資をした投資家Aとしては、投資家Bと同じ転換価額で計算されてしまうと、不公平感をもつことにもつながります。
そのため、以下で見ていくように、インセンティブとして、転換価額を調整する仕組みが必要になってきます。
 ここでいう基準額とは、適格資金調達の際の株価のことをいいます。
上記の例を使って見ていくと、投資家Dは1株あたり1万円の株価で投資をしているため、基準額は1万円になります。この時に、割引率を20%とすると、投資家Cの転換価額を算出する計算式は、「基準額×0.8」となり、投資家Cの転換価額は1株あたり8000円となります。
その結果、投資家Cは1250株を取得することができ、1000株を取得した投資家Dとの間の公平感が保たれることになります。このように、投資家Dよりも250株多く取得できることが、リスクをとって投資するインセンティブとなるわけです。
 例えば、投資家Eがコンバーティブルエクイティにより、1000万円分を引き受けた場合において、バリュエーションキャップの額が4000万円であるケースについて考えてみましょう。この場合、基準額とバリュエーションキャップのうち、低額となる方が転換価額となります。
その後の適格資金調達で、投資家Fが1000万円を投資したとします。この時のバリュエーションは5000万円、発行株式総数は1000株であったとします。そうすると、1株あたりの株価は5万円となるため、投資家Fは200株を取得することになります。
この時、投資家Eに交付される株式数を、基準額=転換価額という原則に倣って計算すると、投資家Eは200株を取得することになります。
そのため、リスクをとって投資をした投資家Eと適格資金調達を待って安全に投資をした投資家Fとの間に不公平感が生まれることになります。
一方で、転換価額をバリュエーションキャップで計算すると、その計算式は「4000万円(バリュエーションキャップの額)÷1000株(転換前の発行済み株式総数)」となるため、1株あたりの転換価額は4万円となります。その結果、投資家Eに交付される株式数を算出する計算式は、「1000万円(新株予約権の引受額)÷4万円(転換価額)」となり、投資家Eは250株を取得することになります。そのため、投資家Eと投資家Fとの間に公平感が保たれることになります。
このように、バリュエーションキャップを用いることで、適格資金調達の前後において投資をした投資家間の不公平感をなくすことができるため、インセンティブ効果がはたらきやすくなります。
なお、ディスカウントとバリュエーションキャップは併用されることもあり、その場合は、転換価額がより低額となる方が採用されることになります。
このような形で、投資家が負担することとなるリスクに見合うだけの株式数を交付する仕組みを提供することで、投資を受けやすくなります。
次の項目では、コンバーティブルエクイティにより資金調達を行う場合に、投資家との間で締結される契約について見ていきたいと思います。
※「ディスカウント」「バリュエーションキャップ」についてさらに詳しく知りたい方は、「資金調達方法としての新株予約権付社債とは?3つのポイントを解説!」をご覧ください。












