はじめに
新しい事業を展開していくために、資金調達をしようとしているが、その際に投資家との間で締結する投資契約について、どのようなことに気を付けて交渉を進めていけばいいのか、どのようなことがポイントとなるのか、などが分からないという事業者の方も多いと思います。
投資契約の内容をどうするかは、その後の事業の運営を大きく左右することにもなります。
そこで今回は、主にスタートアップが資金調達をする際に締結する投資契約について、そこに設けられる条項の詳細やポイント、締結に向けられた交渉で気を付けるべき点などを弁護士がわかりやすく解説します。
1 投資契約とは
「
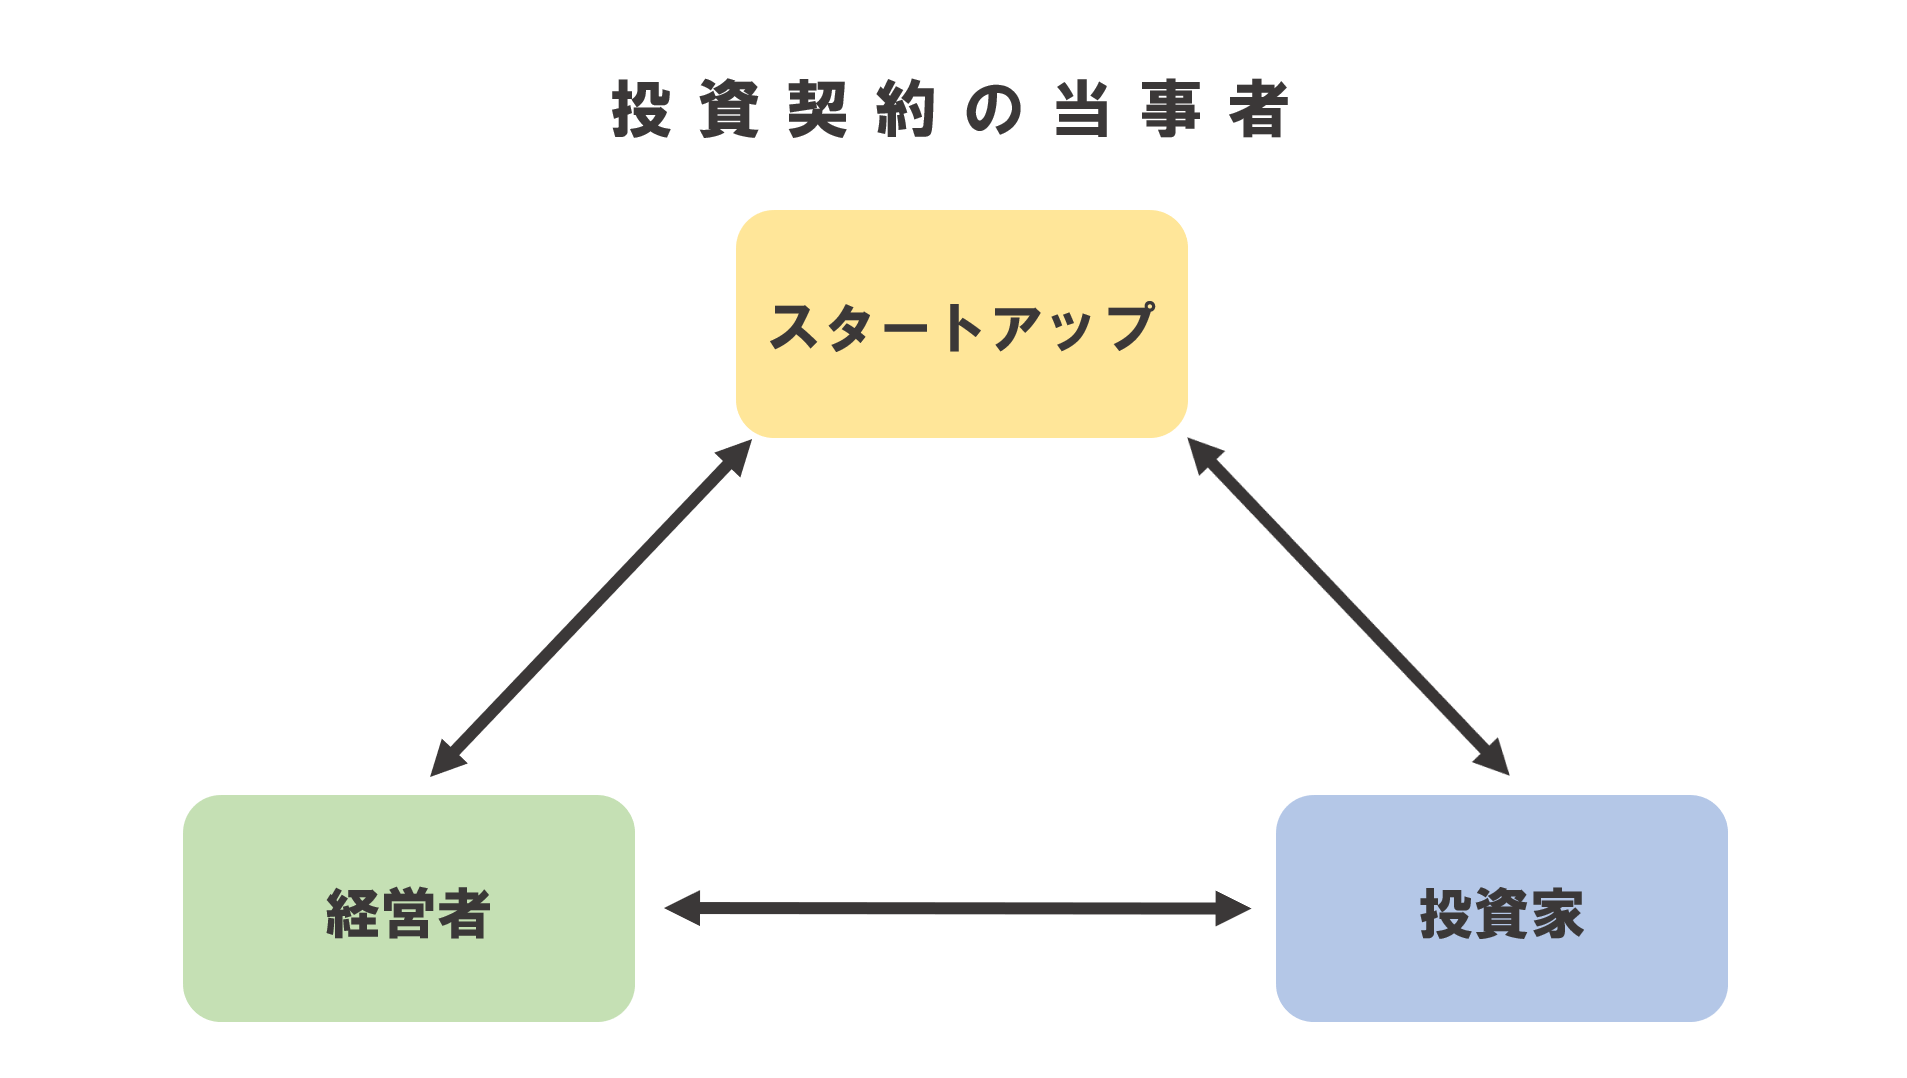
投資契約」とは、投資に際して、VC(ベンチャーキャピタル)やエンジェルといった投資家とスタートアップ企業やその経営者との間で締結される契約をいいます。
投資契約の当事者関係を示したものが以下の図です。
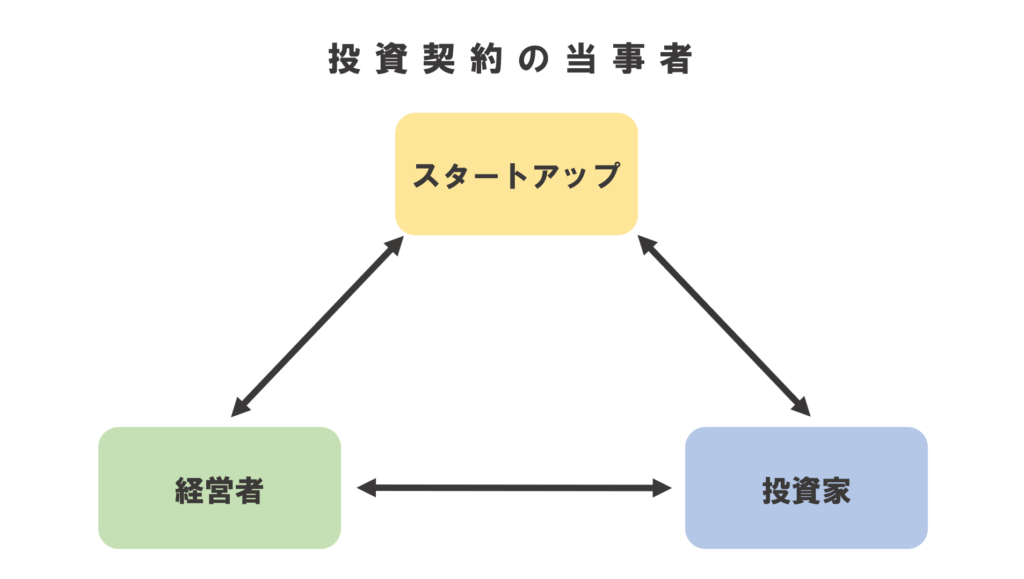
投資契約には、以下の2つの契約があります。
- 株式引受契約
- 株主間契約
(1)株式引受契約
「
株式引受契約」とは、投資契約のうち、発行会社(スタートアップ企業など)と投資家との間で、投資の実行に関する詳細であったり、後に解説する表明保証などについて合意をする契約です。投資家としては、投資先がイグジット(たとえば、IPOやM&A)することによって、利益をあげることになるため、資金の使い方などについては確約が欲しいと考えるのが自然です。
そのため、株式引受契約を締結することにより、スタートアップ企業などが資金をいい加減に使うことがないよう、一定のコントロールを及ぼすわけです。
(2)株主間契約
「
株主間契約」とは、発行会社と特定の株主との間で、会社のあり方や運営などに関して取り決めを行う契約です。株主は複数存在するのがほとんどですが、会社の運営などについてその都度株主から同意ををもらうことを求めていてはスピード感のある事業が展開できなくなります。
そのため、基本的な部分については、株主間契約によって、あらかじめ決定しておくことで、弾力的な事業が可能になります。
以上のように、投資契約は、主に発行会社と投資家の間で締結される
株式引受契約と発行会社と特定株主の間で締結される
株主間契約から構成されており、この契約を締結した後に、実際に投資が実行されることになります。
次の項目で、実際に投資が実行されるまでの流れをもう少し詳しく見てみましょう。
2 投資を受けるまでのフロー
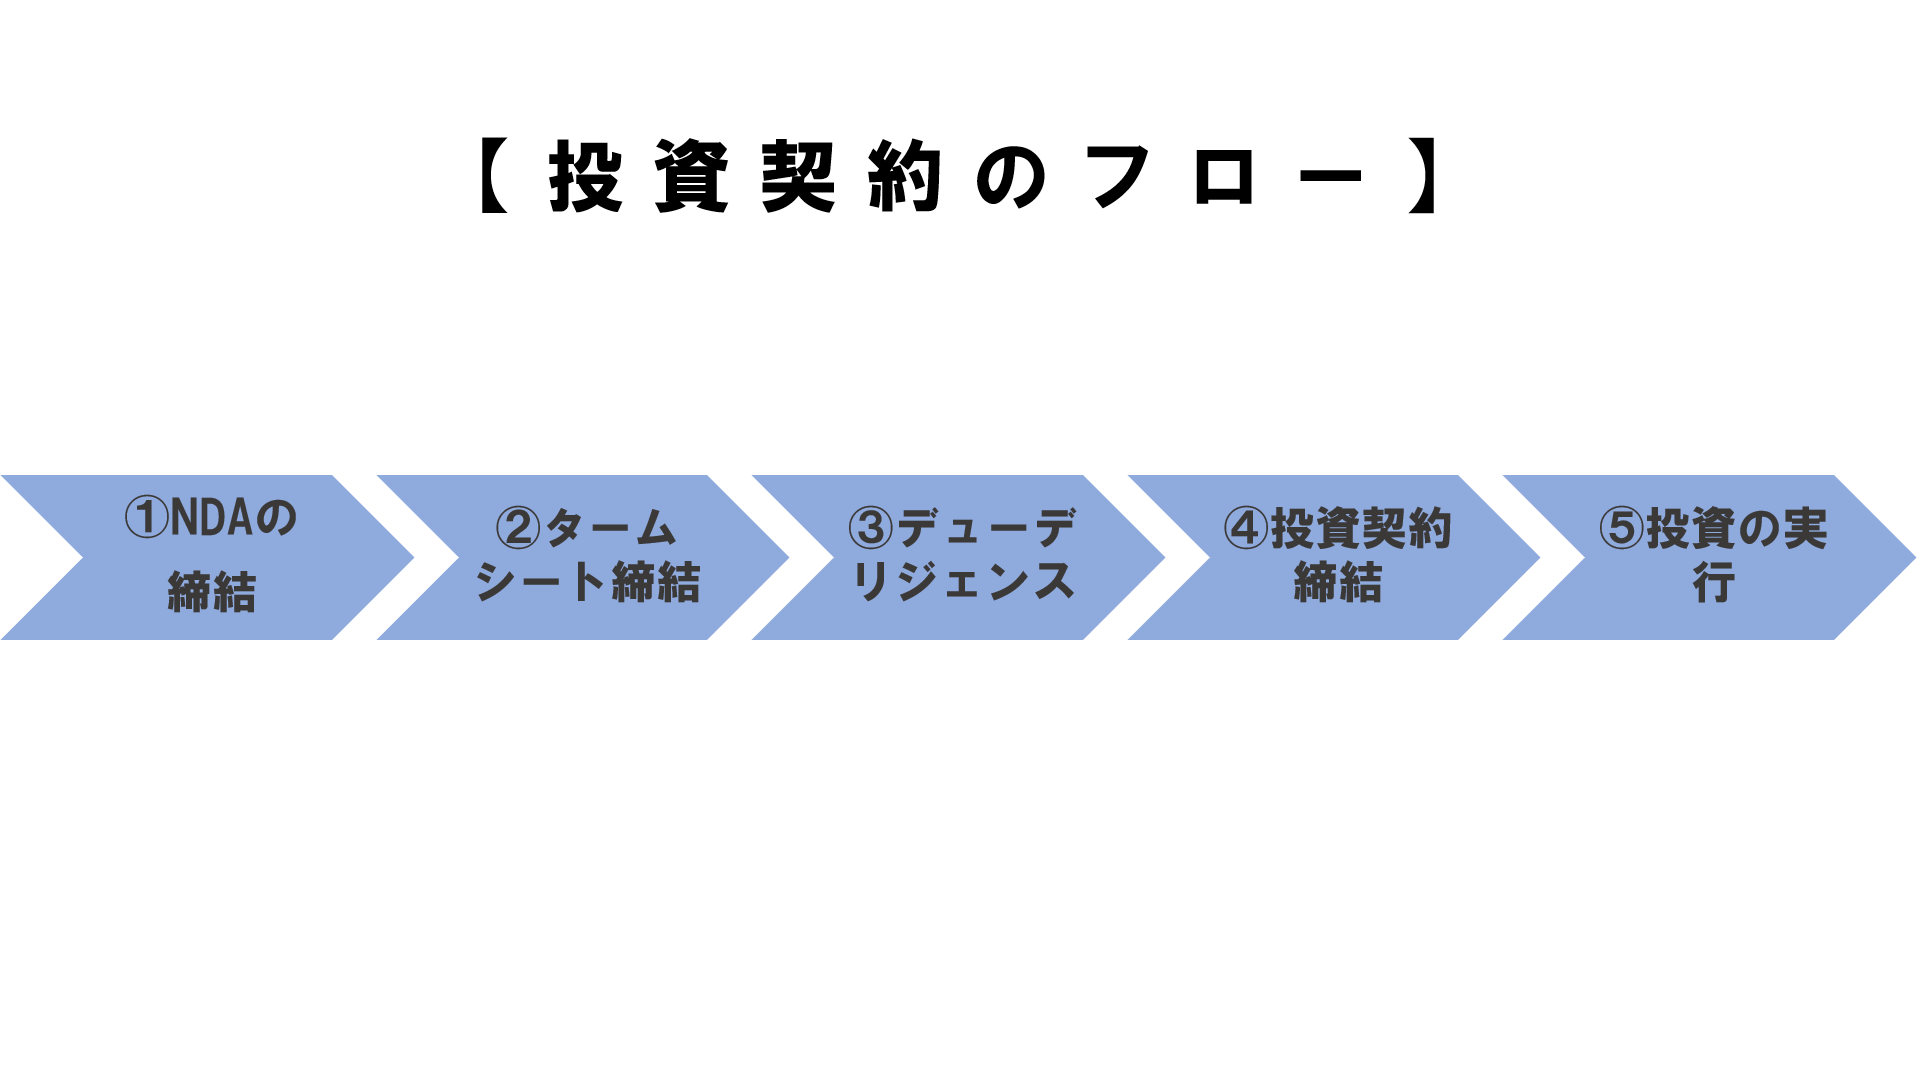
実際に投資を受けるまでのフローは、以下の図のようになります。
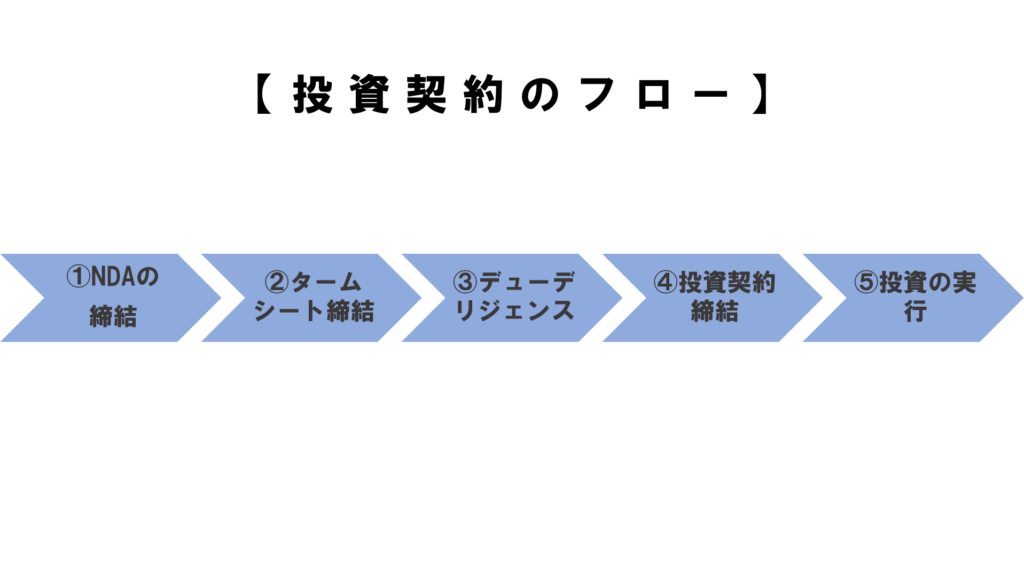
このように、投資は、
- 守秘義務契約(NDA)の締結
↓
- タームシートの締結
↓
- Due Diligence(デューデリジェンス)
↓
- 投資契約の締結
↓
- 投資の実行
というフローで進められます。
(1)守秘義務契約(NDA)の締結
「
守秘義務契約(NDA)」とは、一定の取引を行う際などに、その取引によって知りえた営業秘密や個人情報などの重要な情報を漏洩しないことを約するための契約です。
スタートアップなどが投資を依頼する局面では、投資家に対して、事業計画書などを提示するなどして、事業の成功可能性をアピールすることになります。
ですが、事業計画書には、事業モデルや事業戦略が詳細に記されているため、万一見ず知らずの第三者に流出してしまうと、事業者にとっては大きな損失となる可能性があります。
そのようなことがないように締結するのが、守秘義務契約です。
(2)タームシートの締結
「
タームシート(Term Sheet)」とは、条件概要書などと訳され、投資を行うに際してどういった投資契約を締結するのか、どの程度の資金が投資されて、どの程度の株式が割り当てられるのか、といった大筋の条件について、投資契約を締結する前にあらかじめ確認しておくための書類のことをいいます。タームシートは、後に締結される投資契約のベースになるものです。
そのため、タームシートを締結する際には、そこに記載されている条件などが、本当に実現可能か、事業目的から外れたものでないか、一方的に不利なものになっていないかなどを入念に検討する必要があります。
(3)Due Diligence(デューデリジェンス)
「
デューデリジェンス(Due Diligence)」とは、投資を行う際に、投資家が投資先となる企業の価値や問題点を把握することを目的として行われるものです。
基本的なデューデリジェンスとして挙げられるのは、以下の5つです。
このほかにも、近時では、知的財産の取扱いや、環境問題を対象としたデューデリジェンスを行う企業も増えてきています。
このように、デューデリジェンスの調査対象は多岐にわたりますが、中には高度な専門性をもった調査が必要となる分野も存在します。
そのため、デューデリジェンスの調査は、公認会計士や監査法人、税理士、弁護士といった専門家に委託されることもしばしばです。
投資家はデューデリジェンスの調査を行うことにより、企業の価値や問題点を把握できるようになるため、投資をするかどうかを適切に判断することが可能になります。
この点、スタートアップ企業においては、書類が整っていないということがよくありますが、投資家の助力を得ながら、解決できることも少なくないため、あまり不安になる必要はありません。
(4)投資契約の締結
デューデリジェンスの調査により、投資家が投資の実行に問題がないと判断すれば、
投資契約が締結されることになります。
投資契約の詳細については、後ほど詳しく解説します。
(5)投資の実行
投資契約に基づいて、投資家から企業に対し、資金が払い込まれます。
以上のように、企業と投資家は、投資契約の締結に向けて、その内容などを段階的に細かく詰めていくことになります。もっとも、投資契約は投資家のために締結される要素の強い契約です。なぜなら、投資家はイグジットを目的として自己の財産を投資に充てるため、企業が資金をいい加減に使わないよう、また、いい加減な運営をしないように契約で一定の取り決めをしておく必要があるからです。
3 投資契約の構成
投資契約が、主に投資家のために締結される要素が強いということは先に見たとおりですが、投資契約では、主に以下の5点について取り決められます。
- 株式の募集
- 投資条件
- 会社運営
- 株式に関する事項
- 株式買取条項
(1)株式の募集
株式の募集に関する取り決めとしては、以下のようなことが挙げられます。
このように、今回発行される株式が何株なのか、1株あたりの価格はいくらなのか、投資家は何株引き受けるのかなどといったことが定められます。
(2)投資条件
投資条件に関する取り決めとしては、以下のようなことが挙げられます。
- 表明保証(レプワラ)
- 払込条件
①表明保証(レプワラ)
「
表明保証」とは、企業が投資家に対して、デューデリジェンスの調査などで示した財務諸表や法務などに関する書類に記載されている内容などが真実であり正確であることを表明・保証するものです。
表明保証に違反した場合は、投資契約を解除できる、投資金を減額できるなどといったことをペナルティとして設けていることが一般的です。
②払込条件
投資契約を締結してから、実際に資金が払い込まれるまでの間に、想定外の事象が発生していないことや、一定の書類を提出してもらうことを払込条件とすることを記します。例えば、上記で示したように、表明保証をした会社についての情報などの書類が提出してもらうといったことが定められます。
(3)会社運営
会社運営に関する取り決めとしては、以下のようなことが挙げられます。
- 上場努力義務
- 役員などの派遣
- 事前承諾条項
- 情報開示請求条項
①上場努力義務
「
努力義務」とは、「~するように努めなければならない」などと規定され、努力をすることを義務付けるものです。
仮に、努力義務に違反した場合であっても、ペナルティを受けることはなく、努力義務を負う者に自発的な努力行為を促す効果しかありません。
投資家にとっては、投資先企業が上場することによって得られるキャピタルゲインの獲得が目的となるため、上場の達成に向けて企業が努力をするよう、努力義務という形で規定することになります。
②役員などの派遣
投資家からすると、投資先企業の運営状況などを把握しておきたいと考えるのが一般的です。そのため、役員などを投資先企業に派遣し、取締役会などの会議に参加させることで、投資先企業の運営状況を把握することが行われることが多くなっています。
もっとも、派遣される役員などは会議において議決権をもっていないため、意見を述べるといったことしかできないのが通常です。そのため、企業側としても、派遣されてきた役員などを自社の取締役会などに参加させることに大きな問題はないため、受け入れることが多いといえます。自社の会議に参加させることに問題がないとはいえ、
秘密保持(NDA)には注意しておかなければなりません。たとえば、投資契約の中に秘密保持条項を盛り込むか、または、投資契約とは別にNDAを結んでおいた方が無難であるといえます。
③事前承諾条項
「
事前承諾条項」とは、会社経営における
重大事項(たとえば、吸収合併や事業譲渡など)の決定は、事前に投資家から承諾を得ることとする条項のことをいいます。投資家としては、会社が思いもよらない経営判断をしてしまうことを避けたいと考えるため、重大な事項にかぎって、投資家のコントロールを及ぼすこととするわけです。
もっとも、事前承諾を必要とする重大事項をあまりに広範囲に設定してしまうと、会社における迅速な意思決定を阻害することになります。
そのため、会社側は、事前承諾を必要とする事項を決める際には、会社の運営にとって真に重大といえる事項に限定することが大切だと考えられます。
④情報開示請求条項
「
情報開示請求条項」とは、投資家から経営状況などに関する質問や資料の提出を求められた場合に、これに応じることとする条項のことをいいます。投資家は、イグジットを最終目標に置いているため、逐一企業の経営状況を把握しておくことが必要になってきます。そのため、投資家から企業に対し、一定の質問や資料の提出を求めることができるとするものが情報開示請求条項です。
このように、会社運営に関する取り決めは、投資家にとっても大変重要な関心事です。投資家の最終目標であるイグジットに向けて、会社運営をきちんとしてもらうために、経営状況を把握できるようにしたり、重大事項の判断にコントロールを及ぼすようにするわけです。もっとも、投資家のコントロールがあまりに広範囲に及ぶと、事業のスピード感が落ちるおそれもあるため、会社においてはその点を慎重に検討したうえで、取り決める必要があります。
(4)株式に関する事項
株式に関する事項の取り決めとしては、以下のようなことが挙げられます。
- 新株などの優先引受条項
- 強制売却条項(ドラッグ・アロング・ライト)
- 共同売却条項(タグ・アロング・ライト)
- 優先買取条項
①新株などの優先引受条項
「
優先引受条項」とは、投資家が自己の持株比率の希薄化を防止するために、投資先企業が新たに株式を発行する際には、投資家が優先的に引き受けることを可能にする条項です。投資家にとって、自己の持株比率が希薄化すると、ゆくゆくのイグジットの際に確保できる対価の割合が減ることにもなるため、その意味でも、自己の持株比率を維持することは極めて重要なことなのです。
スタートアップ企業などにとって、投資契約に「優先引受条項」を設けること自体は特に問題がないと考えられますが、留意すべき点があります。
それは、ストックオプションとの関係です。スタートアップ企業などは、優秀な人材を獲得するために段階的にストックオプションを発行することが多いです。ですが、優先引受条項が設けられていると、発行したストックオプションもその対象となってしまい、優秀な人材獲得のための採用活動を阻害することにもなりかねません。そのため、優先引受条項の対象から、ストックオプションを除外しておくことが必要だと考えられます。
②強制売却条項(ドラッグ・アロング・ライト)
「
強制売却条項」とは、一定の条件を満たす場合に、対象となる会社のM&Aについて反対している株主に対し、賛成するよう請求することができるとする条項のことをいいます。この点、強制売却条項を設ける目的は、主に2点あります。
一つは、M&Aなどに反対している少数株主に対し、M&Aに賛成するよう請求できるようにするためです。少数株主には、株式買取請求権などが認められているため、このような権利を行使されることによるタイムスケジュールへの影響などを考えると、経営陣にとっても重要な問題です。
そのため、少数株主にM&Aに賛成するよう請求できることにしておくことは、投資家とともに経営時ににとっても、極めて重要なことであると考えられます。
もう一つは、経営陣がM&Aに賛成するよう請求できるようにしておくためです。投資からイグジットまでには、通常数年の期間を要するため、その間の環境、条件などの変化によって、実際にイグジットする局面において、投資家と経営陣との間で考えに食い違いが生まれている可能性があります。
このような場合に、経営陣に対し、M&Aに賛成するよう請求できるようにしておくといのがもう一つの目的です。
このように、強制売却条項はM&Aなどを強制できる非常に強い権利です。そのため、企業は、自社の株主構成などから、このような条項を投資家のために設ける必要性が真にあるのか、といった観点から、慎重に検討する必要があります。
③共同売却条項(タグ・アロング・ライト)
「
共同売却条項」とは、自己の株式を売却しようとする株主がいる場合に、他の株主が自己の株式も共同で売却することを請求できるようにする条項です。
他の株主が抜け駆け的に株式を売却し、投資家だけが取り残されてしまうと、投資家はイグジットをするタイミングを逃してしまいます。このようなことにならないためにも、投資家にとって、共同売却条項は大変重要なものです。
また、経営者が株式を売却しようとする場合に、投資家が共同で売却に参加する場面も想定されます。もっとも、経営者は事業をしっかりと運営していく責任があるため、一般的には経営者に共同売却権は認められません。
なお、共同売却条項を設ける場合には、共同で売却に参加できる株式数をどのように算定するか、株式の購入を希望する者がその株式数を増やした場合にどのように扱うか、などといった点を明らかにしておく必要があります。
④優先買取条項
「
優先買取条項」とは、株主が自己の株式を譲渡しようとする場合に、他の株主がその株式を優先的に買い取ることができるようにする条項です。
優先的に買い取れることを権利として認めることで、自分の持株比率を高めることができ、また、発行会社の株式が第三者に渡ってしまうことを防止できます。
たとえば、投資家が株式を売却しようとする場合に、その株式を経営者が買い取る場面が想定されます。このような場合には、当然ながら、経営者にも優先買取権が与えられています。投資家からすれば、イグジットの際の条件と同じ条件で株式を売却できれば、目的を達成することができるため、仮に、買い取るのが経営者であっても、特段リスクはありませんし、経営者としても、株式が第三者に渡ってしまうことを防止できます。
また、買い取りの対象を株式の「全部」とするのか、もしくは、「一部」も含むのか、などを検討する必要があります。この点、発行会社の株式が第三者に渡ってしまうのを防止する点に重きを置けば、一部の買い取りは含まれないことになります。仮に、株式の一部だけが優先的に買い取られてしまうと、そもそも株式の譲り受けを希望していた者が取得できる株式数がその分だけ減ることになるため、取引自体を白紙にされる可能性があります。すると、売却をしようとしていた株主が、売却そのものに消極的になってしまうというリスクがあります。
このように、買い取りの対象に株式の「一部」を含めてしまうと、そのことによる不都合が生じるため、一般的には、買い取りの対象を株式の「全部」に限定し、仮に、優先買取権を行使した株主が複数に上った場合には、その株式を按分して取得するといった方法が採られています。
このように、株式に関する事項の取り決めは、投資家にとって、イグジットとの関係で極めて重要な事項です。
とはいえ、投資家にあまりに都合のいい内容の条項を設けてしまうと、会社運営の自由度を奪われることにもなりかねないため、条項を設けることによる会社運営への影響などを念頭に置いたうえで、投資家と交渉を進める必要があります。
(5)株式買取条項
「
株式買取条項」とは、一定の場合に、株主が自己の保有する株式を買い取るよう請求することができるようにする条項のことをいいます。
ここでいう「一定の場合」とは、投資先企業が投資契約に違反したり、表明保証に重大な虚偽があったり、IPOの条件を満たしているにも関わらず上場をしようとしないような場合を指します。このような場合に、投資家が経営者に対し、自己の株式を買い取るよう請求できる条項です。
この点、株式を買い取る主体が企業ではなく経営者となっているのは、企業などが自己株式を取得する際の手続きなどに複雑な規制があるため、特にスタートアップ企業などが、自己株式を取得することは困難であるためです。そのため、経営者に買い取ってもらうことになるわけです。
また、株式買取条項を設ける場合には、その
買取価格をどのように定めるかという点が問題となります。一般的には、投資家が取得した際の価格、直近における発行や譲渡の事例に準拠した価格、第三者により評価された価格などに基づく場合が多いです。
以上のように、投資契約では、投資契約に違反した場合のペナルティとして、株式買取条項を設けることが一般的です。投資家からすれば、投資契約に違反する投資先企業とその後も良好な関係性を継続することは困難であることから、株式を売却する必要性が出てきます。このような場合に、株式買取条項を使って、投資家は投資先企業に対して、株式を買い取るよう請求することができるのです。
そのため、企業側としては、投資契約の内容を十分に理解したうえで、しっかりと遵守することが求められます。投資契約に違反するようなことがあると、その後の投資にも影響し、ひいては、事業にも悪影響を及ぼすことになりますので、注意するようにしましょう。
投資契約には、以上のように、さまざまな事項を定めることになりますが、基本的には投資家を保護するために交わされる要素の強い契約です。もっとも、選ぶ投資家によって、締結する投資契約にも違いが出てくるのでしょうか。
4 投資家の選定
投資家のタイプは主に以下の3つに分かれます。
- エンジェル
- ベンチャーキャピタル(VC)
- 事業会社(CVC)
(1)エンジェル
「
エンジェル投資家(エンジェル)」とは、個人の責任でスタートアップ企業などに投資を行う投資家のことです。
エンジェルは、自己責任の下、個人の資産を投資してくれます。というのも、投資家とスタートアップ企業などとの間に一定の信頼関係があることが前提となって投資されることが多いためです。
そのため、投資契約が締結されないこともあり、投資契約を締結するとしても、不当な裏切りをできない程度の内容になっていれば問題はないと考えられます。
(2)ベンチャーキャピタル(VC)
「
ベンチャーキャピタル(VC)」とは、高いリターンを得ようと、グロースしそうなスタートアップ企業などに積極的に投資をする投資会社のことをいいます。VCはスタートアップ企業などの株価が上がる前に投資を行い、スタートアップ企業などがイグジット(M&AやIPO)をした際に、大きな利益を得ることを目標としています。
VCは他の投資家からファンドとして預かった資金を投資に充てているため、エンジェルのように、自己責任ということで片付けることはできません。
そのため、VCとしては、株主としての権利がきちんと保護され、また、スタートアップ企業などが適切にイグジットできるように、しっかりとした投資契約を締結する必要があります。
もっとも、スタートアップ企業などからすれば、エンジェル投資家のように、信頼関係が構築されていなくとも、数千万円・数億円といった多額の資金を投資してくれるVCは、とてもありがたい存在であるといえます。
なお、VCによっては、投資の対象となるステージや投資金額、ファンドの規模、求める市場などが異なるため、これらに応じて投資契約も内容が異なることになります。
(3)事業会社(CVC)
「
CVC(コーポレートベンチャーキャピタル)」とは、自社の事業にとって相乗効果を生むと見込まれるスタートアップ企業などに対して投資をする事業者のことをいいます。CVCは、投資によって得られるキャピタルゲインよりも、その事業から得られるシナジーを目的としていることが多いといえます。
その意味で、一般的には、CVCとの間で締結する投資契約はVCほど厳しいものではないというのが一般的です。
もっとも、CVCが上場企業の場合は、一般株主に対する説明責任などもあるため、相応の投資契約を締結することが求められることが多いといえます。
このように、スタートアップ企業などは、主に、以上に挙げた投資家から投資を受けることにより資金調達をします。
もっとも、エンジェルのように、主にシードラウンドにあるスタートアップ企業を投資対象としている投資家もいれば、VCやCVCのように、アーリー以降にあるスタートアップ企業を投資対象としている投資家もいます。
そのため、投資を受けたいと考えるスタートアップ企業などは、各投資家の特徴をきちんと理解し、自社が展開する事業内容や自社が置かれているラウンドに見合った条件を提示してくれる投資家を選定する必要があります。
そのうえで、投資契約の締結に向けた交渉を行う必要があります。
5 投資契約の締結に向けた交渉ポイント
投資契約の締結に向けて投資家と交渉する際に、ポイントとなるのは以下の2点です。
- 自社の経営に与える影響
- 責任の範囲
(1)自社の経営に与える影響
会社経営に対して、投資家が必要以上に介入するようなことになると、自由な経営が阻害され、事業を円滑に展開できなくなる可能性があります。たとえば、会社の意思決定について、投資家に対する事前協議・事前承認を条件として付けることが考えられます。会社の意思決定について、その都度、投資家から事前協議・事前承認を求められてしまうと、事業を円滑に展開できなくなる可能性が高くなります。
また、投資を受けることによって、既存の株主(投資家)の持株比率を大きく下げるようなことになってはいけません。
そこで、既存の株主(投資家)の持ち株比率を大きく下げることを防止するために「希薄化防止条項」を設けることが考えられます。
「
希薄化防止条項」とは、既存の投資家が最初に払い込んだ価格よりも低い価格で株式を発行することを防止する条項をいいます。
これにより、既存の投資家による投資額やその価値が希薄化されるのを防ぐことができます。
このように、投資契約の内容が自社の経営にあたえる影響を多方面から想定することが必要であり、自社の経営を過度に拘束していないか、自由な経営を確保できているか、などといった観点から交渉を進める必要があります。
(2)責任の範囲
投資契約の締結に向けた交渉の局面では、投資家とスタートアップ企業などとの間に、どうしても一定のパワーバランスが生まれます。そのため、VCなどの投資家は、投資契約において自社のさまざまな要求を盛り込もうとします。
たとえば、「〇〇までに上場ができなければ✖✖の株式を買い取ることとする」といったように、一般的な株式買取条項が少し緩和されたような条項を投資契約に定めてしまうと、企業にとっては極めて不利な条項となり、責任の範囲が拡大します。他にも、事業拡大期にストックオプションを発行することを妨げる条項が書き込まれる例もあります。
このように、投資契約では、一定のパワーバランスが原因となって、どうしても投資家に有利な条項が定められがちです。
ですが、スタートアップ企業などは、現状を含め将来的な見地から、可能なこと・不可能なことを慎重に見極めることが必要であり、できないことはできないと明確にすることが大切です。
そのうえで、投資家に過度に有利な契約となっていないか、責任の範囲が合理的なものになっているか、また、責任の範囲が曖昧となっている条項はないか、などといった観点から、慎重に交渉を進めていくことが大切です。
6 小括
事業を始めたばかりのスタートアップ企業などは、何よりもまず事業資金を調達することに強い関心をもつことがほとんどです。たとえば、投資を受ける方法で資金調達をする場合には、適切な投資家を選定し、投資契約を締結することが必要です。
もっとも、投資家とのパワーバランスなどから、経営の自由度を奪われたり、不当に広い責任を負わされたり、といった投資契約を締結させられる可能性があります。
そのため、投資契約を締結する際には、投資家の特徴を理解し、経営の自由度や責任の範囲を判断の軸にして、合理的な内容となっているかどうかをきちんと確認することが必要です。
7 まとめ
これまでの説明をまとめると、以下の通りになります。
- 「投資契約」とは、投資に際して、投資家とスタートアップ企業やその経営者との間で締結される契約である
- 投資契約には、①株式引受契約と②株主間契約の2つがある
- 投資のフローは①NDAの締結、②タームシートの締結、③デューデリジェンス、④投資契約の締結、⑤投資の実行となっている
- 投資契約は、主に①株式の募集、②投資の条件、③会社運営、④株式に関する事項、⑤株式買取条項について取り決められる
- 投資家には、①エンジェル、②ベンチャーキャピタル(VC)、③事業会社(CVC)がいる
- 投資契約の締結に向けた交渉では、①自社の経営に与える影響、②責任の範囲がポイントとなる


 投資契約には、以下の2つの契約があります。
 このように、投資は、












