
覚書とは?法的拘束力の有無や書き方について弁護士が3分で解説!

はじめに
2018年11月に第10回目「仮想通貨交換業等に関する研究会」が開かれました。
今回も第9回に引き続き「ICOに係る規制のあり方」を中心として討議されています。
事業者からすれば、一世を風靡した手軽な資金調達手法であるICO(Initial Coin Offering)は、日本ではもう一切できなくなるのか?具体的にどういった規制がかかかるのか?という点は一番気になるところですよね。
第10回仮想通貨研究会では、主に「金融商品取引法」という金融関係の法律の規制を参考に、ICOについても同様の規制を課せられないかという観点から、それぞれの問題について討議されました。
そこで本記事では、金融庁10回仮想通貨研究会で取り上げられた8つのポイントについて、金融庁のICOへのスタンスや今後どういった形の規制がされるのか?等について、仮想通貨に強い弁護士が解説します。
今回の第10回仮想通貨交換業等に関する研究会での議論を理解するための前提として、まず始めに、日本国内で行うICO(Initial Coin Offering)について、現状どういった規制が課されているのか?について、確認しておきましょう。
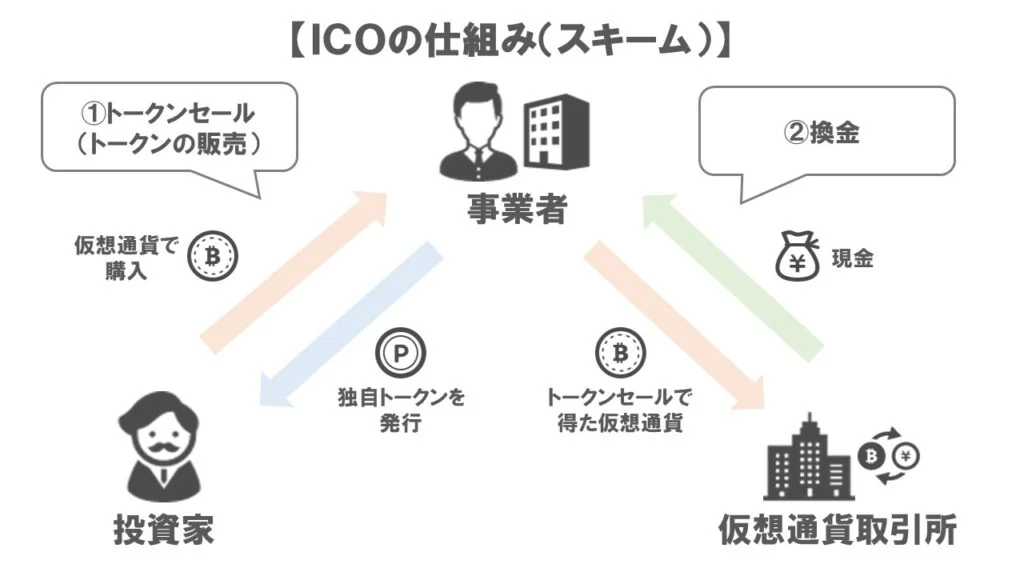
「ICO(Initial Coin Offering)」とは、企業が発行した独自の暗号通貨である「トークン」を、投資家に仮想通貨(イーサリアムなど)で買ってもらうことにより資金調達する方法のことをいいます。企業は投資家からトークンの代金として支払いを受けた仮想通貨を仮想通貨取引所で現金に換金することにより事業資金を調達することになります。
この仕組みを図で表すと、以下のようになります。
以上のような仕組みを持つICOですが、どのような点に問題があり、その問題点に対し現状どのような法律規制がされているのでしょうか。以下で見ていきましょう。
日本国内で行うICOには、現状において以下のような問題点が存在します。
もっとも、法律実務においては、ICOの際に発行する「トークンの性質」に応じて、下記の法律を使い分けて解釈してきました。
今回の研究会では、こういった法律実務の運用に沿う形で、ICOへの規制方針が明らかにされています。
またさらに注目すべき点として、金融庁としては初めて、「IEO(Initial Exchange Offering)」の手法についても言及しています。
それでは、今回の研究会について具体的に見ていく前に、そのポイントについて確認しておきましょう。今回の研究会で取り上げられたポイントは、以下のとおりです。
次の項目から、詳しく見ていきましょう。
ICOをする際に企業が発行するトークンはその性質においてさまざまであり、その事業に合った形で設計されていることが一般的です。金融庁は、このようなトークンについて、以下のように「投資性」の有無によって分類しているように思われます。
このように金融庁は、投資家への配当などが予定されている「セキュリティトークン」については投資性があることを認め、単に利用料などの前払いに利用しているにすぎないとも考えられる「ユーティリティトークン」については投資性があることを認めない形でトークンを整理しているように思われます。
もっとも、投資性がないとされているユーティリティトークンであっても、仮想通貨取引所に「上場」を果たした場合には、そのトークンに流動性とボラティリティが生じます。このような場合においてもなお「投資性がない」と判断されるのかについては言及されていません。そのため、上場を果たした場合のユーティリティトークンに投資性があるかとどうかは、問題として残されています。
以上のことをまとめると、
といったように、トークンの性質に応じた規制に従うことになります。
もっとも、ユーティリティートークンであっても、仮想通貨取引所に上場し、ボラティリティがあるようなトークンまでもが「投資性のない」トークンといえるかは言及されておらず、残された議論になります。
「金融商品取引業」は、主に株式や社債といった有価証券の販売・勧誘や顧客資産の管理などを行う第1種金融商品取引業と、信託の受益権などの販売・勧誘などを行う第2種金融商品取引業とに分かれます。たとえば、証券会社などは前者に当たり、ファンドの販売会社などが後者に当たります。
このように、扱う金融商品によって1種と2種とに分かれている金融商品取引業ですが、金商法は金融商品取引業に対してどのような規制を課しているのでしょうか。以下で見ていきましょう。
金融商品取引業を行う者は、1種であるか2種であるかを問わず国から登録を受けなければなりません。また、登録を受けさえすれば、自由に事業を行えるというわけではなく、金融商品取引業者として以下のような規制を受けることになります。
このように、金商法による規制は非常に厳しいものになっているため、ICOを実施する企業はできるだけ投資性をもたせないようにトークンを設計することが求められます。
それでは、企業が発行したトークンが「セキュリティトークン(配当型)」にあたるとされた場合、どちらの金融商品取引業にあたり、どういった規制を課されることになるのでしょうか。仮に、第1種金融商品取引業にあたるとされた場合、インサイダー取引の禁止など、株式に係る規制が適用されることになります。
この点について、以下で具体的に見ていきましょう。
既に見てきたように、金融商品取引業にあたると、1種であるか2種であるかを問わず、金融商品取引業のライセンスが必要になります。
近時ネット上で「セキュリティトークンの時代が来た!」「セキュリティトークンによる資金調達としてのSTOなら、自由にできる!」といった記事などが見受けられますが、多分に誤解している部分があるといえます。
また、金融商品取引業のライセンスは、ICOの文脈で求められる仮想通貨交換業のライセンスに匹敵するぐらい取得するのが難しいと言われています。
そのため、スタートアップなど財務力の乏しい企業が日本国内でSTO(Security Token Offering)を行うのは、実際上難しいといえます。
もっとも、金融商品取引業のライセンスを持つ企業にセキュリティトークンの販売を委託する「IEO(Initial Exchange Offering)としてのSTO」であれば、スタートアップであっても実現可能性があります。
その意味で、今後は、ICOプラットフォームならぬ、「STOプラットフォームビジネス」がスケールしていくものと思われます。
金商法では、投資家の保護や市場の健全性を確保するために、有価証券の発行者に対し、一定の情報(証券情報や企業情報など)の開示義務が課せられています。
金商法による開示規制には、大きく分けて、以下の2つの制度が存在します。
もっとも、金商法上の開示規制の対象になるのは、私法上の有価証券(手形や小切手など)ではなく、金商法上の有価証券(株式や社債など)に限られます。
以上から、金商法が開示規制の対象としているのは、投資性のない証券ではなく、投資性のある証券であることがわかります。そのため、金融庁が規制を強化すべきとしている対象は「投資性のある(セキュリティトークンを使った)ICO」事例であると考えられます。
このことを前提にすると、今後各種強力な規制が課されるのはセキュリティトークンを使ったICOに限られ、ユーティリティトークンを使ったICOについてはこういった規制が課されない、とも考えられます。
この点、ユーティリティトークンを使ったICOに対してもセキュリティトークンの場合と同様の規制が課されるのかについては直接言及されていないため、現時点では不明です。
また、セキュリティトークンを使ったICOについて、開示規制をかけていくとして、具体的にどのような開示項目にするのか、という点も併せて検討する必要があるとしています。
IPOによる資金調達の場面では、自主規制によって定められた審査項目に従って、法令上の義務者が審査を実施しています。他方で、ICOの場面ではそういった審査が実施されていないのが現状です。
もっとも、ICOについても、IPOと同様に詐欺的な行為や曖昧な権利などの発行の防止、事業の実現可能性の確認などの必要性は存在します。そのため、トークンの発行者とは別の第三者が発行者の事業や財務状況を審査するような仕組みを作ることを検討する必要があります。
現状、非上場株式についていえば、一定の条件を備えた者(適格機関投資家)以外への投資勧誘が規制されているため、一般の投資家に非上場株式が広く流通することは想定されていません。
このことを参考に、ICOについても投資家を保護する観点から、一般の投資家にトークンを広く勧誘・販売することに対して疑問が投げかけられています。
現に、近々上場予定で大儲けができるなどと勧誘を受けて未公開株を購入したものの、実際は上場する予定などなかった、といったトラブルも起きています。このようなトラブルは、ICOの場面でも同様に発生するおそれがあります。
以上から、上場していないトークンのうち、「投資性のある」トークンについては、一般の投資家に広く勧誘・販売することを禁止する、といった規制が今後課される可能性があります。
株式については、現状、証券取引所や株式PTS(私設取引システム)などといったものが流通の場になっています。このようなものをそのままトークンについても流通の場として提供していいのかどうかは要検討です。この点を検討するにあたっては、トークンにはトークン独自の流通の場を設けるべきかどうかといった観点から検討する必要があります。また、たとえば、トークンの上場を禁止することにより、株式PTSを利用できないようにするなど、流通市場に制限を設ける必要があるかどうかを検討する必要があります。
金商法では、上場株式などの有価証券を対象として、相場操縦やインサイダー取引が禁止されています。「インサイダー取引」とは、上場会社の関係者や情報を受領した者が、その会社の株価に影響を与える重要な事実を知りながら、その事実の公表前に、会社の株式などを売買することをいいます。
他方で、トークンに対しては現状、相場操縦やインサイダー取引を禁止するといったような規制は存在しません。ですが、トークンについても株式などと同様に流通過程における不正行為を抑える仕組みが必要です。この点について、金融庁はトークンについても金商法の規制対象となる有価証券と同等に位置づけ、同様の規制をかけていく必要があるのではないか、ということを示唆しているようにも考えられます。
もっとも、金融庁は「インサイダー取引規制」をそのままトークンにも適用すべきかという点については慎重になっているようにも考えられます。
インサイダー取引は、既に見たように、「株価に影響を与える重要な事実」を知っていることが必要です。ですが、トークンにおいてどういった事実がここにいう重要な事実にあたるのかは明確ではありません。
以上から、金融庁は、インサイダー取引規制をトークンにも適用することについては、時期尚早といった見方をしているように思われます。
※なお、仮想通貨とインサイダー取引規制について詳しく知りたい方は、「仮想通貨にインサイダー取引規制が及ぶ?5つの注意点を弁護士が解説」をご覧ください。
「IEO(Initial Exchange Offering)」とは、トークンの販売や配布などを仮想通貨取引所などの仮想通貨交換業者に委託して行う資金調達方法のことをいいます。
プレセールやトークンセールなど一連の手順を企業がすべて担うICOとは異なり、IEOでは、トークンの販売や配布などについては委託を受けた仮想通貨交換業者が行います。そのため、委託者である発行体企業は仮想通貨交換業の登録を受ける必要がありません。
今回の会合では、このように販売委託を受けた仮想通貨交換業者に対し(発行体企業ではない。)、以下のような情報を対象とした開示義務を課すべきかどうかが討議されました。
投資家の立場からすると、たとえ実際にトークンを販売するのがライセンスをもった仮想通貨交換業者であっても、販売委託をした発行体企業に関するさまざまな情報について開示を受けたうえで投資判断を行いたいと考えるのが通常であると考えられるためです。
なお、海外の仮想通貨取引所を通じたIEOについては、その存在を指摘するにとどまり、具体的な対応方法については言及されなかったため、今後の動向に注目です。
今回は、前回に引き続き、ICOに係る規制のあり方について、主に金融商品取引法を参考にする形で議論が進められました。今後のICOに係る規制のあり方を考えるにあたり、株式などを規制対象とする金融商品取引法がどのような規制を設けているのかという点を理解しておくことは大変有意義であると考えられます。
また、金融庁としては初めて、IEOの手法について言及するなど、今後の金融庁の動向について目が離せない状況となっています。
これまでの解説をまとめると、以下のようになります。

データサイエンス研究しながら仕事してる弁護士。 一橋大学ソーシャル・データサイエンス研究科(M1・清水研究室)。











